
Story
S&P、ポラリスの格付け見通しを「ポジティブ」に引き上げ-多目的車需要と財務改善を評価
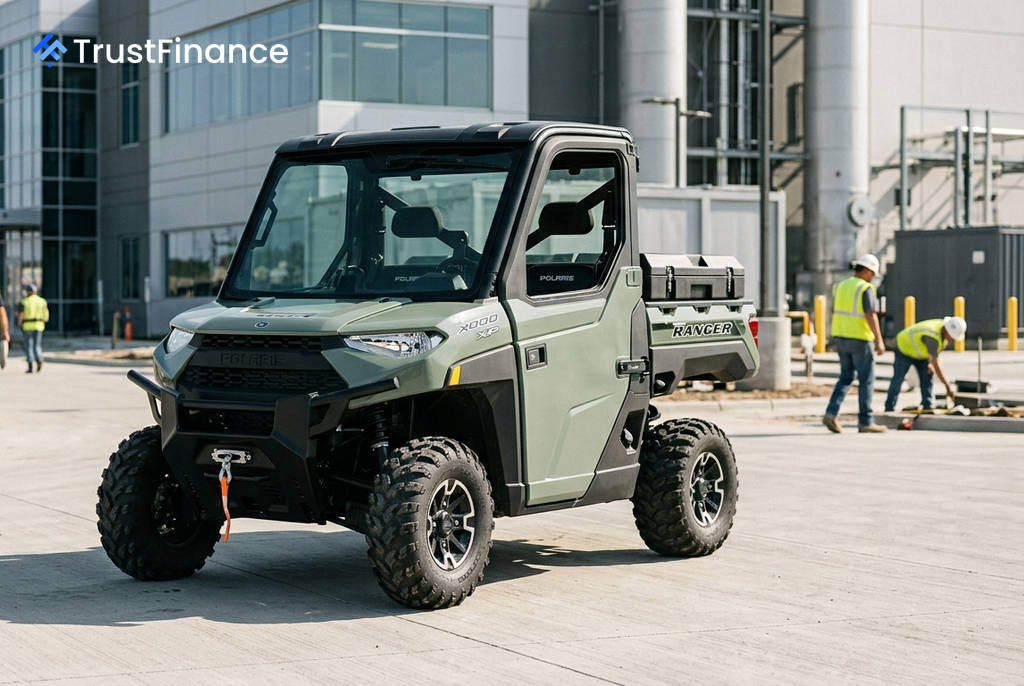
S&Pグローバル・レーティングは、パワースポーツ車両メーカーのポラリス社(NYSE: PII)の格付け見通しを「ネガティブ」から「ポジティブ」に引き上げた。発行体格付けは「BBB-」で据え置かれた。
見通し引き上げの背景
S&Pは、ポラリスが2026年および2027年にかけて、これまでの収益およびEBITDAの想定を上回る業績を達成するとの見方を示した。小売需要に合わせた出荷調整、安定した多目的車(ユーティリティ)および商用需要、そしてコスト管理策がその背景にある。
今回の見通し変更は、同社の財務改善への期待を反映している。S&Pは、ポラリスが以下の財務目標を達成すると予測している。
- 財務レバレッジ: 2027年末までに約2倍へ低下
- EBITDAマージン: 2027年末までに約10%へ改善
- 収益成長率: 2027年まで年率2%~5%の増加
市場環境と事業構成
 Ad
パワースポーツ市場全体では、需要の二極化が見られる。S&Pによると、2026年第2四半期の北米パワースポーツ小売売上高は前年同期比で5%増加した。これはデータセンター建設現場などでの需要に支えられた、堅調な多目的車および商用部門の成長によるものである。
一方で、高金利や買い替えサイクルの長期化を背景に、高価格帯の娯楽用製品の需要は10%台半ばの減少となった。ポラリスは、パワースポーツ部門の収益の約70%を多目的車および商用セグメントが占めており、娯楽用セグメントの弱さを相殺できる事業構成となっている。
インディアン・モーターサイクル売却の影響
ポラリスが2026年第1四半期に完了したインディアン・モーターサイクル事業の売却も、信用力に「ややプラス」とS&Pは評価している。この取引により、2025年実績で約4億6000万ドルの収益がなくなる一方、同事業はEBITDAがマイナスであったため、年間ベースで調整後EBITDAが約5000万ドル増加する効果が見込まれる。
これらの要因を総合的に判断し、S&Pはポラリスの流動性評価も「適切」から「潤沢(strong)」に引き上げている。