
Story
S&P nâng triển vọng tín nhiệm của Polaris nhờ giảm nợ và nhu cầu xe đa dụng
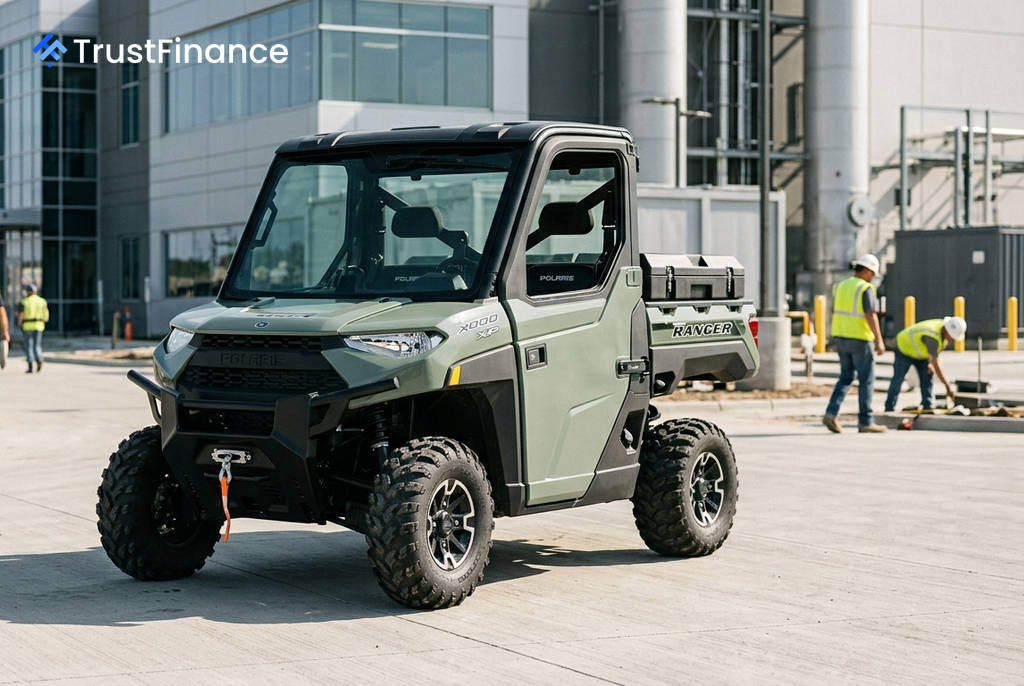
S&P Global Ratings đã nâng triển vọng tín nhiệm của Polaris Inc. (NYSE:PII) từ 'Tiêu cực' lên 'Tích cực', đồng thời xác nhận xếp hạng tín dụng của nhà phát hành ở mức 'BBB-'. Động thái này dựa trên dự báo rằng nhà sản xuất xe thể thao động cơ sẽ vượt các giả định về doanh thu và EBITDA trước đó trong năm 2026 và 2027.
Chi tiết về việc nâng hạng
Tổ chức xếp hạng tín nhiệm cho biết họ kỳ vọng Polaris sẽ giảm đòn bẩy tài chính xuống còn khoảng 2 lần và tăng biên lợi nhuận EBITDA lên khoảng 10% vào cuối năm 2027. Các yếu tố chính thúc đẩy dự báo lạc quan này bao gồm:
- Việc điều chỉnh lượng hàng xuất xưởng phù hợp với doanh số bán lẻ.
- Nhu cầu ổn định từ các phân khúc xe đa dụng (utility) và thương mại (commercial).
- Các biện pháp kiểm soát chi phí hiệu quả.
Ngoài ra, S&P cũng đã nâng đánh giá thanh khoản của Polaris từ 'Đầy đủ' lên 'Mạnh'. Triển vọng 'Tích cực' phản ánh kỳ vọng rằng doanh thu, EBITDA và dòng tiền cao hơn sẽ giúp giảm đòn bẩy điều chỉnh theo hợp đồng thuê xuống khu vực giữa 2 lần vào năm 2026.
Bối cảnh thị trường và động lực tăng trưởng
Theo dữ liệu, doanh số bán lẻ xe thể thao động cơ tại Bắc Mỹ đã tăng 5% so với cùng kỳ trong quý II năm 2026. Sự tăng trưởng này chủ yếu được thúc đẩy bởi nhu cầu mạnh mẽ từ phân khúc xe đa dụng và sự gia tăng đáng kể trong doanh số bán hàng thương mại, đặc biệt là từ các công trường trung tâm dữ liệu.
 Ad
Ngược lại, nhu cầu cho các sản phẩm giải trí đã giảm ở mức mười mấy phần trăm do lãi suất cao hơn và chu kỳ thay thế bị trì hoãn tiếp tục làm giảm doanh số của các sản phẩm giải trí không thiết yếu có giá trị lớn. S&P dự báo tăng trưởng toàn ngành sẽ đi ngang hoặc tăng nhẹ ở mức một con số thấp cho đến hết năm 2026, trong đó nhu cầu xe đa dụng sẽ bù đắp cho sự sụt giảm ở mảng giải trí.
Đối với Polaris, phân khúc xe đa dụng chiếm khoảng 60% và khi kết hợp với mảng thương mại, con số này lên tới khoảng 70% doanh thu của bộ phận xe thể thao động cơ. Điều này giúp công ty có vị thế tốt để hưởng lợi từ xu hướng thị trường hiện tại.
Tác động từ việc thoái vốn Indian Motorcycles
Trong quý I năm 2026, Polaris đã hoàn tất việc bán thương hiệu Indian Motorcycles cho Carolwood L.P. S&P Global Ratings nhận định giao dịch này là 'tích cực ở mức độ khiêm tốn' đối với hồ sơ tín dụng của công ty.
Mặc dù Indian Motorcycles đóng góp khoảng 460 triệu USD vào doanh thu của Polaris trong năm 2025, thương hiệu này lại ghi nhận EBITDA âm trong cùng kỳ. S&P ước tính việc thoái vốn sẽ giúp tăng thêm khoảng 50 triệu USD vào EBITDA đã điều chỉnh trên cơ sở hàng năm, qua đó cải thiện cấu trúc lợi nhuận của Polaris.