
Story
煉油廠優先生產高利潤油品 船舶燃油第三季恐面臨供應短缺
Summary
由於戰事擾亂原油加工與運輸,加上煉油廠優先生產柴油等利潤更高的產品,船舶及發電用燃油市場預計將在第三季出現供應短缺,恐進一步推升全球航運成本。
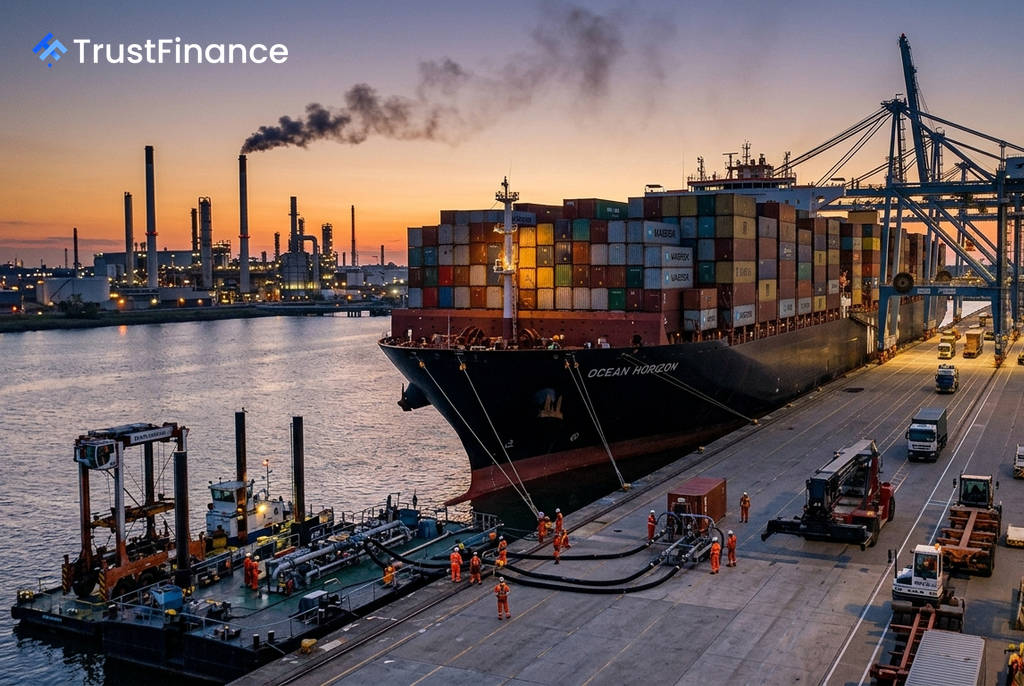
由於地緣政治衝突擾亂原油加工與油輪運輸,煉油廠紛紛將產能轉向利潤更高的柴油等產品,導致船舶及發電廠使用的燃油(fuel oil)市場預計將在第三季面臨供應短缺。此一趨勢可能對已因戰事而受擾的船東和發電業者構成新的成本壓力。
供應缺口擴大 價格飆升
根據能源諮詢公司 Energy Aspects 的預測,第三季燃油市場的供應缺口預計將達到每日 218,000 桶,這是自 2025 年第三季以來首次出現的短缺現象。另一家諮詢公司 Rystad 也預期,第三季的燃油供應將「極度緊張」。
市場價格已反映供應壓力。根據船用燃料價格平台 ZeroNorth 的數據,截至 9 月 1 日,全球最大船用燃料樞紐新加坡的極低硫燃料油 (VLSFO) 價格已飆升至每公噸近 825 美元,自伊朗戰爭爆發以來漲幅高達 76%,遠超過同期布蘭特原油約 40% 的漲幅。
與此同時,庫存水位也持續下降。路透社彙編的數據顯示,在新加坡、阿姆斯特丹-鹿特丹-安特衛普 (ARA) 及阿聯酋富查伊拉等主要樞紐,燃油庫存已比三年來的季節性平均水平低約 30%。
煉油廠策略轉變加劇失衡
 Ad
燃油供應緊縮的關鍵因素之一,是煉油廠的生產策略轉變。在全球汽油和柴油庫存處於歷史低位之際,煉油廠有強烈動機將燃油作為二次煉解裝置的進料,以最大化生產利潤更高的輕質油品。
Energy Aspects 分析師 Royston Huan 指出:「創紀錄低的汽油和柴油庫存,將激勵全球煉油廠最大化二次裝置的運轉,使用更多燃油作為進料,從而使燃油的供需平衡更加緊繃。」例如,根據 Kpler 的數據,奈及利亞的丹格特 (Dangote) 煉油廠雖已提高柴油、汽油和航空燃油的出口,但其燃油出口量卻有所下降。
地緣政治衝擊全球供應鏈
多重地緣政治因素正嚴重衝擊燃油的全球供應。分析師警告,亞洲地區將受到最嚴重的衝擊,因為其高度依賴受中東衝突影響的供應流。
- 俄羅斯產出受創:烏克蘭的無人機攻擊影響了俄羅斯的煉油產能。根據 Kpler 的數據,俄羅斯 8 月份的燃油出口量降至每日 591,000 桶的歷史新低,遠低於 2025 年超過 860,000 桶的日均水平。
- 中東出口銳減:Kpler 數據亦顯示,今年 3 月至 8 月,中東的燃油出口量同比下降了 45%。主要出口國科威特的 Al-Zour 煉油廠亦面臨停產問題,大幅減少了出口量。
- 航運路線拉長:為避開紅海地區的威脅,船隻被迫繞行更長航線,這也直接增加了船用燃料的需求。