
Story
安博(Prologis)連續12年調升股息,然高估值與市場逆風構成挑戰
Text size
Background
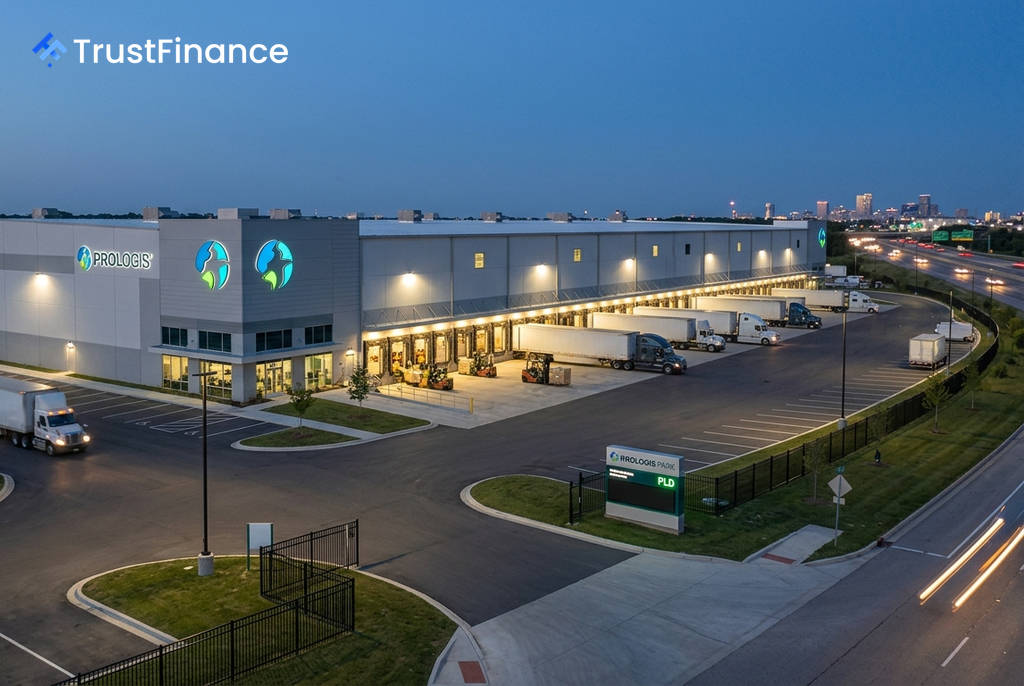
全球最大的工業不動產投資信託 (REIT) 安博 (Prologis, NYSE: PLD) 以其穩健的股息增長紀錄,成為尋求收益的投資人關注焦點。然而,在強勁的長期基本面之外,該公司目前正面臨高估值與市場短期逆風的雙重考驗。
股息增長的強勁引擎
安博不僅提供約 3.1% 的股息殖利率(以 $136.66 美元的股價計算),更令人矚目的是其連續 12年 調升股息的紀錄。這顯示了公司強勁的現金流與對股東回報的承諾。
根據 Investing.com 的數據,其股息增長相當可觀:
- 五年內股息增長70%:每股年度股息從 $2.52 美元增長至目前的 $4.28 美元。
- 近年增長穩健:自2021年以來,股息複合增長顯著,為長期持有的投資人創造了優於市場的成本殖利率 (yield on cost)。
長期利多與短期逆風的拉鋸
安博的投資價值體現在其結構性優勢與當前的市場挑戰之間。
長期驅動因素
 Ad
- 結構性需求:電子商務與現代物流對「最後一哩路」倉儲設施的長期需求並未出現反轉跡象。
- 全球佈局:業務遍及19個國家,有效分散單一市場的風險。
- 多元化發展:積極拓展至高增長的資料中心領域,開闢新的收入來源。
- 財務穩健:毛利率穩定維持在 75% 以上,顯示其市場領導地位與定價能力。
當前市場逆風
- 出租率正常化:工業地產的出租率正從疫情後的高點回落。
- 租金壓力:分析師預期市場租金將面臨壓力,可能要到2026年才會復甦。
- 需求放緩:據報導,美國的租賃需求同比顯著下降。
- 流動性警示:公司的短期負債超過其流動資產,需留意短期財務狀況。
估值分析:華爾街看法分歧
在估值方面,市場存在顯著分歧。安博目前的本益比為 30.9倍,企業價值倍數 (EV/EBITDA) 為 23.5倍,反映市場已給予較高的預期。
InvestingPro 的公允價值模型評估其內在價值約為 $115.53 美元,意味著較目前股價有 -15.5% 的潛在下行空間。然而,華爾街分析師的共識目標價則顯示有 +17.1% 的上漲潛力,顯示專業機構對其前景看法不一。例如,巴克萊 (Barclays) 給予「增持」評級,而加拿大皇家銀行資本市場 (RBC Capital Markets) 則為「符合行業表現」。
對投資人而言,安博無疑是一家擁有強大市場地位和卓越股息增長紀錄的優質企業。但考慮到其高昂的估值與產業週期性逆風,目前的進場時機顯得尤為關鍵。若股價回調至 $115–$120 美元區間,或將提供更具吸引力的風險回報比。