
Story
Prospek Dividen Prologis Dibayangi Valuasi Tinggi dan Tantangan Pasar
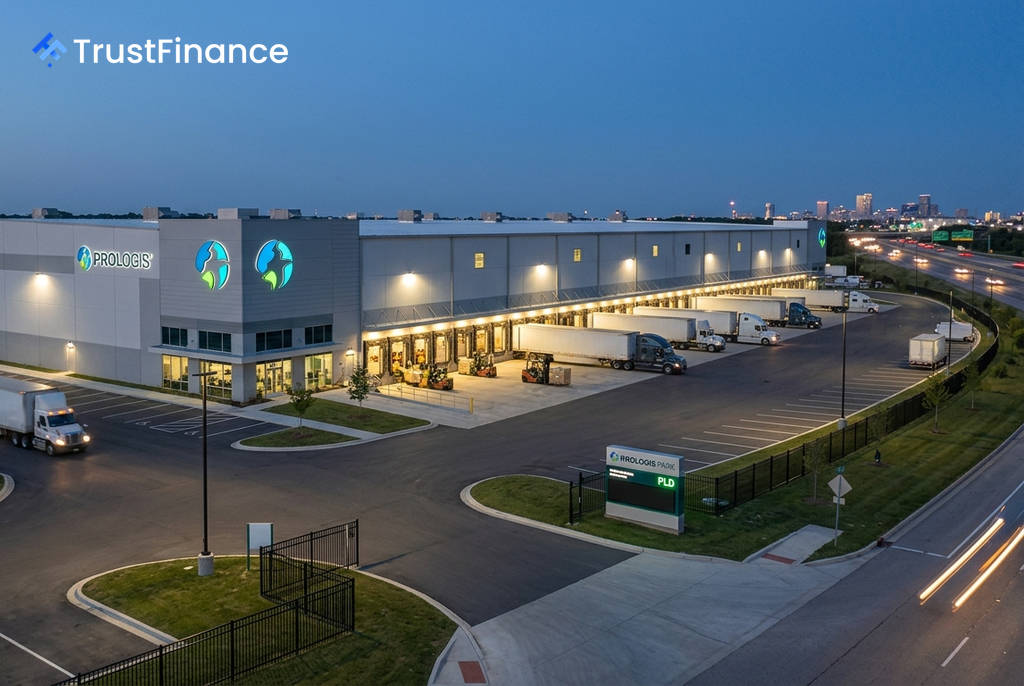
Prologis (PLD), raksasa real estat industri, menarik perhatian investor berkat imbal hasil dividen 3,1% dan rekam jejak kenaikan pembayaran selama 12 tahun berturut-turut. Namun, valuasi saham yang tinggi dan tantangan jangka pendek di sektor ini menciptakan dilema antara fundamental perusahaan yang kuat dan risiko pasar saat ini.
Pertumbuhan Dividen yang Konsisten
Daya tarik utama Prologis bagi investor jangka panjang adalah kemampuannya untuk secara konsisten meningkatkan dividen. Selama lima tahun terakhir, pembayaran dividen per saham telah tumbuh sebesar 70%, meningkat dari $2,52 menjadi $4,28 (tahunan).
Menurut data yang dianalisis oleh Investing.com, pertumbuhan ini menunjukkan kekuatan model bisnis perusahaan. Bagi investor yang membeli saham pada tahun 2021, *yield on cost* (imbal hasil berdasarkan harga beli awal) saat ini sudah jauh di atas tingkat imbal hasil pasar, menyoroti efek compounding dari saham penumbuh dividen.
Faktor Pendukung vs. Tekanan Pasar
Kinerja keuangan Prologis didukung oleh beberapa tren struktural yang kuat. Pendapatan perusahaan hampir dua kali lipat dalam empat tahun, dari $5,16 miliar pada 2021 menjadi $9,19 miliar pada 2025, dengan EBITDA juga menunjukkan ekspansi yang signifikan. Faktor-faktor pendukung utama meliputi:
 Ad
- Permintaan E-commerce: Kebutuhan akan pergudangan logistik dan *last-mile* tetap menjadi pendorong utama.
- Diversifikasi Global: Operasi di 19 negara mengurangi risiko terhadap pelemahan di satu pasar.
- Ekspansi ke Pusat Data: Perusahaan mulai merambah ke pasar pusat data yang memiliki pertumbuhan tinggi.
- Marjin Laba Kotor: Marjin yang stabil dan kuat di atas 75% menunjukkan efisiensi operasional.
Namun, perusahaan menghadapi beberapa tantangan. Tingkat hunian mulai normal kembali dari puncaknya pasca-pandemi, dan harga sewa pasar berada di bawah tekanan. Laporan menunjukkan adanya penurunan tajam dalam permintaan sewa di AS secara tahunan, dan neraca perusahaan mengindikasikan bahwa kewajiban jangka pendeknya melebihi aset likuid.
Pandangan Analis dan Valuasi
Terdapat perbedaan pandangan yang signifikan mengenai valuasi Prologis. Dengan rasio P/E 30,9x dan EV/EBITDA 23,5x, saham ini dinilai untuk kesempurnaan. Model Nilai Wajar dari InvestingPro menempatkan nilai intrinsik saham di $115,53, menyiratkan potensi penurunan sebesar -15,5% dari harga saat ini di $136,66.
Sebaliknya, konsensus analis pasar menunjukkan pandangan yang lebih optimistis, dengan target harga rata-rata yang mengimplikasikan potensi kenaikan +17,1%. Perbedaan ini tercermin dalam peringkat dari berbagai bank investasi, mulai dari *Overweight* oleh Barclays hingga *Underperform* oleh BMO Capital Markets, yang menunjukkan ketidakpastian di kalangan para ahli mengenai prospek jangka pendek saham ini.