
Story
安博(Prologis)股息连续增长12年,但高估值与行业逆风引担忧
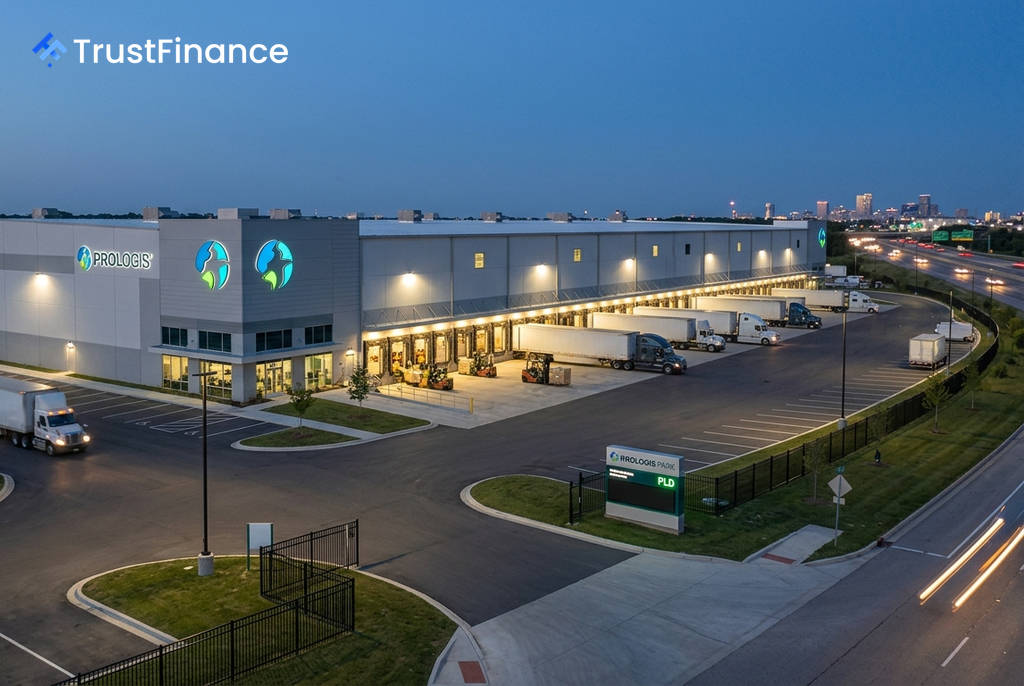
全球最大的物流房地产公司安博(Prologis, NYSE: PLD)凭借其持续增长的股息支付,成为收入型投资者的关注焦点。尽管公司基本面强劲,但其高昂的估值和行业面临的短期挑战,使投资者在乐观与谨慎之间权衡。
股息增长与强劲基本面
根据Investing.com的数据,安博已连续12年提高股息,显示出强大的现金流和对股东回报的承诺。在过去五年中,其每股股息从2.52美元增长至目前的年化4.28美元,增幅高达70%。按近期约136.66美元的股价计算,股息收益率约为3.1%。
公司的财务表现同样稳健。数据显示,其营收从2021年的51.6亿美元预计增长至2025年的91.9亿美元。EBITDA(息税折旧摊销前利润)也从36亿美元扩大至64.4亿美元。支撑其增长的长期结构性因素包括:
- 电子商务和物流对“最后一英里”仓储的持续需求。
- 业务遍及全球19个国家,有效分散了单一市场风险。
- 积极拓展至数据中心等高增长邻近市场。
估值过高与短期行业压力
 Ad
尽管增长前景可期,但安博目前的估值水平引发了市场的担忧。其市盈率(P/E)高达30.9倍,企业价值/EBITDA倍数(EV/EBITDA)为23.5倍,这些指标表明市场对其未来的增长预期非常高。
同时,公司也面临一些短期逆风。物流地产入住率正从疫情后的历史高点回落至正常水平,市场租金也因此承压。有报告指出,美国市场的租赁需求同比大幅下降。此外,数据显示公司短期债务超过流动资产,这可能构成一定的流动性风险。
分析师观点分歧显著
市场对安博的估值分歧明显。InvestingPro的公允价值模型计算其内在价值为每股115.53美元,这意味着较当前股价有15.5%的潜在下跌空间。
然而,华尔街分析师的共识目标价则显示有17.1%的上涨潜力。这种分歧也体现在具体评级上:巴克莱(Barclays)给予“增持”评级,而蒙特利尔银行资本市场(BMO Capital Markets)则给出“跑输大市”评级,目标价仅104美元。这种观点上的差异凸显了投资者在评估安博的长期增长故事与当前估值和宏观阻力时所面临的复杂局面。