
Story
Prologis: डिविडेंड निवेशकों के लिए आकर्षक, लेकिन मूल्यांकन और बाजार की चुनौतियां बरकरार
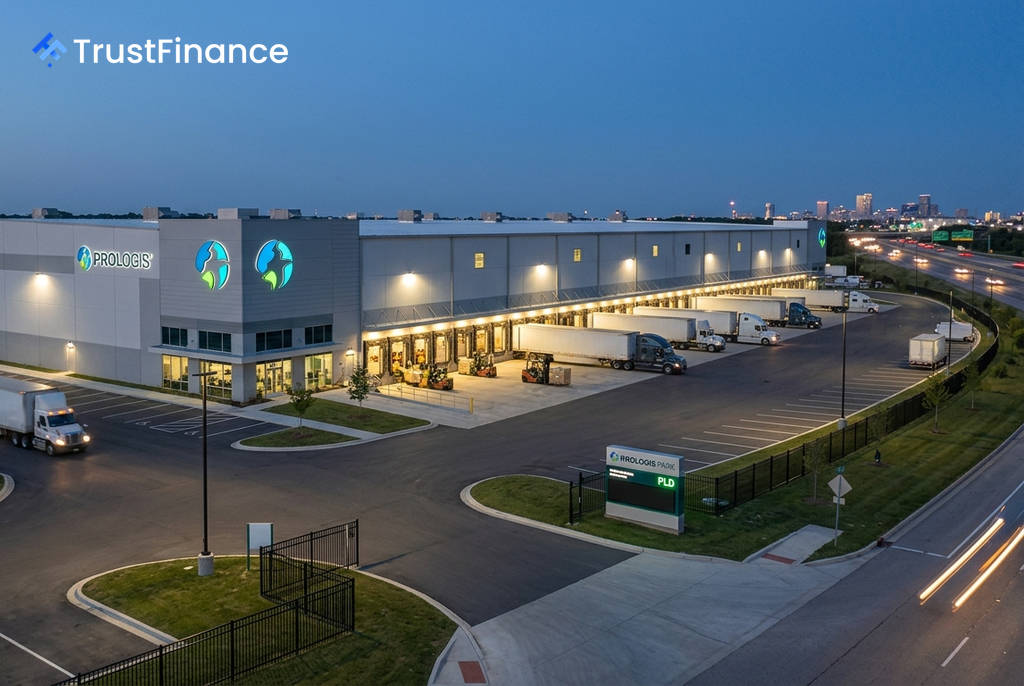
लॉजिस्टिक्स और वेयरहाउसिंग क्षेत्र की दिग्गज कंपनी प्रोलॉगिस (PLD) डिविडेंड ग्रोथ के अपने मजबूत ट्रैक रिकॉर्ड के कारण आय-केंद्रित निवेशकों का ध्यान आकर्षित कर रही है। हालांकि, कंपनी का मौजूदा मूल्यांकन और औद्योगिक रियल एस्टेट बाजार में नरमी के संकेत एक सतर्क दृष्टिकोण की मांग करते हैं।
डिविडेंड का दमदार प्रदर्शन
प्रोलॉगिस ने लगातार 12 वर्षों तक अपने डिविडेंड में वृद्धि की है, जो शेयरधारकों को पुरस्कृत करने की उसकी प्रतिबद्धता को दर्शाता है। पिछले पांच वर्षों में, कंपनी का प्रति शेयर डिविडेंड 70% बढ़कर $2.52 से $4.28 हो गया है।
$136.66 के मौजूदा शेयर मूल्य पर, यह 3.1% की डिविडेंड यील्ड प्रदान करता है। लंबी अवधि के निवेशकों के लिए, लगातार डिविडेंड वृद्धि का मतलब है कि शुरुआती निवेश पर यील्ड (yield on cost) समय के साथ काफी बढ़ जाता है, जो चक्रवृद्धि के प्रभाव को उजागर करता है।
तेजी और मंदी के कारक
कंपनी के लिए सकारात्मक और नकारात्मक दोनों पहलू हैं जिन पर निवेशकों को विचार करना चाहिए।
प्रमुख सकारात्मक पहलू
 Ad
- मजबूत राजस्व वृद्धि: 2021 में $5.16 बिलियन से बढ़कर 2025 में $9.19 बिलियन होने का अनुमान है, जो लगभग 78% की वृद्धि है।
- ई-कॉमर्स की मांग: लास्ट-माइल वेयरहाउसिंग की संरचनात्मक मांग बनी हुई है।
- वैश्विक उपस्थिति: 19 देशों में परिचालन किसी एक बाजार के जोखिम को कम करता है।
- उच्च मार्जिन: सकल मार्जिन लगातार 75% से ऊपर बना हुआ है, जो परिचालन दक्षता को दर्शाता है।
चिंता के मुख्य कारण
- उच्च मूल्यांकन: स्टॉक 30.9x के पी/ई अनुपात पर कारोबार कर रहा है, जो बताता है कि बाजार ने भविष्य में मजबूत वृद्धि की उम्मीद पहले ही कर ली है।
- बाजार में नरमी: महामारी के बाद के उच्च स्तर से वेयरहाउस की ऑक्यूपेंसी दरें सामान्य हो रही हैं और बाजार के किराए पर दबाव है।
- फेयर वैल्यू गैप: InvestingPro का फेयर वैल्यू मॉडल $115.53 का आंतरिक मूल्य सुझाता है, जो मौजूदा स्तरों से -15.5% की गिरावट का संकेत देता है।
- कमजोर लिक्विडिटी: कंपनी के अल्पकालिक दायित्व उसकी तरल संपत्ति से अधिक हैं, जो एक सतर्कता का संकेत है।
विश्लेषकों की विभाजित राय
प्रोलॉगिस को लेकर विश्लेषकों की राय बंटी हुई है, जो इसके मूल्यांकन और बाजार की अनिश्चितताओं को दर्शाती है। विश्लेषकों का आम सहमति मूल्य लक्ष्य मौजूदा कीमतों से +17.1% की संभावित वृद्धि दर्शाता है, जो फेयर वैल्यू मॉडल के विपरीत है।
उदाहरण के लिए, बार्कलेज ने $119 के लक्ष्य के साथ 'ओवरवेट' रेटिंग दी है, जबकि बीएमओ कैपिटल मार्केट्स ने $104 के लक्ष्य के साथ 'अंडरपरफॉर्म' रेटिंग दी है। यह विभाजन बताता है कि निवेशक कंपनी की मजबूत गुणवत्ता और विकास की कहानी को उसके महंगे मूल्यांकन और निकट-अवधि के बाजार दबावों के मुकाबले तौल रहे हैं।