
Story
Prologis Pamer Pertumbuhan Dividen Kukuh, Tetapi Penilaian Tinggi Timbulkan Persoalan
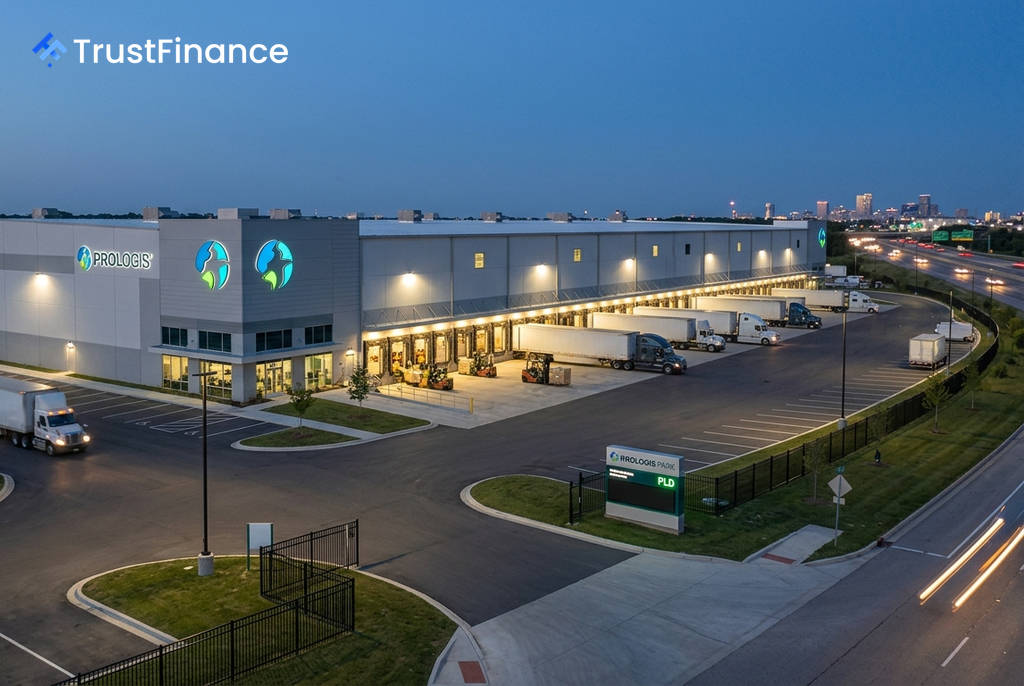
Prologis (PLD), sebuah amanah pelaburan hartanah (REIT) industri terkemuka, menunjukkan profil yang menarik bagi pelabur dividen dengan rekod peningkatan pembayaran selama 12 tahun berturut-turut. Walau bagaimanapun, penilaian sahamnya yang tinggi dan cabaran semasa dalam sektor logistik menimbulkan persoalan tentang potensi risiko berbanding ganjaran pada harga semasa.
Pertumbuhan Dividen yang Konsisten
Daya tarikan utama Prologis terletak pada sejarah pertumbuhannya yang terbukti. Syarikat itu bukan sahaja menawarkan hasil dividen semasa sebanyak 3.1% pada harga dagangan $136.66, tetapi juga telah mengembangkan pembayarannya secara agresif. Dalam tempoh lima tahun, dividen sesaham telah meningkat sebanyak 70%, daripada $2.52 kepada $4.28 (dolar AS).
Sejak 2021, pertumbuhan dividen tahunan syarikat kekal teguh, menunjukkan keupayaannya untuk menjana aliran tunai yang meningkat secara konsisten. Pertumbuhan kompaun ini adalah faktor penting bagi pelabur jangka panjang yang mencari pendapatan pasif yang semakin meningkat.
Faktor Pendorong dan Risiko Pasaran
Kekuatan Prologis disokong oleh beberapa faktor pendorong struktur yang mampan. Permintaan yang berterusan untuk gudang logistik moden, didorong oleh e-dagang dan keperluan rantaian bekalan, kekal utuh. Selain itu, jejak globalnya di 19 negara dan pengembangan ke dalam pasaran pusat data yang berkembang pesat menyediakan kepelbagaian dan sumber pendapatan baharu.
Walau bagaimanapun, syarikat itu berdepan beberapa cabaran jangka pendek. Penganalisis memerhatikan normalisasi kadar penghunian daripada paras tertinggi pasca-pandemik dan tekanan ke atas sewa pasaran. Laporan juga menunjukkan penurunan ketara dalam permintaan pajakan di Amerika Syarikat, yang boleh menjejaskan prestasi dalam tempoh terdekat.
 Ad
Perspektif Penilaian dan Penganalisis
Penilaian semasa Prologis menjadi titik perbalahan utama. Dengan nisbah harga kepada perolehan (P/E) pada 30.9x, saham ini didagangkan pada premium yang tinggi, menandakan jangkaan pasaran yang optimistik.
Pandangan mengenai nilai saksama saham ini bercanggah:
- Model Nilai Saksama InvestingPro menganggarkan nilai intrinsik pada $115.53, membayangkan potensi penurunan sebanyak -15.5% daripada paras semasa.
- Sebaliknya, konsensus penganalisis menunjukkan potensi kenaikan sebanyak +17.1% kepada sasaran harga purata mereka.
Percanggahan ini dicerminkan dalam syor penganalisis yang berbeza-beza, daripada 'Underperform' oleh BMO Capital Markets kepada 'Overweight' oleh Barclays. Ini menunjukkan ketidaktentuan di kalangan pakar pasaran mengenai hala tuju saham ini dalam jangka pendek.