
Story
物流REIT大手プロロジス:12年連続増配の魅力とバリュエーションの課題
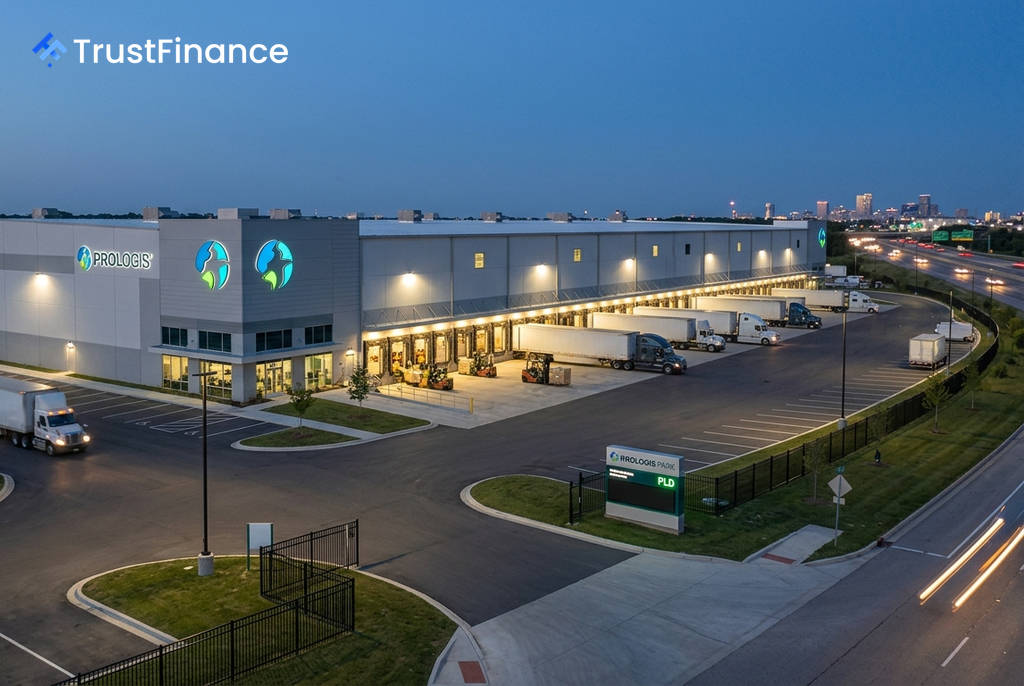
物流不動産(REIT)大手のプロロジス(PLD)が、その安定した配当成長で注目されている。同社は12年連続で増配を続けており、現在の株価(9月3日時点、136.66ドル)での配当利回りは3.1%に達する。しかし、その一方でバリュエーションには割高感も指摘されており、投資家は長期的な成長性と現在の株価水準を慎重に評価する必要がある。
12年連続の増配実績
プロロジスの最大の魅力は、継続的な株主還元にある。1株当たりの年間配当は過去5年間で70%増加し、2.52ドルから4.28ドルへと大きく伸びた。近年の配当成長率は以下の通り。
- 2022年: 3.16ドル(前年比 +25.4%)
- 2023年: 3.48ドル(同 +10.1%)
- 2024年: 3.84ドル(同 +10.3%)
- 2025年: 4.04ドル(同 +5.2%)
このように一貫した増配は、長期保有の投資家にとって複利効果をもたらし、企業の安定した収益力を示唆している。
事業の追い風と懸念材料
プロロジスの成長を支えているのは、Eコマースの拡大に伴う「ラストマイル」物流施設への根強い需要だ。同社は世界19カ国に拠点を持ち、特定地域の景気変動リスクを分散している。さらに、成長分野であるデータセンター事業への進出も新たな収益源として期待されている。
 Ad
一方で、懸念材料も存在する。パンデミック後に記録的な水準にあった施設の稼働率は正常化に向かっており、市場賃料には下落圧力がかかっているとの見方もある。また、短期的な負債が流動資産を上回っている点や、株価のベータ値が1.32と比較的高いことも、一部の投資家にとって注意点となる。
割高感のあるバリュエーション
現在のプロロジスの株価収益率(PER)は30.9倍、EV/EBITDA倍率は23.5倍と、市場から高い成長期待が織り込まれていることを示している。
アナリストの評価は分かれている。Investing.comが提供するInvestingProのフェアバリューモデルでは、本質的価値は115.53ドルと算出され、現在の株価から15.5%の下落余地があることを示唆している。これに対し、アナリストの平均目標株価は17.1%の上昇余地を示しており、見方が対立している。例えば、BMOキャピタル・マーケッツは「アンダーパフォーム」の評価で目標株価を104ドルとする一方、バークレイズは「オーバーウエート」で119ドルを目標としている。
プロロジスは市場での支配的な地位や増配実績といった質の高さを持つが、現在のバリュエーションはその魅力を一部相殺している可能性がある。長期的な成長ストーリーは依然として有効であるものの、投資タイミングについては慎重な判断が求められるだろう。