
Story
Prologis: Cổ phiếu tăng trưởng cổ tức đối mặt với định giá cao và rủi ro ngắn hạn
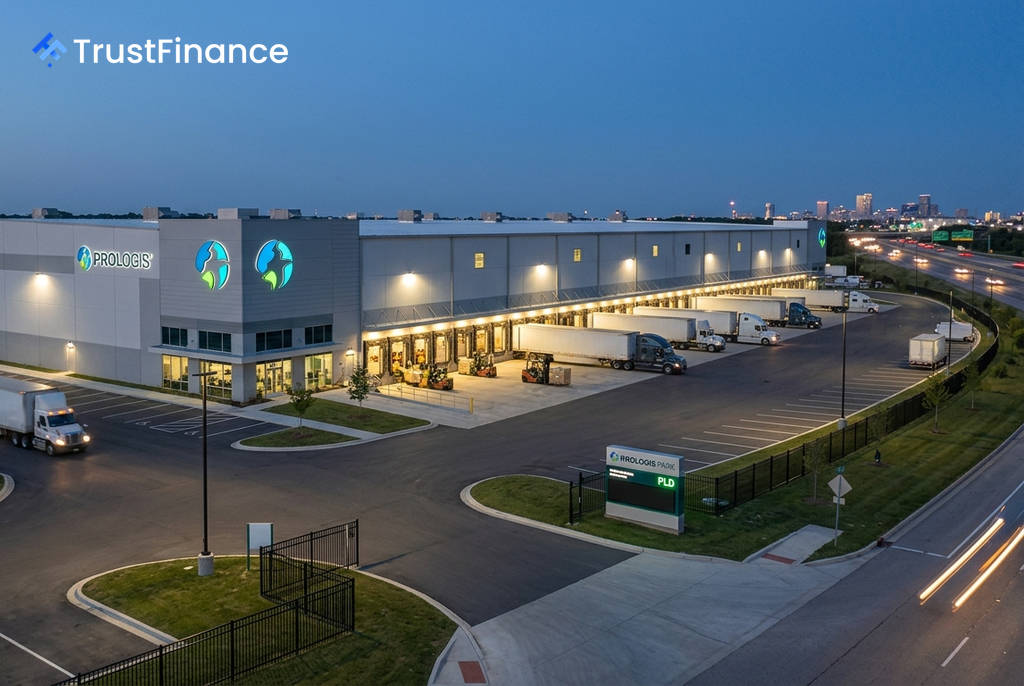
Prologis (PLD), công ty hàng đầu trong lĩnh vực bất động sản công nghiệp, đang thu hút sự chú ý nhờ lịch sử tăng trưởng cổ tức bền vững, nhưng mức định giá cao và những thách thức ngắn hạn của ngành đang tạo ra một góc nhìn trái chiều về triển vọng của cổ phiếu.
Tăng trưởng cổ tức ấn tượng
Prologis đã có 12 năm liên tiếp tăng cổ tức, một thành tích hấp dẫn đối với các nhà đầu tư tìm kiếm thu nhập. Tại mức giá hiện tại là 136,66 USD, cổ phiếu này mang lại tỷ suất cổ tức 3,1%. Tuy nhiên, câu chuyện thực sự nằm ở tốc độ tăng trưởng, với mức chi trả cổ tức đã tăng 70% trong 5 năm qua, từ 2,52 USD lên 4,28 USD trên mỗi cổ phiếu.
Sự tăng trưởng kép này là một điểm cộng lớn cho các nhà đầu tư dài hạn. Dữ liệu từ Investing.com cho thấy sự tăng trưởng mạnh mẽ trong những năm gần đây:
- 2022: 3,16 USD/cổ phiếu (+25,4% so với năm trước)
- 2023: 3,48 USD/cổ phiếu (+10,1%)
- 2024: 3,84 USD/cổ phiếu (+10,3%)
- Hiện tại (hàng năm): 4,28 USD/cổ phiếu
Luận điểm đầu tư và các yếu tố rủi ro
Triển vọng của Prologis được củng cố bởi các yếu tố cơ bản vững chắc nhưng cũng đối mặt với những cơn gió ngược đáng kể.
Động lực tăng trưởng dài hạn
 Ad
Các yếu tố thuận lợi mang tính cấu trúc vẫn còn nguyên vẹn. Doanh thu của công ty đã tăng gần 78% trong 4 năm, từ 5,16 tỷ USD (2021) lên 9,19 tỷ USD (2025), và EBITDA cũng tăng trưởng tương ứng. Các động lực chính bao gồm nhu cầu kho bãi phục vụ thương mại điện tử và logistics, danh mục đầu tư đa dạng trên 19 quốc gia, và chiến lược mở rộng sang mảng trung tâm dữ liệu tăng trưởng cao. Biên lợi nhuận gộp ổn định trên 75% cũng là một minh chứng cho sức mạnh hoạt động của công ty.
Những thách thức ngắn hạn
Tuy nhiên, các nhà đầu tư cần lưu ý đến những rủi ro hiện hữu. Tỷ lệ lấp đầy đang bình thường hóa sau mức đỉnh thời kỳ hậu đại dịch và giá thuê trên thị trường đang chịu áp lực. Các báo cáo cho thấy nhu cầu thuê mặt bằng tại Mỹ đã giảm mạnh so với cùng kỳ năm ngoái. Ngoài ra, một số chỉ số thanh khoản cho thấy các nghĩa vụ ngắn hạn của công ty đang vượt quá tài sản lưu động.
Định giá và góc nhìn của các nhà phân tích
Sự phân hóa lớn nhất nằm ở vấn đề định giá. Với tỷ lệ P/E là 30,9x và EV/EBITDA là 23,5x, Prologis đang được định giá cho một kịch bản tăng trưởng hoàn hảo. Mô hình Giá trị hợp lý của InvestingPro ước tính giá trị nội tại của cổ phiếu chỉ ở mức 115,53 USD, hàm ý rủi ro giảm giá -15,5% so với mức hiện tại.
Ngược lại, giới phân tích Phố Wall lại có cái nhìn lạc quan hơn, với mức giá mục tiêu đồng thuận cho thấy tiềm năng tăng giá +17,1%. Sự khác biệt này được thể hiện qua các khuyến nghị đa dạng, từ "Underperform" (Kém hiệu quả) của BMO Capital Markets với giá mục tiêu 104 USD, đến "Overweight" (Tăng tỷ trọng) của Barclays với mục tiêu 119 USD. Đối với các nhà đầu tư tiềm năng, việc cân nhắc giữa chất lượng cơ bản và rủi ro định giá ở mức giá hiện tại là yếu tố then chốt.