
Story
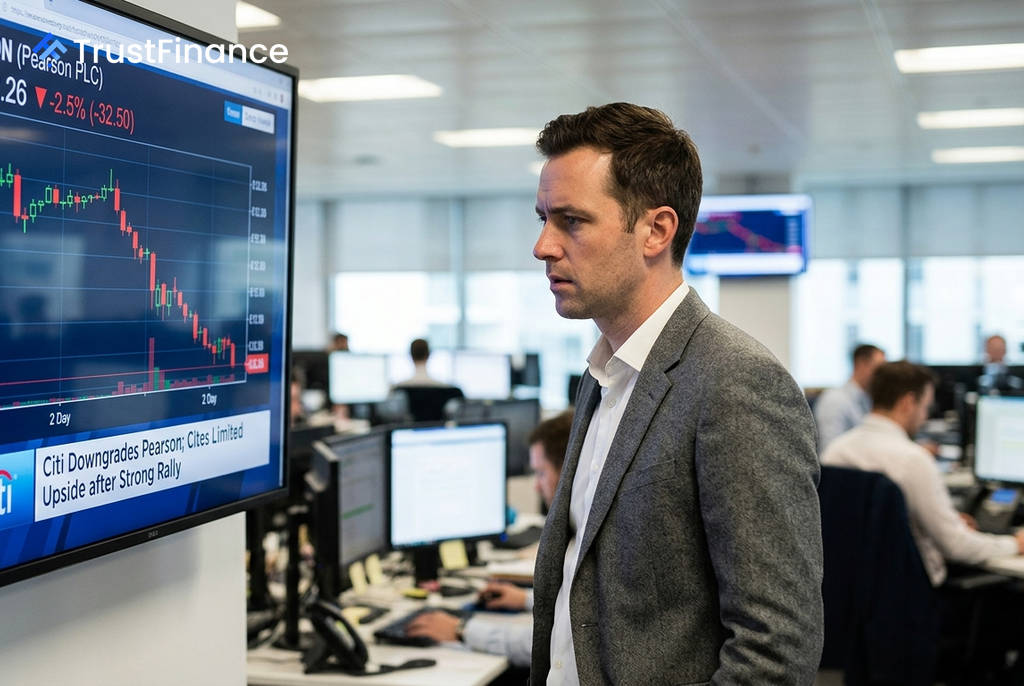
花旗稱培生集團漲多空間有限 降評後股價應聲下跌
Text size
Background
全球教育出版商培生集團 (Pearson PLC) 週三股價下跌 2.5%,此前花旗集團 (Citi) 分析師以股價漲幅已高為由,將其股票評級從「買入」下修至「中性」,並指出短期上漲空間有限。
評級與估值分析
花旗在報告中指出,自今年二月低點以來,培生股價已大幅反彈約 40%,使得估值已屬合理 (fairly valued),進一步的上漲潛力受限。花旗認為,以目前股價計算,培生的 2026 年預估本益比為 17.4 倍。
儘管下調評級,花旗卻將培生的目標價從 1,300 便士上調至 1,345 便士。此舉主要反映其目標本益比從 16.5 倍提高至 17 倍,理由是公司強勁的營運表現,以及市場對於人工智慧 (AI) 顛覆其業務的擔憂有所消退。
營運表現好壞參半
花旗肯定了培生上半年的營運進展,包括銷售和調整後息稅前利潤 (EBIT) 皆略優於預期,且虛擬學習部門展現有機增長動能,高等教育、虛擬學習等部門的利潤率也有所提升。
 Ad
然而,這些利多被部分業務的疲軟所抵銷。報告指出,評估與資格認證部門的利潤率因銷售組合及一次性交付成本而弱於預期。此外,公司亦下調了英語學習部門的有機增長指引。
財務預測調整與展望
基於上述因素,花旗將培生 2026 年的有機增長預測從 4.8% 微幅下調至 4.7%,並將該年度的調整後 EBIT 及每股盈餘 (EPS) 預測雙雙調降 1%。最新的 2026 年稀釋後每股盈餘預估為 70.6 便士。
展望未來,花旗認為培生的利潤率仍有顯著的長期增長空間,並稱公司中期平均每年 40 個基點的利潤率改善目標,可能僅是「下限而非上限」。分析師也點出潛在風險,包括 AI 競爭對手、美國高等教育入學人數面臨的人口結構逆風,以及移民減少對英語檢定考試 (PTE) 增長的影響。