
Story
ピアソン株が下落、シティが急騰後のバリュエーションを理由に「中立」へ格下げ
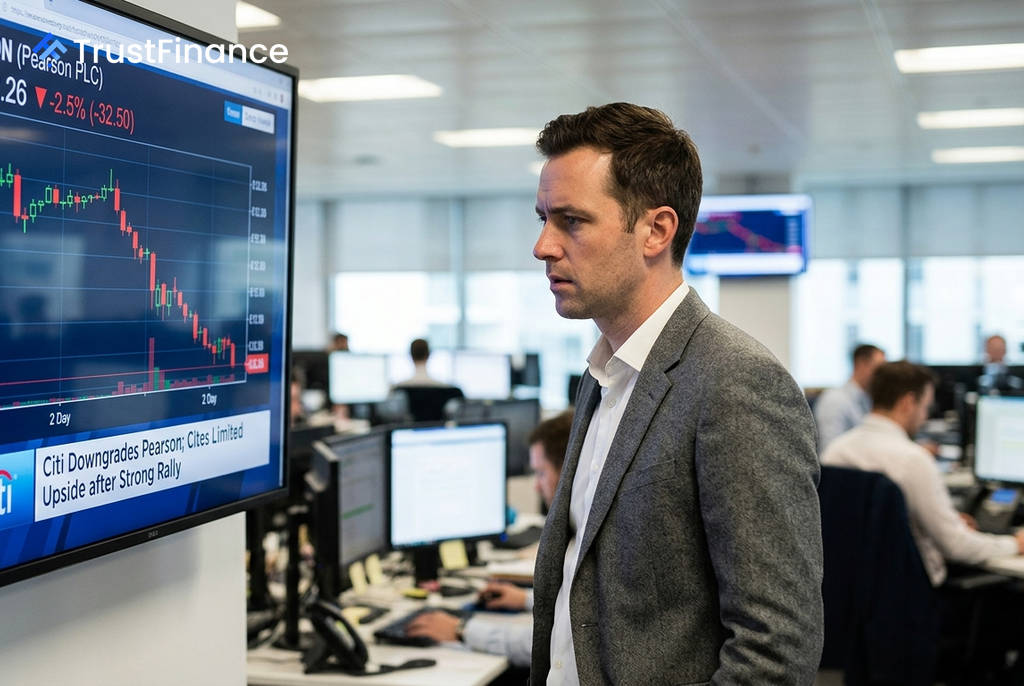
シティが教育大手ピアソン(Pearson plc)の株式投資判断を「買い」から「中立」に引き下げたことを受け、同社株は水曜日の取引で2.5%下落した。シティは、2月の安値から約40%という大幅な株価上昇により、現在の株価は適正に評価されており、短期的な上値余地は限定的だと指摘している。
投資判断引き下げの背景
シティは投資判断を格下げした一方で、ピアソンの目標株価は1,300ペンスから1,345ペンスに引き上げた。これは主に、目標株価収益率(PER)を16.5倍から17倍に引き上げたことが要因だ。シティによると、現在の株価は同行の2026年予想PERの17.4倍で取引されている。
シティは、ピアソンの上半期決算が売上高と調整後EBIT(利払い・税引き前利益)で小幅な予想上振れを記録し、仮想学習部門でのオーガニック成長の勢いや、高等教育、仮想学習、法人向け学習・スキル部門での利益率改善など、事業運営面での前向きな進展があったと評価している。
業績見通しの修正
一方で、シティはいくつかの懸念材料も指摘した。上半期において、評価・資格認定部門の利益率は売上構成の変化や一時的な配送コストにより予想を下回った。また、ピアソンは英語学習部門のオーガニック成長率見通しを下方修正している。
 Ad
これらを反映し、シティはピアソンの2026年オーガニック成長率予想を4.8%から4.7%へとわずかに引き下げた。また、評価・資格認定部門の利益率低下と英語学習部門の見通し下方修正を理由に、2026年の調整後EBITおよび1株当たり利益(EPS)の予想をそれぞれ1%下方修正した。新たな2026年の希薄化後EPS予想は70.6ペンスとなっている。
今後の見通しとリスク
シティは、ピアソンの中期的な利益率改善の見通しは堅調であり、長期的にはさらなるコスト効率化の余地があると見ている。短期的な株価の動向については、第4四半期の業績が重要な要因になるとし、第3四半期に比べて比較対象となる前年同期のハードルが高くなる点を指摘した。
シティが目標株価に対するリスクとして挙げた主な要因は以下の通り。
- AIを活用した競合他社による市場の破壊
- 米国の人口動態に起因する大学入学者数の減少という逆風
- AIによる教育コンテンツの生成
- 移民減少による英語能力試験(PTE)の成長への影響