
Story
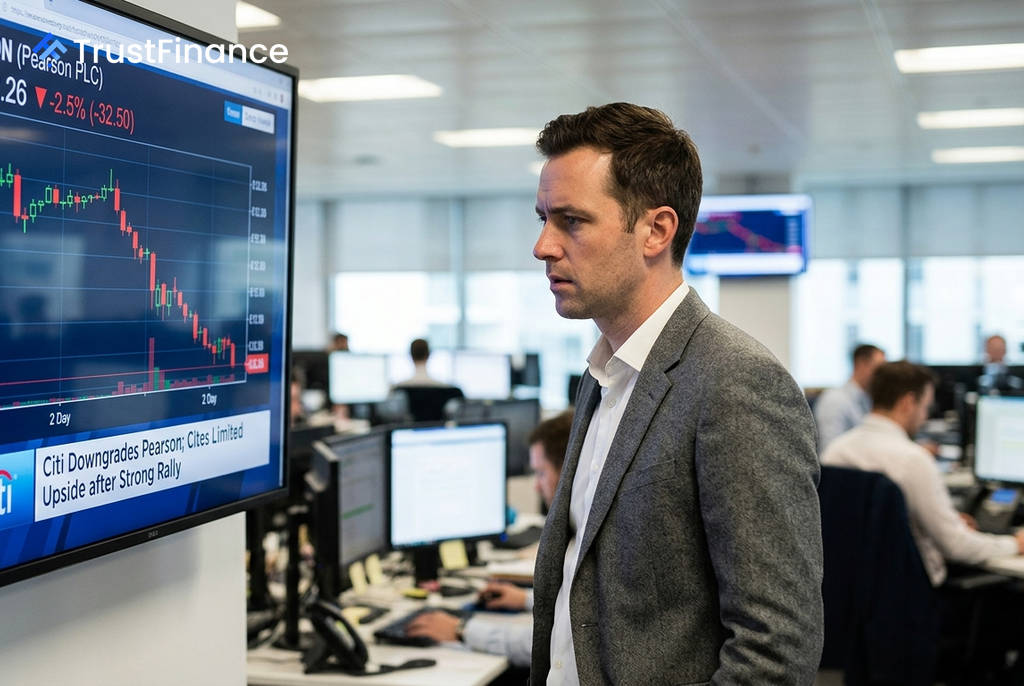
花旗因上涨空间有限下调培生评级,股价承压下跌
Text size
Background
教育出版集团培生(Pearson)股价周三下跌 2.5%。此前,花旗银行(Citi)发布报告,以股价近期大幅上涨后估值已趋于合理为由,将其股票评级从“买入”下调至“中性”。
花旗分析师指出,自今年二月低点以来,培生股价已大幅反弹约 40%,导致其短期上涨空间受限。尽管下调了评级,该行仍将培生的目标价从1,300便士上调至 1,345便士。
评级调整与估值分析
花旗表示,上调目标价主要得益于其目标市盈率倍数从16.5倍提高至17倍。报告指出,按当前股价计算,培生的交易价格相当于花旗对其2026年预期市盈率的 17.4倍。
分析师认为,目标倍数的提升反映了公司强劲的运营势头,以及市场对于人工智能(AI)可能颠覆其业务的担忧有所消退。然而,在经历强劲反弹后,目前的估值水平已充分反映了这些积极因素。
业绩表现喜忧参半
根据花旗的分析,培生上半年的业绩展现了积极的运营进展,销售额和调整后息税前利润(EBIT)均略高于预期。其中,虚拟学习部门的有机增长势头良好,而高等教育、虚拟学习以及企业学习与技能部门的利润率均有所提高。
 Ad
然而,报告也指出了几个负面因素:
- 评估与资格认证部门的上半年利润率因销售组合及一次性交付成本而弱于预期。
- 公司下调了英语语言学习业务的有机增长指引。
基于这些因素,花旗将培生2026年的有机增长预期从4.8%微调至 4.7%,并将其调整后EBIT和每股收益(EPS)的预测分别下调了 1%。调整后,花旗对培生2026年的稀释后每股收益预测为 70.6便士。
长期前景与短期风险
尽管下调评级,花旗对培生的长期利润率提升仍持乐观态度,认为管理层专注于再投资以支持长期有机增长,且运营模式的演进为成本效率提升提供了进一步空间。
然而,短期内,第四季度的业绩将是影响股价的关键驱动因素,届时公司将面临更严峻的同比增长基数比较。花旗还列出了其目标价面临的几项风险,包括来自AI竞争对手的颠覆、影响高等教育收入的美国人口结构逆风,以及AI生成教育内容等。