
Story
Palantir 估值達極端水平,模型顯示潛在跌幅達 25%
Text size
Background
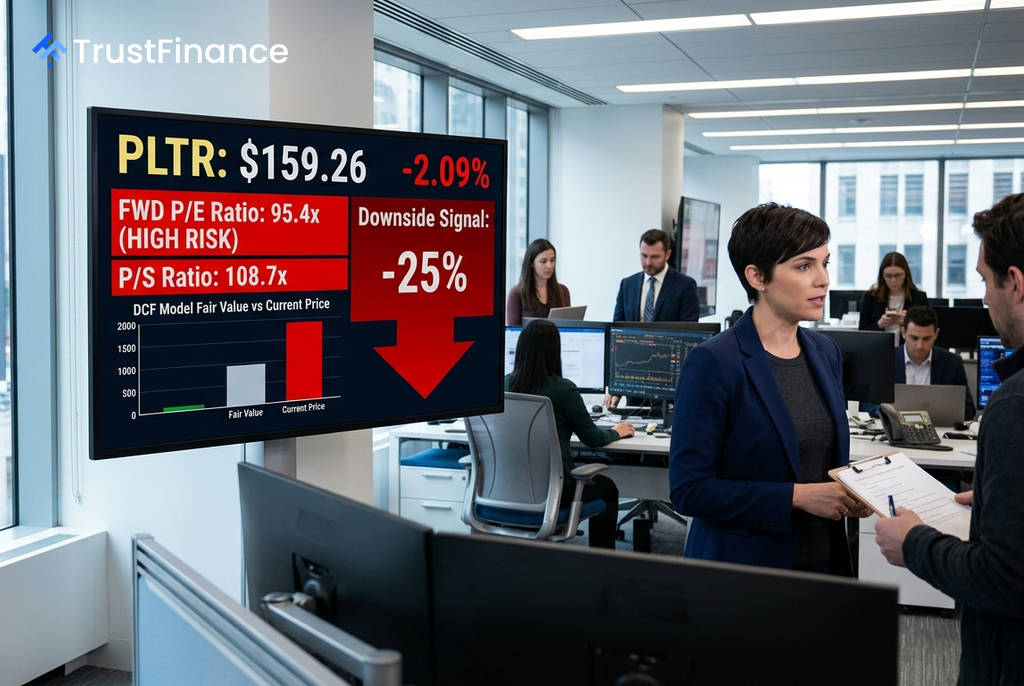
根據 Investing.com 的分析,數據分析軟體公司 Palantir (PLTR) 的股價估值已達到極端水平,其預期本益比高達 95.4 倍,而多個公允價值模型均顯示,其股價可能面臨約 25% 的下行風險。
估值指標遠超同業
Palantir 目前的估值在軟體業中名列前茅,多項指標遠高於市場平均水平,引發市場對其高估的擔憂。
- 預期本益比 (Forward P/E): 高達 95.4 倍,而標準普爾 500 指數的平均本益比不到 25 倍,即便是其他高成長的人工智慧軟體同業也鮮少超過 60 倍。
- 股價營收比 (Price-to-Sales): 達到驚人的 108.74 倍。
- 股價淨值比 (Price-to-Book): 為 64.3 倍。
分析指出,基於現金流量折現法 (DCF) 和同業比較等多種公允價值模型,Palantir 的合理股價較當前市價有 25% 至 25.3% 的潛在跌幅。儘管分析師的共識目標價為 189.24 美元,意味著約 12.5% 的上漲空間,但這需要公司未來成長達到極其樂觀的假設。
基本面強勁但已反映在股價
儘管估值過高,Palantir 的公司基本面依然十分強勁,展現出卓越的成長動能與獲利能力。
 Ad
- 營收成長: 預計 2026 年營收將達到 80 億美元,近幾季的年增長率維持在 85% 至 93% 之間。
- 獲利能力: 預估 2026 年每股盈餘 (EPS) 成長率高達 170.6%。EBITDA 利潤率為 32.2%,淨利率為 36.3%,投入資本回報率 (ROIC) 達 18.4%,均為軟體業的優異水平。
- 財務狀況: 公司持有 69.5 億美元的淨現金,財務狀況穩健。
然而,分析師警告,市場似乎已將這些優異表現完全計入股價。Benchmark 指出,Palantir 的表現已被市場「提前定價」。此外,公司的自由現金流收益率僅 0.4% 且不支付股息,意味著投資者的所有回報都必須來自股價上漲。
投資展望:成長與風險的拉鋸
目前市場對 Palantir 的看法呈現分歧。美國銀行 (BofA)、Oppenheimer 等持樂觀態度,而花旗 (Citi) 和 Jefferies 則對其高估值風險提出警告。
總結而言,Palantir 是一家基本面優質、成長迅速的公司,但其股價已「為完美定價」。目前的估值假設了公司在未來數年內都能完美執行其成長策略,幾乎沒有容錯空間。若未來成長速度稍有放緩,股價便可能面臨劇烈修正。對投資者而言,這意味著在巨大的潛在回報背後,也伴隨著相當高的風險。