
Story
パランティア株、バリュエーションに過熱感か FAIR VALUEモデルは25%下落を示唆
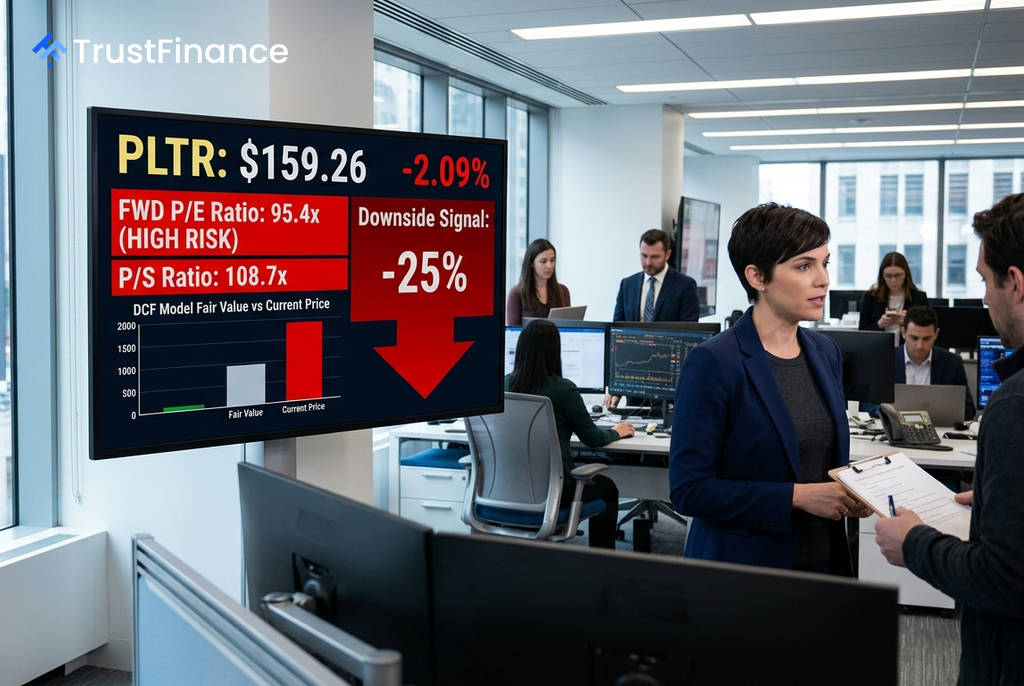
データ分析ソフトウェア大手のパランティア・テクノロジーズ(PLTR)の株価は、その高い成長性にもかかわらず、バリュエーション(株価評価)が極端な水準に達しており、投資家の間で警戒感が高まっている。Investing.comが報じたところによると、同社の株価は複数のフェアバリューモデル(適正価値評価モデル)に基づくと、現状から約25%の下落余地があると試算されている。
記録的な水準の株価指標
パランティアの現在のバリュエーションは、ソフトウェア業界の中でも突出している。主な指標は以下の通り。
- 予想株価収益率(PER): 95.4倍
- 株価売上高倍率(PSR): 108.74倍
- 株価純資産倍率(PBR): 64.3倍
これらの数値は、S&P 500の平均PER(25倍未満)や、他の高成長AI関連ソフトウェア企業の多く(通常60倍未満)を大幅に上回る。ディスカウント・キャッシュフロー(DCF)法や同業他社比較などのモデルでは、現在の株価から25%から25.3%の下落の可能性が示唆されている。
高い成長性と健全な財務
 Ad
一方で、同社の事業ファンダメンタルズは非常に力強い。2026年の売上高は80億ドルに達すると予測されており、直近の四半期では前年同期比で85〜93%の成長を記録している。2026年の1株当たり利益(EPS)成長率は170.6%と見込まれている。
収益性も高く、EBITDAマージンは32.2%、純利益率は36.3%に達する。また、69.5億ドルのネットキャッシュ・ポジションを持つなど財務は健全で、自己資本利益率(ROE)も26.2%と優れている。しかし、フリーキャッシュフロー利回りはわずか0.4%で、配当は実施していないため、投資家のリターンは株価上昇に完全に依存する形となる。
市場の見方と今後の展望
アナリストの評価は二分している。BofAやオッペンハイマーなどは強気な見方を示す一方、シティやジェフリーズはバリュエーションリスクを指摘し、慎重な姿勢を崩していない。アナリストのコンセンサス目標株価は189.24ドルで、現在値から約12.5%の上昇余地を示唆しているが、これはフェアバリューモデルの試算とは対照的だ。
現在の株価は、今後数年間にわたる完璧な事業遂行を織り込んだ「priced for perfection」の状態にあると指摘できる。AI市場の拡大が期待通りに進み、パランティアが競合を圧倒し続ければ現在の価格が正当化される可能性もあるが、少しでも成長が鈍化すれば、株価が急激に修正されるリスクを内包している。