
Story
Penilaian Palantir: P/E Hadapan 95x Isyarat Ruang Kenaikan Terhad, Risiko Penurunan 25%
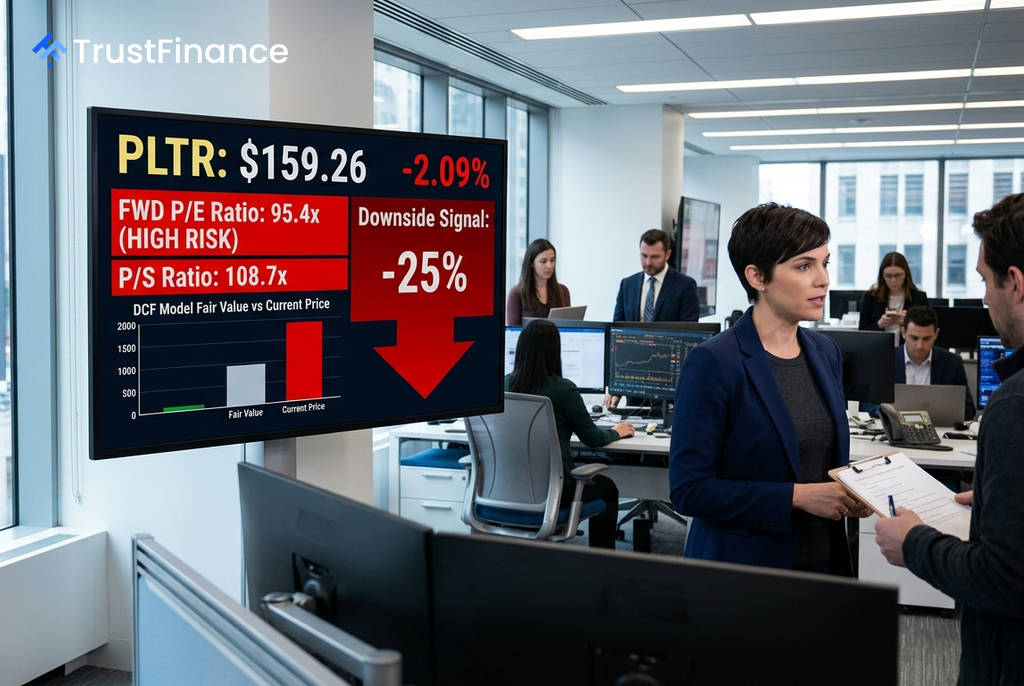
Saham Palantir Technologies (NYSE:PLTR) kini didagangkan pada penilaian yang sangat tinggi, menimbulkan kebimbangan dalam kalangan pelabur mengenai ruang kenaikan yang terhad. Model-model penilaian mencadangkan potensi penurunan sehingga 25% daripada harga semasa, walaupun syarikat terus mencatatkan pertumbuhan perniagaan yang kukuh.
Penilaian Melambung Tinggi
Menurut data yang dianalisis oleh Investing.com, metrik penilaian Palantir berada pada tahap yang jauh mengatasi purata pasaran. Saham syarikat perisian ini didagangkan pada nisbah yang mencabar, termasuk:
- Nisbah Harga-ke-Pendapatan (P/E) Hadapan: 95.4x
- Nisbah Harga-ke-Jualan: 108.74x
- Nisbah Harga-ke-Buku: 64.3x
Sebagai perbandingan, purata nisbah P/E untuk indeks S&P 500 adalah di bawah 25x, dan syarikat perisian kecerdasan buatan (AI) lain yang bertumbuh pesat jarang melepasi paras 60x. Model nilai saksama, seperti Aliran Tunai Terdiskaun, mengunjurkan potensi penurunan antara 25% hingga 25.3% daripada harga pasaran semasa.
Pertumbuhan Kukuh Tetapi Sudah Diperhitungkan
 Ad
Di sebalik penilaian yang tinggi, asas perniagaan Palantir kekal teguh. Syarikat dijangka mencatatkan hasil sebanyak $8 bilion pada 2026, disokong oleh pertumbuhan hasil tahun-ke-tahun antara 85% hingga 93% pada suku-suku kebelakangan ini. Pertumbuhan pendapatan sesaham (EPS) juga diunjurkan meningkat sebanyak 170.6% pada 2026.
Walau bagaimanapun, penganalisis memberi amaran bahawa pasaran mungkin telah 'memperhitungkan' (priced in) prestasi cemerlang ini ke dalam harga sahamnya. Dengan hasil aliran tunai bebas hanya 0.4% dan tiada dividen dibayar, pulangan pelabur bergantung sepenuhnya pada kenaikan harga saham, yang meningkatkan lagi profil risikonya.
Implikasi kepada Pelabur
Sentimen penganalisis terhadap Palantir adalah bercampur-baur, dengan firma seperti BofA dan Oppenheimer kekal optimis, manakala Citi dan Jefferies menyuarakan kebimbangan terhadap risiko penilaian. Risiko utama bagi pelabur ialah saham ini 'dihargakan untuk kesempurnaan' (priced for perfection), yang bermaksud sebarang kelembapan pertumbuhan, walaupun sedikit, boleh mencetuskan pembetulan harga yang ketara.
Secara keseluruhannya, walaupun Palantir menunjukkan kualiti dan momentum perniagaan yang sebenar, penilaiannya yang agresif memberikan margin yang sangat kecil untuk sebarang kesilapan. Pelabur perlu menimbang potensi pertumbuhan jangka panjang dengan risiko penurunan yang signifikan pada paras harga semasa.