
Story
Valuasi Palantir Tembus 95x P/E, Model Tunjukkan Potensi Penurunan 25%
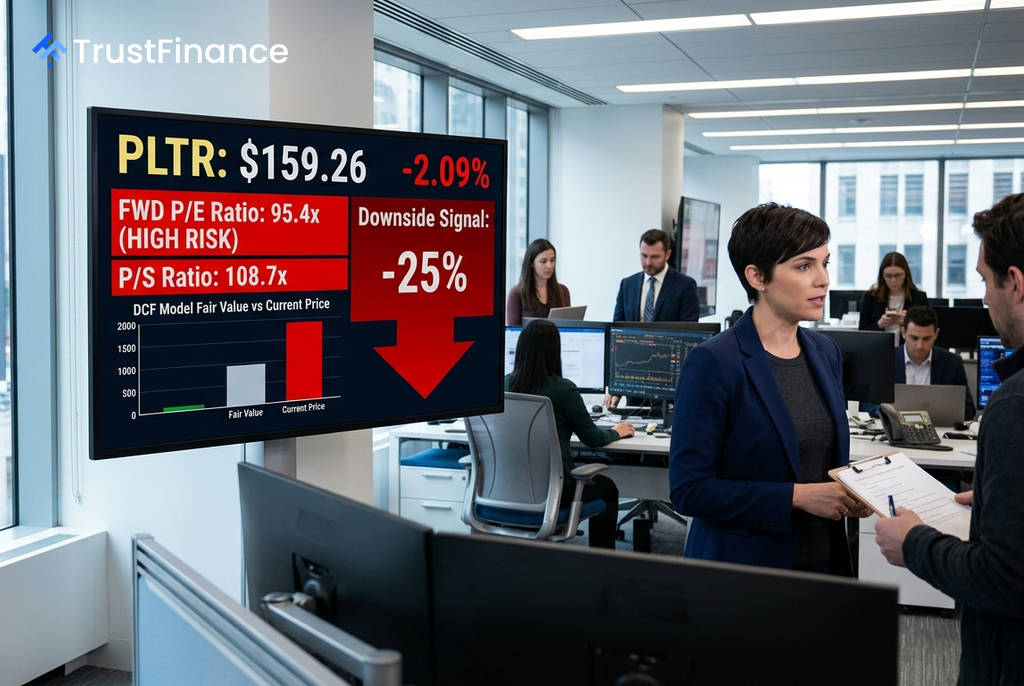
Valuasi saham Palantir Technologies Inc. (PLTR) telah mencapai level yang sangat tinggi, dengan harga sahamnya dinilai jauh di atas proyeksi fundamental yang paling optimistis sekalipun. Menurut data Investing.com, model-model nilai wajar bahkan mengindikasikan adanya potensi penurunan signifikan sebesar 25% dari level harga saat ini.
Metrik Valuasi yang Ekstrem
Palantir diperdagangkan dengan metrik valuasi yang menempatkannya di antara perusahaan perangkat lunak dengan valuasi tertinggi dalam sejarah. Angka-angka ini jauh melampaui rata-rata pasar dan bahkan perusahaan teknologi dengan pertumbuhan tinggi lainnya.
- Rasio P/E Forward: 95,4x, sementara rata-rata indeks S&P 500 berada di bawah 25x dan saham perangkat lunak AI lainnya jarang melampaui 60x.
- Rasio Harga terhadap Penjualan (P/S): 108,74x.
- Rasio Harga terhadap Buku (P/B): 64,3x.
Model nilai wajar dari Investing.com, yang didasarkan pada metode seperti Arus Kas Terdiskonto (DCF) dan perbandingan dengan perusahaan sejenis, memproyeksikan potensi penurunan antara -25% hingga -25,3%.
Kinerja Fundamental Kuat, Namun Sudah Diperhitungkan
 Ad
Di balik valuasi yang tinggi, fundamental bisnis Palantir memang menunjukkan kinerja yang solid. Perusahaan mencatatkan pertumbuhan pendapatan tahunan yang kuat, antara 85% hingga 93% dalam kuartal terakhir, dengan proyeksi pendapatan mencapai $8 miliar pada tahun 2026.
Pertumbuhan laba per saham (EPS) juga diperkirakan sangat besar, mencapai 170,6% pada tahun 2026. Selain itu, margin profitabilitasnya sehat, dengan margin EBITDA sebesar 32,2% dan margin laba bersih 36,3%. Namun, pasar tampaknya telah memperhitungkan semua kabar baik ini ke dalam harga saham. Hal ini tercermin dari imbal hasil arus kas bebas (*free cash flow yield*) yang hanya 0,4% dan ketiadaan dividen, yang berarti seluruh imbal hasil bagi investor harus berasal dari kenaikan harga saham.
Prospek dan Risiko di Depan
Pandangan para analis terbelah. Beberapa institusi seperti BofA dan Oppenheimer bersikap optimistis, sementara Citi dan Jefferies menyarankan kehati-hatian karena risiko valuasi. Konsensus target harga analis berada di $189,24, yang menyiratkan potensi kenaikan sekitar 12,5%, namun target paling optimistis di $255 memerlukan asumsi pertumbuhan masa depan yang sangat agresif.
Kesimpulannya, saham Palantir saat ini berada dalam posisi "dihargai untuk kesempurnaan". Meskipun fundamental perusahaan kuat, margin kesalahan sangat tipis. Setiap perlambatan pertumbuhan, sekecil apa pun, berisiko memicu koreksi harga yang tajam ke bawah.