
Story
팔란티어, 고평가 논란... "공정가치 모델, 25% 하락 가능성 시사"
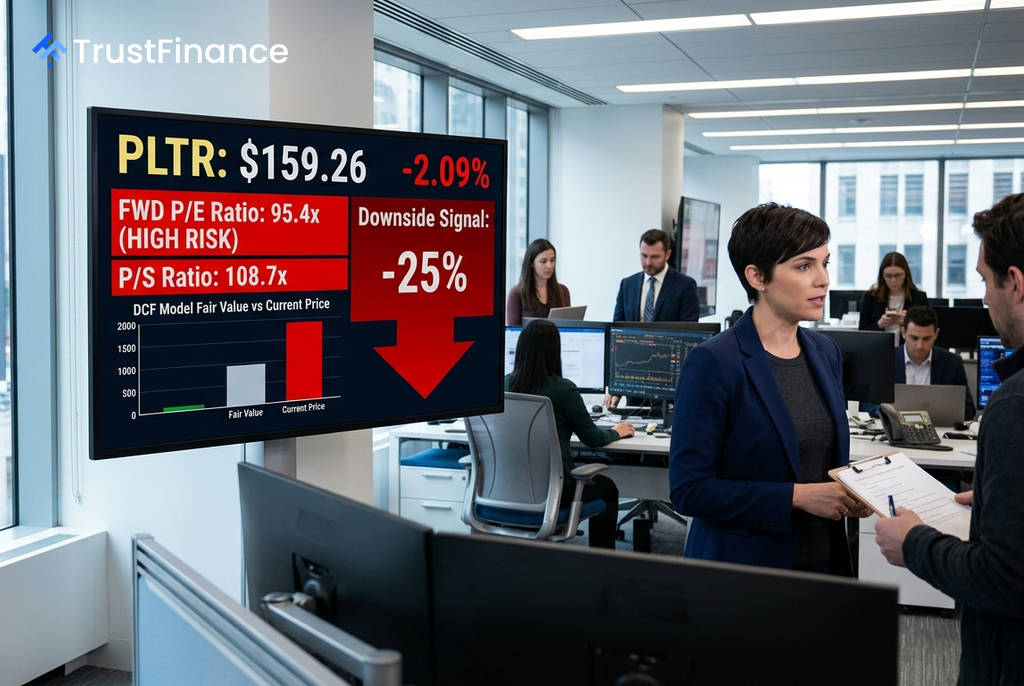
빅데이터 분석 기업 팔란티어(Palantir)의 주가가 견조한 성장세에도 불구하고 밸류에이션이 역사상 최고 수준에 도달해, 잠재적 하방 리스크가 크다는 분석이 제기되었다. Investing.com에 따르면, 주요 가치평가 모델들은 현재 주가 수준에서 약 25%의 하락 가능성을 시사하고 있다.
극심한 고평가 상태
팔란티어의 현재 밸류에이션 지표는 소프트웨어 업계에서도 이례적으로 높은 수준을 기록하고 있다. 이는 시장의 높은 기대감이 주가에 과도하게 반영되었음을 보여준다.
- 선행 주가수익비율(Forward P/E): 95.4배
- 주가매출비율(P/S): 108.74배
- 주가순자산비율(P/B): 64.3배
이는 S&P 500 지수의 평균 PER이 25배 미만이고, 다른 고성장 AI 소프트웨어 기업들도 PER이 60배를 넘는 경우가 드물다는 점과 비교하면 상당한 프리미엄이 붙어있는 상태다. 벤치마크(Benchmark)는 이미 시장이 팔란티어의 실적을 주가에 모두 반영했다고 지적했다.
펀더멘털과 밸류에이션의 괴리
 Ad
팔란티어의 사업 펀더멘털 자체는 매우 강력하다. 최근 분기 매출은 전년 동기 대비 85~93% 성장했으며, 2026년 예상 주당순이익(EPS) 성장률은 170.6%에 달할 것으로 전망된다. 또한 EBITDA 마진 32.2%, 순이익률 36.3% 등 수익성 지표도 우수하다.
하지만 문제는 이러한 펀더멘털 성장을 훨씬 앞지르는 주가다. 현금흐름할인법(DCF) 및 동종업계 비교 모델에 따르면, 팔란티어의 공정가치는 현재보다 25% 이상 낮게 평가된다. 또한 잉여현금흐름 수익률이 0.4%에 불과하고 배당도 없어, 모든 투자 수익은 주가 상승에만 의존해야 하는 구조다.
시장 전망 및 투자자 유의점
월가 애널리스트들의 의견은 엇갈리고 있다. 뱅크오브아메리카(BofA), 오펜하이머 등은 낙관적인 전망을 유지하는 반면, 씨티(Citi)와 제프리스(Jefferies)는 높은 밸류에이션에 따른 위험을 경고하며 신중한 입장을 보였다.
결론적으로 팔란티어의 주가는 '완벽에 가깝게 가격이 책정(priced for perfection)'된 상태로 분석된다. 향후 몇 년간의 완벽한 사업 수행이 이미 주가에 선반영되어 있어, 성장세가 조금이라도 둔화될 경우 주가가 급격히 재평가될 수 있다. 투자자들은 강력한 성장 모멘텀과 극도로 공격적인 밸류에이션 사이의 균형점을 신중하게 판단해야 할 시점이다.