
Story
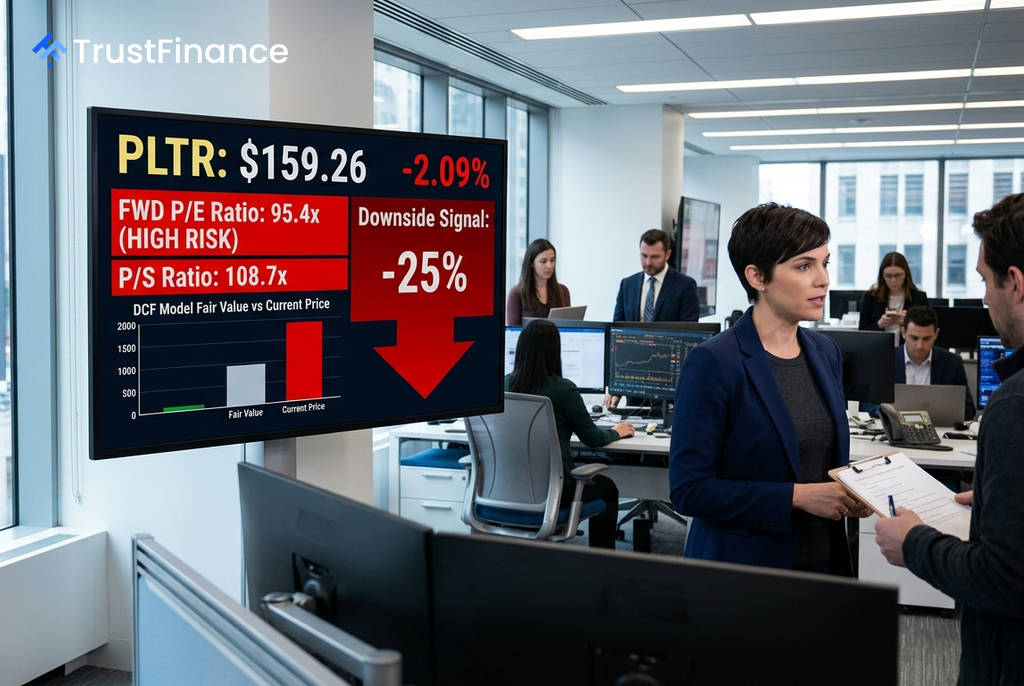
Palantir估值警报:远期市盈率高达95倍,模型显示或有25%下行空间
Text size
Background
根据Investing.com的分析,数据分析公司Palantir (PLTR) 尽管业务增长强劲,但其股票估值已攀升至极端水平,多项指标显示其当前股价可能已严重透支未来预期,公允价值模型甚至暗示存在约25%的下行空间。
估值水平已处历史高位
Palantir目前的估值指标远超市场平均水平,甚至在以高增长著称的科技板块中也十分突出。具体来看:
- 远期市盈率 (Forward P/E):高达 95.4倍,而标普500指数的平均市盈率通常低于25倍,其他人工智能软件公司的市盈率也鲜有超过60倍。
- 市销率 (Price-to-Sales):达到惊人的 108.74倍。
- 市净率 (Price-to-Book):为 64.3倍。
这些极高的估值倍数表明,市场对Palantir的未来增长给予了极度乐观的预期,股价已远远领先于其基本面。
强劲基本面与估值之间的博弈
 Ad
从基本面来看,Palantir的业绩表现确实亮眼。公司预计2026年营收将达到80亿美元,近几个季度的同比增长率在85%至93%之间。同时,预计2026年的每股收益增长率将达到170.6%。
在盈利能力方面,公司拥有32.2%的EBITDA利润率和26.2%的净资产收益率(ROE),这些都是软件行业中的优秀水平。然而,值得注意的是,其自由现金流收益率仅为0.4%,且公司不支付股息,意味着投资者的所有回报都必须来自股价上涨。
模型与分析师观点揭示风险
基于现金流折现(DCF)和同行比较的公允价值模型显示,Palantir的股价较当前水平存在25%至25.3%的潜在下行空间。尽管分析师的共识目标价为189.24美元,意味着约12.5%的上涨空间,但这已计入了非常乐观的增长假设。
市场分析师对此看法不一。美国银行、Oppenheimer等持看涨观点,而花旗和Jefferies则提示了风险并建议谨慎。Benchmark指出,市场已经消化了Palantir的优异表现,其高估值、波动性和超买状况是投资者需要警惕的主要风险。总而言之,Palantir的股价已被“完美定价”,任何未达预期的业务表现都可能引发股价大幅回调。