
Story
Định giá Palantir: P/E dự phóng 95 lần báo hiệu rủi ro giảm giá 25%
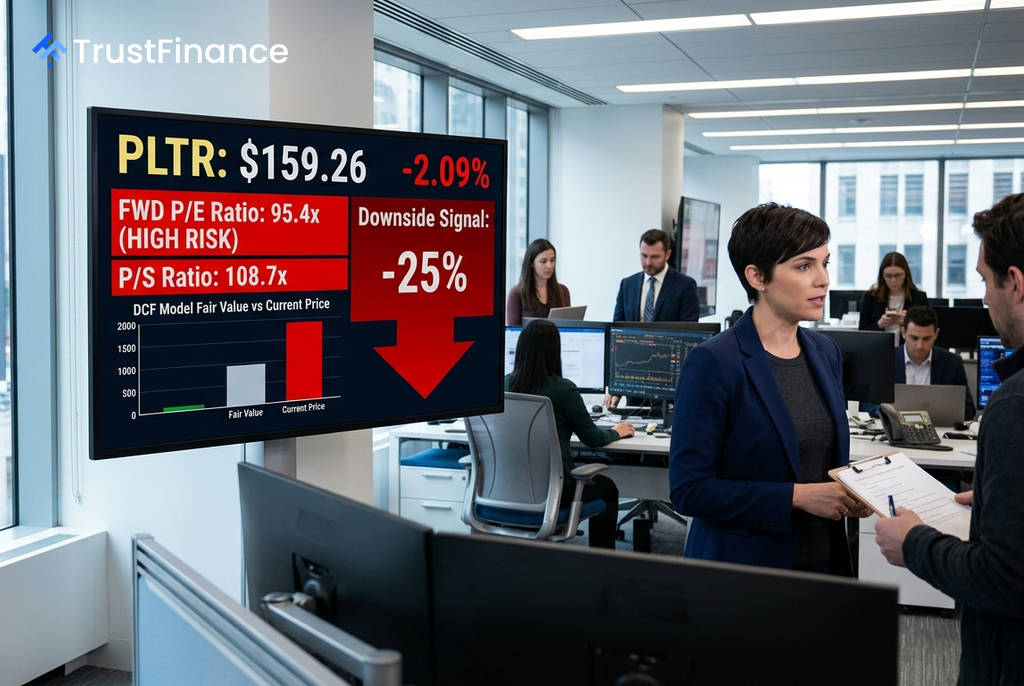
Cổ phiếu của công ty phần mềm Palantir (NYSE: PLTR) đang giao dịch ở mức định giá cao kỷ lục, làm dấy lên lo ngại về tiềm năng tăng trưởng trong tương lai. Theo phân tích của Investing.com, các mô hình giá trị hợp lý cho thấy cổ phiếu này có thể đối mặt với rủi ro sụt giảm khoảng 25% so với mức giá hiện tại.
Các chỉ số định giá ở mức báo động
Palantir hiện đang được giao dịch với các hệ số định giá cao ngất ngưởng, vượt xa hầu hết các công ty công nghệ tăng trưởng cao khác. Điều này cho thấy kỳ vọng của thị trường đối với công ty là cực kỳ lớn.
- P/E dự phóng (Forward P/E): 95,4 lần, cao hơn nhiều so với mức trung bình dưới 25 lần của chỉ số S&P 500 và mức dưới 60 lần của hầu hết các công ty phần mềm AI khác.
- Giá trên Doanh thu (Price-to-Sales): 108,74 lần.
- Giá trên Giá trị sổ sách (Price-to-Book): 64,3 lần.
Các mô hình định giá dựa trên phương pháp Chiết khấu dòng tiền (Discounted Cash Flow) và so sánh với các công ty cùng ngành đều chỉ ra tiềm năng giảm giá từ 25% đến 25,3%. Điều này cho thấy giá cổ phiếu hiện tại có thể đã vượt xa giá trị nội tại của doanh nghiệp.
Tăng trưởng mạnh mẽ nhưng đã phản ánh vào giá
Không thể phủ nhận các chỉ số cơ bản của Palantir rất ấn tượng. Công ty đang cho thấy sự tăng trưởng mạnh mẽ và khả năng sinh lời cao, vốn là những yếu tố hấp dẫn nhà đầu tư.
 Ad
- Doanh thu năm 2026 được dự báo đạt 8 tỷ USD, với các quý gần đây ghi nhận mức tăng trưởng 85-93% so với cùng kỳ năm trước.
- Tăng trưởng EPS dự kiến đạt 170,6% vào năm 2026.
- Biên lợi nhuận EBITDA đạt 32,2% và tỷ suất lợi nhuận trên vốn đầu tư (ROIC) là 18,4%, đều là những con số ấn tượng trong ngành phần mềm.
Tuy nhiên, vấn đề cốt lõi là thị trường dường như đã "định giá cho sự hoàn hảo". Với lợi suất dòng tiền tự do chỉ 0,4% và việc công ty không trả cổ tức, toàn bộ lợi nhuận cho nhà đầu tư phải đến từ sự tăng giá của cổ phiếu. Bất kỳ sự chậm lại nào trong tăng trưởng, dù là nhỏ nhất, cũng có thể gây ra một đợt điều chỉnh giá mạnh.
Quan điểm trái chiều từ giới phân tích
Các nhà phân tích trên thị trường cũng có những ý kiến khác nhau về triển vọng của Palantir. Một số tổ chức như BofA, Oppenheimer và D.A. Davidson tỏ ra lạc quan, trong khi Citi và Jefferies lại thận trọng hơn, cảnh báo về rủi ro từ việc định giá quá cao.
Mục tiêu giá đồng thuận của các nhà phân tích là 189,24 USD, tương đương tiềm năng tăng giá khoảng 12,5%. Tuy nhiên, mục tiêu lạc quan nhất là 255 USD đòi hỏi những giả định rất táo bạo về tốc độ tăng trưởng trong tương lai. Đối với nhà đầu tư, thách thức hiện tại là cân bằng giữa hoạt động kinh doanh hiệu quả của Palantir và một mức định giá cực kỳ tham vọng, với biên độ cho sai sót là rất hẹp.