
Story
摩根大通示警翠豐集團上半年獲利風險 列入負面觀察名單
Summary
摩根大通將家居裝修零售商翠豐集團(Kingfisher)列入「負面催化劑觀察名單」,預測其上半年稅前利潤將低於市場共識約3%,主要因英國熱浪可能拖累旗下百安居(B&Q)的業績表現。
Text size
Background
摩根大通(J.P. Morgan)在翠豐集團(Kingfisher, LON:KGF)公布上半年業績前,以潛在的獲利風險為由,將其股票列入「負面催化劑觀察名單」。該行預期,這家家居裝修零售商的業績可能遜於市場預期。
預測獲利未達共識
摩根大通預測,翠豐集團上半年稅前利潤為 3.59 億英鎊,較市場普遍預期的約 3.7 億英鎊低了約 3%。該行指出,獲利預測下調的主因是英國市場表現可能弱於預期。
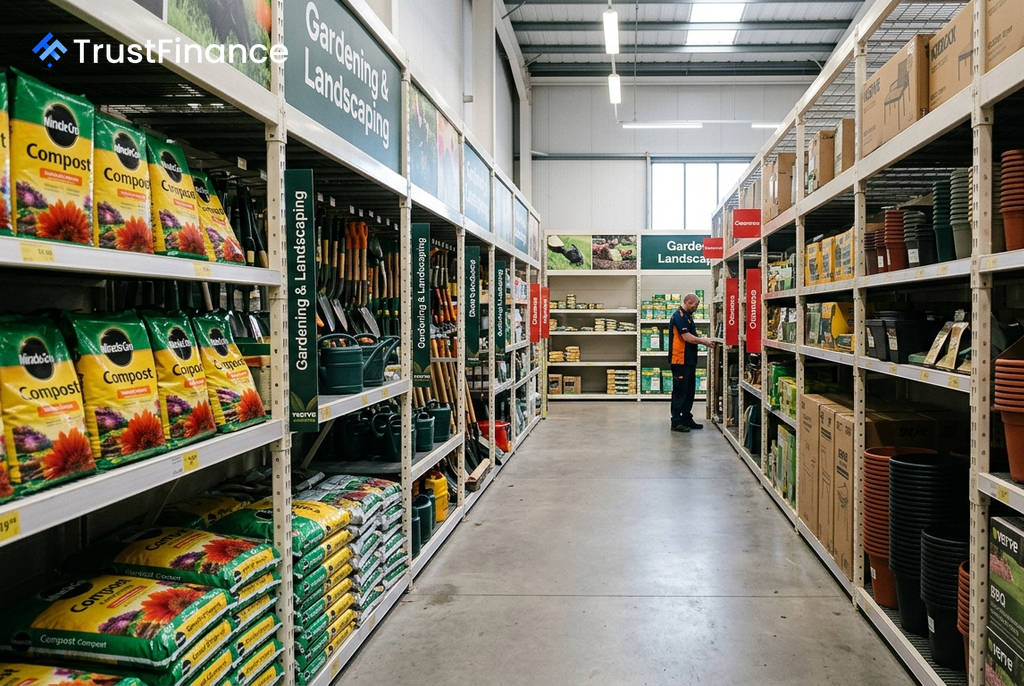
報告分析,英國的熱浪天氣對戶外裝修工程造成「至少輕微的不利影響」,並導致部分專業客戶推遲工作。儘管冷氣產品的銷售提供部分彌補,但該行預計其旗下品牌百安居(B&Q)第二季的同店銷售額將下降 1%,未達到市場共識的 1.3% 增長預期。
因此,摩根大通預計,翠豐集團上半年的英國零售利潤將年減 6% 至 3.23 億英鎊,較市場共識的 3.4 億英鎊低約 5%。
多重逆風環伺
除了英國市場的挑戰,摩根大通也對其他市場持謹慎態度。報告指出,法國的消費者需求依然疲軟,且在早前的效率提升措施後,進一步節省成本的空間已變得有限。
 Ad
該行還提到其他潛在風險,包括:
- 英國房市不確定性:圍繞印花稅政策的討論可能導致潛在購房者短期內抱持觀望態度。
- 領導層交接:即將離職的執行長 Thierry Garnier 的繼任人選尚未公布,帶來不確定性。
- 近期股價反彈:該股近期的回升也使其在業績公布前面臨更大的回檔風險。
維持「減持」評級
儘管將翠豐集團列入負面觀察名單,摩根大通仍維持其「減持」(Underweight)評級與 290 便士的目標價不變。該行對其全年稅前利潤的預測也基本維持在 5.67 億英鎊。
此預測數字位於公司財測區間 5.65 億至 6.25 億英鎊的低端,且比市場共識低約 2%,反映出該行對其前景的持續保守看法。翠豐集團預計將於 9 月 22 日公布財報。