
Story
高盛維持特斯拉「中性」評級:Cybercab具成本優勢,但軟體規模化才是估值核心
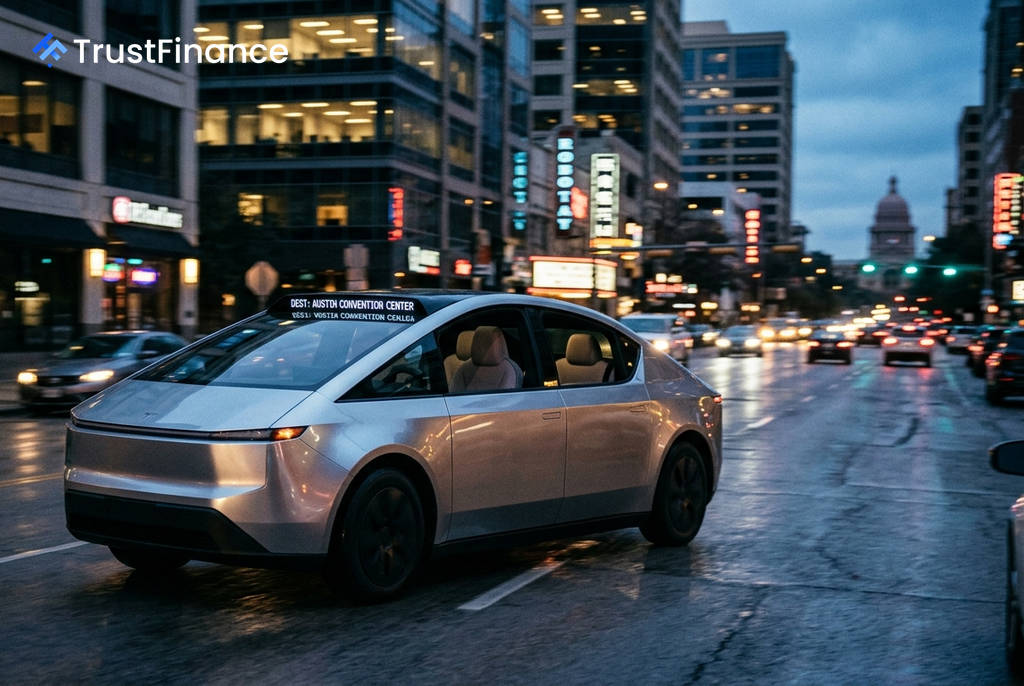
高盛(Goldman Sachs)近日發布報告,維持對特斯拉(TSLA.US)的「中性」(Neutral)評級及 360 美元的12個月目標價。該行認為,儘管特斯拉的無人駕駛計程車 Cybercab 具備顯著的成本優勢,但其估值的真正關鍵,在於其自動駕駛軟體能否實現大規模的地理區域擴展。
Cybercab 問世與監管審查
特斯拉於9月3日在德州奧斯汀正式發表了專為完全無人駕駛設計的 Cybercab,並在限定區域內展開付費服務。該車款移除了方向盤與踏板等傳統操控裝置。然而,發表會後數小時,美國國家公路交通安全管理局(NHTSA)即宣布對約 1,000 輛 Cybercab 啟動合規性審查,消息導致特斯拉股價在9月4日重挫 5.92%,收於 354.08 美元,市值單日蒸發約 880 億美元。
根據特斯拉的規劃,在 FSD v15 系統整合後,Robotaxi 服務最快可能在10月前後擴展至全天候24小時營運。目前,該服務已在奧斯汀、達拉斯等六個美國城市,於每日上午6時至晚間10時提供服務。
高盛分析:成本優勢 vs. 軟體挑戰
高盛分析師在報告中肯定了特斯拉在成本控制上的潛力。透過一體化製造工藝與純視覺感知系統,特斯拉有望建立 Robotaxi 業務的經濟效益。高盛指出:
 Ad
- 若 Cybercab 量產成本能控制在 2萬至3萬美元 的目標區間,相較於對手動輒5萬至10萬美元的車輛成本,特斯拉每英里可望取得 0.05至0.30美元 的成本優勢。
- 行業估算顯示,Cybercab 單車成本約為2.3萬至2.5萬美元,而 Waymo 的單車成本則在7萬至15萬美元之間。
然而,高盛強調,對投資人而言,更大的變數在於特斯拉的人工智慧方案能否支持其自動駕駛軟體進行快速的地理擴展。唯有擴大營運範圍,才能創造更多營收,並將車輛的固定成本分攤到更多的行駛里程上。這使得軟體本身的規模化經濟效益,在商業模式中的重要性超越了車輛硬體的價格。
市場分歧顯著
高盛設定的情境分析顯示,在樂觀情境下,特斯拉股價有望觸及 500 美元,但在悲觀情境下則可能下探至 150 美元。潛在的下行風險包括電動車需求放緩、市場競爭加劇、關稅壓力,以及 FSD 和其他產品推出延遲等。
目前市場對特斯拉的看法依然分歧。根據 LSEG 統計,在追蹤該公司的分析師中,有24位給予「買入」評級,23位給予「持有」,7位建議「賣出」。其中,GLJ Research 在 Cybercab 發表後重申「賣出」評級,目標價僅 24.86 美元;而摩根士丹利維持「持股觀望」,目標價400美元;StoneX 則重申「買入」,目標價為475美元。