
Story
Goldman Sachs: Cybercab Tesla Unggul Biaya, tapi Skalabilitas Software Jadi Kunci Valuasi
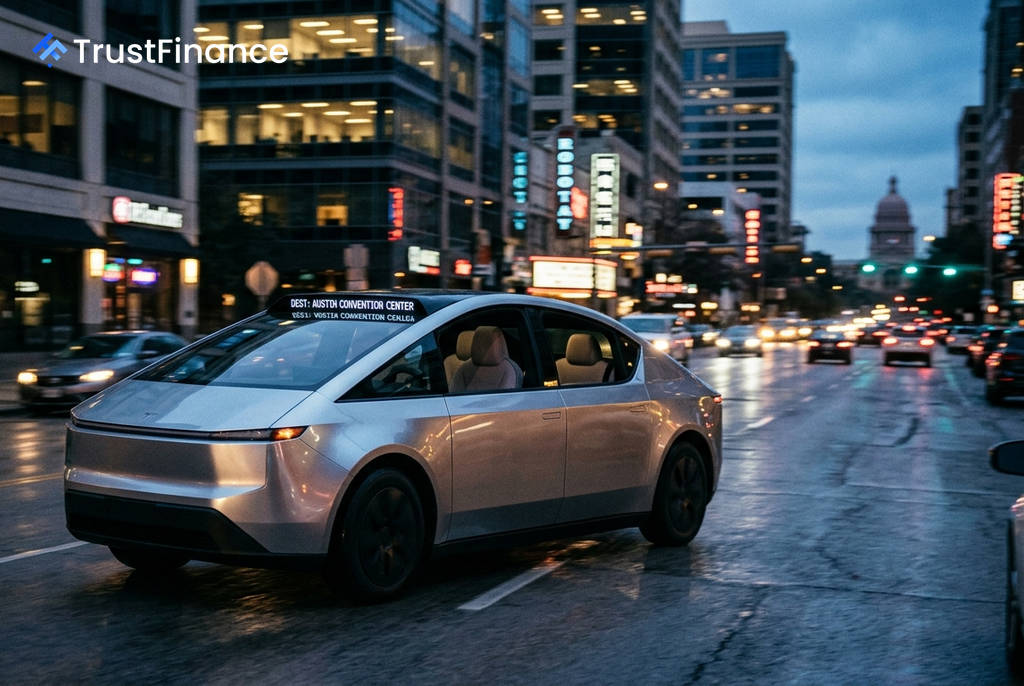
Goldman Sachs mempertahankan peringkat "Netral" untuk saham Tesla (TSLA.US) dengan target harga 12 bulan sebesar $360. Dalam laporan riset terbarunya, bank investasi tersebut menilai bahwa Cybercab berpotensi memberikan keunggulan biaya yang signifikan di pasar taksi otonom, namun variabel inti yang akan menentukan prospek bisnis dan valuasi Tesla adalah kemampuan untuk memperluas skala perangkat lunak kemudi otonomnya.
Peluncuran Cybercab dan Reaksi Pasar
Tesla secara resmi meluncurkan taksi otonomnya, Cybercab, dalam sebuah acara di Austin, Texas pada 3 September lalu, dan langsung memulai layanan berbayar di area terbatas. Kendaraan ini dirancang khusus untuk operasional tanpa pengemudi, dengan menghilangkan setir, pedal rem, pedal gas, dan kaca spion, serta mengusung konfigurasi dua kursi.
Namun, beberapa jam setelah peluncuran, Administrasi Keselamatan Lalu Lintas Jalan Raya Nasional AS (NHTSA) mengumumkan tinjauan kepatuhan terhadap sekitar 1.000 unit Cybercab. Pengumuman ini memicu aksi jual, menyebabkan saham Tesla anjlok 5,92% menjadi $354,08 pada 4 September, menghapus sekitar $88 miliar kapitalisasi pasar. Penurunan ini terjadi setelah sahamnya sempat naik 5,42% pada hari perdagangan sebelumnya berkat antusiasme peluncuran.
Analisis Goldman Sachs: Biaya Rendah vs. Skalabilitas Perangkat Lunak
Analis Goldman Sachs menyoroti fokus Tesla pada produksi kendaraan berbiaya rendah. Jika Tesla berhasil mencapai target biaya produksi Cybercab di kisaran $20.000 hingga $30.000, perusahaan dapat memperoleh keunggulan biaya sebesar $0,05 hingga $0,30 per mil dibandingkan pesaing yang biaya kendaraannya mencapai $50.000 hingga $100.000 lebih.
 Ad
Meski demikian, Goldman Sachs menekankan bahwa pertanyaan yang lebih besar bagi investor adalah apakah solusi kecerdasan buatan (AI) Tesla dapat mendukung ekspansi geografis perangkat lunak otonomnya secara cepat. Jangkauan operasional yang lebih luas akan menghasilkan lebih banyak pendapatan dan menyebarkan basis biaya kendaraan ke lebih banyak mil tempuh. Hal ini menjadikan "ekonomi perangkat lunak" lebih penting daripada harga kendaraan itu sendiri dalam model profitabilitas taksi otonom.
Prospek dan Pandangan Analis yang Terbagi
Goldman Sachs memaparkan analisis skenario di mana saham Tesla dapat mencapai $500 dalam skenario optimis, atau jatuh ke sekitar $150 dalam skenario pesimis. Beberapa risiko penurunan utama yang diidentifikasi meliputi:
- Perlambatan permintaan kendaraan listrik (EV)
- Persaingan yang semakin ketat
- Tekanan tarif
- Penundaan peluncuran FSD dan produk lainnya
- Tekanan pada operasional dan margin keuntungan
Pasar tetap terpolarisasi secara signifikan terhadap Tesla. Menurut data LSEG, 24 analis memberikan peringkat "Beli", 23 memberikan peringkat "Tahan", dan 7 analis merekomendasikan "Jual". Pandangan ekstrem datang dari GLJ Research yang menegaskan kembali peringkat "Jual" dengan target harga hanya $24,86, sementara StoneX menegaskan kembali peringkat "Beli" dengan target $475 pasca-peluncuran Cybercab.