
Story
ゴールドマン、テスラの「中立」判断を維持 サイバーキャブのコスト優位性よりソフトウェアの規模拡大が鍵
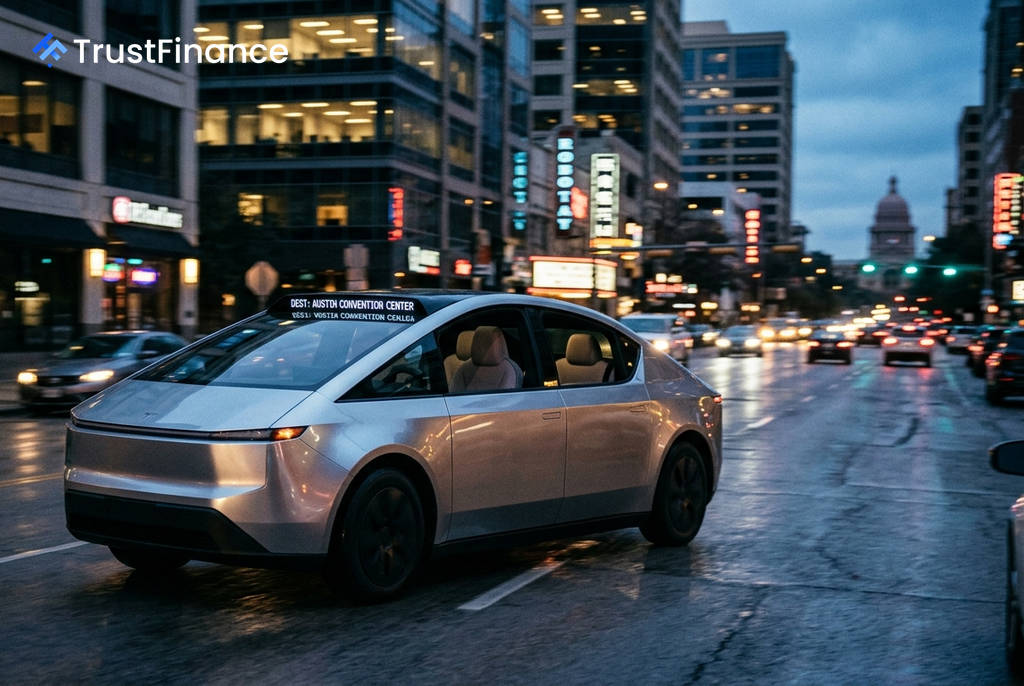
ゴールドマン・サックスは、米電気自動車(EV)大手テスラ(TSLA)の投資判断を「中立」に据え置き、12ヶ月間の目標株価を360ドルとする調査リポートを発表した。同社は、テスラがロボタクシー「サイバーキャブ」によって市場で顕著なコスト優位性を築く可能性があると評価する一方、その将来性と企業価値を決定づけるのは自動運転ソフトウェアの規模拡大能力であるとの見方を示した。
サイバーキャブのコスト優位性
ゴールドマンのアナリストは、テスラが一体化された製造プロセスと純粋な視覚認識システムを駆使し、低コスト車両の開発に注力している点を指摘。これにより、ロボタクシー事業の経済性が強化されると分析している。
- サイバーキャブの量産コストが目標範囲である2万~3万ドルに収まれば、競合他社の車両コスト(5万~10万ドル)と比較して、1マイルあたり0.05~0.30ドルのコスト優位性を確保できる可能性がある。
- 業界の分析によると、サイバーキャブの単車コストは約2.3万~2.5万ドルと推定されており、Waymo(ウェイモ)の約7万~15万ドルと比べて大幅に低い。
ソフトウェアの規模拡大が最大の焦点
しかしゴールドマンは、投資家にとっての最大の焦点は、車両価格そのものよりも、テスラのAIソリューションが自動運転ソフトウェアの地理的な規模拡大を迅速に実現できるか否かだと強調する。より広範な地域でサービスを運営できれば収益機会が増加し、車両コストをより多くの走行距離で償却できるためだ。
 Ad
同行は、楽観的なシナリオではテスラの株価が500ドルに達する可能性がある一方、悲観的なシナリオでは150ドルまで下落する可能性も示唆した。主な下振れリスクとして、EV需要の減速、競争激化、関税圧力、FSD(フルセルフドライビング)やその他製品の投入遅延などを挙げている。
市場の反応と背景
テスラは9月3日、テキサス州オースティンでサイバーキャブを正式に発表し、限定区域で有料サービスを開始した。しかし、その数時間後に米国運輸省道路交通安全局(NHTSA)が約1000台のサイバーキャブに対するコンプライアンス審査を開始したと発表。この報道を受け、翌9月4日のテスラ株は5.92%安の354.08ドルと急落した。
市場アナリストのテスラに対する見方は依然として分かれている。LSEGのデータによると、アナリスト24名が「買い」以上の評価、23名が「ホールド」、7名が「売り」以下の評価を下している。例えば、GLJリサーチは目標株価を24.86ドルとする「売り」を再表明する一方、StoneXはサイバーキャブ発表後に目標株価475ドルで「買い」を推奨している。