
Story
골드만삭스, 테슬라 '중립' 의견 유지…'사이버캡 비용 우위'보다 '소프트웨어 확장성'이 관건
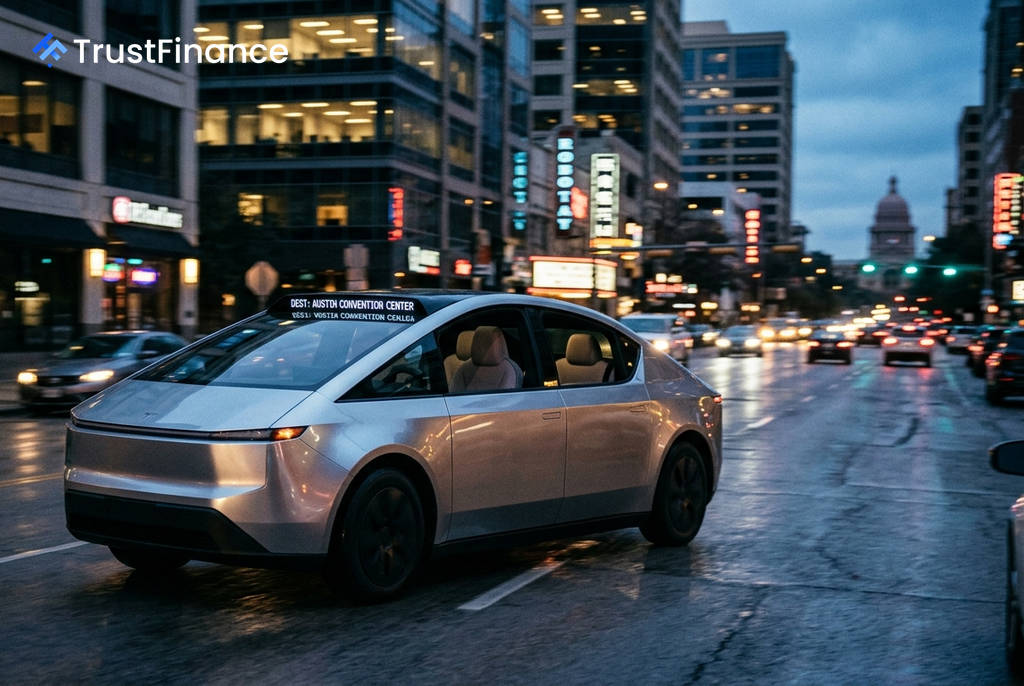
골드만삭스가 테슬라(TSLA.US)에 대한 '중립' 투자의견과 12개월 목표주가 360달러를 유지했다. 골드만삭스는 테슬라의 로보택시 '사이버캡'이 상당한 비용 우위를 확보할 잠재력이 있지만, 회사의 장기적인 가치는 자율주행 소프트웨어의 규모 확장 능력에 달려있다고 평가했다.
사이버캡 공개와 엇갈린 시장 반응
테슬라는 현지시간 9월 3일 텍사스주 오스틴에서 행사를 열고 완전자율주행을 위해 운전대, 페달, 사이드미러를 제거한 2인승 로보택시 '사이버캡'을 공식 출시했다. 이와 함께 오스틴 내 제한된 구역에서 유료 서비스를 시작했으며, 로보택시 차량의 '무감독' 누적 주행거리가 100만 마일(약 160만 km)을 돌파했다고 발표했다.
하지만 출시 행사 불과 몇 시간 후, 미국 도로교통안전국(NHTSA)이 사이버캡 약 1,000대에 대한 규정 준수 심사에 착수했다고 밝히면서 시장 분위기는 급변했다. 이 소식에 테슬라 주가는 9월 4일 5.92% 급락한 354.08달러로 마감하며 하루 만에 시가총액 약 880억 달러가 증발했다. 이는 사이버캡 출시에 대한 기대로 주가가 5.42% 상승했던 직전 거래일과 대조적인 모습이다.
골드만삭스 분석: 비용 우위보다 중요한 '소프트웨어 확장성'
골드만삭스는 보고서에서 테슬라가 일체형 제조 공정과 비전 기반 시스템을 통해 로보택시 사업의 경제성을 강화할 것으로 전망했다. 만약 사이버캡의 양산 비용을 목표 범위인 2만~3만 달러 내로 통제한다면, 경쟁사 대비 마일당 0.05~0.30달러의 비용 우위를 점할 수 있다는 분석이다. 업계에서는 사이버캡의 대당 생산 비용을 약 2만 3천~2만 5천 달러로 추산하며, 이는 대당 7만~15만 달러에 달하는 웨이모(Waymo) 차량에 비해 월등히 낮은 수준이다.
 Ad
그러나 골드만삭스는 투자자들에게 더 중요한 변수는 테슬라의 인공지능(AI) 솔루션이 자율주행 소프트웨어의 지리적 확장을 얼마나 신속하게 지원할 수 있는지 여부라고 강조했다. 더 넓은 지역에서 서비스를 운영할수록 수익이 증가하고 차량 비용을 더 많은 주행 거리에 분산시킬 수 있기 때문에, 소프트웨어의 경제학이 차량 자체의 가격보다 로보택시 수익 모델에서 더 핵심적인 역할을 한다는 것이다.
월가의 엇갈리는 시선
골드만삭스는 시나리오 분석을 통해 낙관적인 경우 테슬라 주가가 500달러에 도달할 수 있지만, 비관적인 경우 150달러까지 하락할 수 있다고 제시했다. 주요 하방 리스크로는 전기차 수요 둔화, 경쟁 심화, 관세 압박, 완전자율주행(FSD) 및 신제품 출시 지연 등이 꼽혔다.
테슬라를 둘러싼 월가의 시각은 여전히 극명하게 엇갈린다. LSEG 집계에 따르면, 현재 테슬라에 대해 '매수' 이상 등급을 부여한 애널리스트는 24명, '보유'는 23명, '매도' 이하는 7명이다.
- GLJ 리서치는 사이버캡 출시 이후에도 '매도' 의견과 목표주가 24.86달러를 고수하며, 328배에 달하는 주가수익비율(P/E)은 심각한 고평가 상태라고 지적했다.
- 모건 스탠리는 '비중 유지' 의견과 목표주가 400달러를 유지했다.
- 스톤엑스(StoneX)는 사이버캡 출시를 긍정적으로 평가하며 '매수' 의견과 목표주가 475달러를 재확인했다.