
Story
高盛:特斯拉Cybercab成本优势突出,但软件规模化才是估值核心
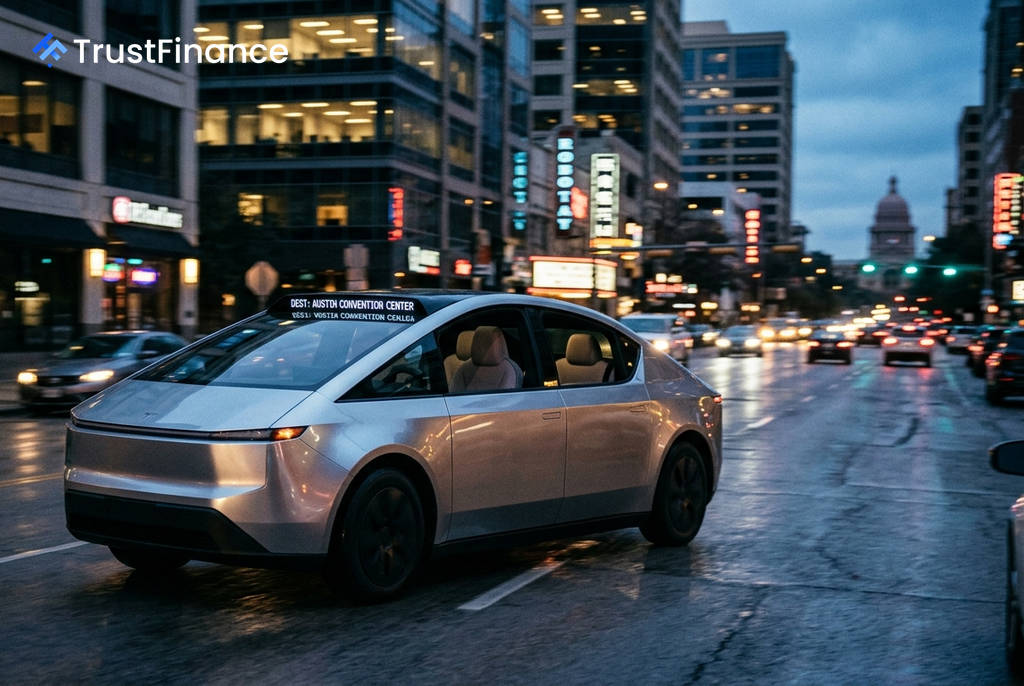
高盛集团在最新研报中维持对特斯拉(TSLA.US)的“中性”评级,目标价为360美元。该行指出,尽管特斯拉的无人驾驶出租车Cybercab具备显著的硬件成本优势,但其估值的真正关键在于自动驾驶软件能否实现大规模的地理区域扩展。
高盛观点:成本优势与软件瓶颈
高盛分析师在报告中肯定了特斯拉在打造低成本自动驾驶车辆方面的潜力。该行预计,若Cybercab量产成本能控制在2万至3万美元的目标区间,相较于前期成本高达5万至10万美元的竞争对手,其每英里成本优势可达0.05至0.30美元。
然而,高盛强调,对于投资者而言,核心问题并非车辆硬件,而是特斯拉的人工智能软件能否支持其Robotaxi网络进行快速的规模化扩张。报告认为,更广泛的运营覆盖能带来更多收入,并将车辆成本分摊至更多行驶里程,因此“软件经济学”在盈利模型中的重要性远超车辆本身。
基于此,高盛设定了情景分析:乐观情况下特斯拉股价有望触及500美元,而悲观情景则可能跌至150美元。主要下行风险包括电动车需求放缓、行业竞争加剧以及全自动驾驶(FSD)等产品推出延迟。
Cybercab发布与监管挑战
此份研报发布于特斯拉近期推出Cybercab之后。据报道,当地时间9月3日,特斯拉在得州奥斯汀正式发布了专为完全无人驾驶设计的Cybercab,并宣布其Robotaxi车队的“无监督”累计行驶里程已突破100万英里。
 Ad
然而,在发布会后仅数小时,美国国家公路交通安全管理局(NHTSA)便宣布对约1000辆Cybercab启动合规审查。受此消息影响,特斯拉股价在9月4日大跌5.92%,报收354.08美元,单日市值蒸发约880亿美元,完全抹去了前一交易日因发布活动录得的涨幅。
市场分歧依旧显著
目前,华尔街对特斯拉的看法依然存在巨大分歧。根据LSEG统计的数据,在覆盖特斯拉的分析师中:
- 24位给予“买入”或更高评级
- 23位给予“持有”评级
- 7位维持“卖出”或更低评级
例如,GLJ Research在Cybercab发布后重申“卖出”评级,目标价仅为24.86美元,认为特斯拉估值严重偏高。与此同时,摩根士丹利维持“持股观望”评级和400美元目标价,而StoneX则重申“买入”评级,目标价高达475美元。