
Story
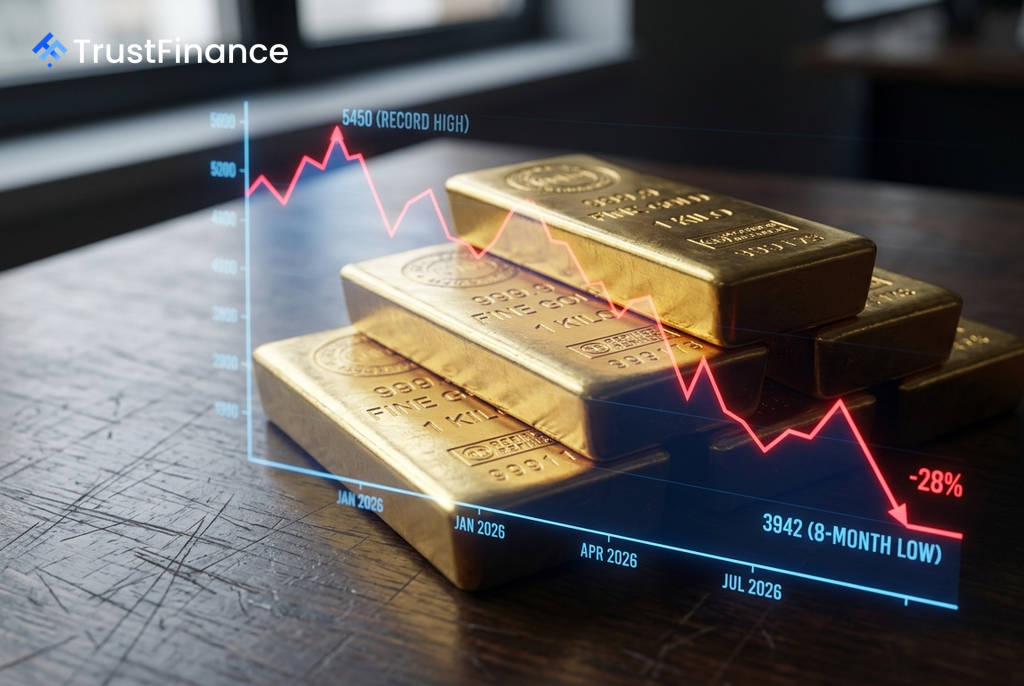
金價跌至八個月新低 鷹派聯準會與利率壓力成主要利空
Summary
受新任聯準會主席的鷹派立場及通膨擔憂影響,金價自歷史高點大幅回落,觸及八個月低點。儘管央行需求提供結構性支撐,但利率前景仍是金價後市的關鍵變數。
金價近期重挫至每盎司 $3,942 的八個月低點,與五個月前創下的 $5,450 歷史高點相比,跌幅高達 27.7%。這波劇烈修正主要歸因於美國聯準會 (Fed) 新任主席 Kevin Warsh 展現的鷹派貨幣政策立場,以及伊朗衝突引發的能源動盪加劇了市場對通膨的擔憂。
事件背景與市場動態
金價的下跌趨勢十分迅猛,僅在六月份單月跌幅就達到 12%。回顧近期走勢,金價於 1 月 30 日因地緣政治避險需求創下歷史新高,但隨後第一、二季因伊朗衝突引發能源價格上漲,市場對升息的預期急劇升溫。
新任聯準會主席 Warsh 明顯的鷹派態度,導致市場重新定價利率路徑,對不孳息的黃金構成沉重壓力。直到 7 月 3 日,一份疲軟的非農就業數據暫時冷卻了升息預期,金價才從低點反彈。然而,年初至今金價仍下跌 7.3%。
結構性因素的拉鋸
儘管金價面臨壓力,但市場分析師指出,仍有強勁的結構性因素在支撐金價,使其與先前的熊市有所區別。
支撐面:央行購金需求穩固
全球央行的持續買盤是黃金最重要的需求基石。根據滙豐銀行 (HSBC) 的報告,此一趨勢雖有放緩但並未逆轉:
- 2022–2024年:央行每年平均購買約 1,100 公噸黃金,創下歷史紀錄。
- 2025年:購買量放緩至 863 公噸,但仍遠高於歷史平均水準。
- 滙豐銀行預測:2026 年購買量將進一步降至 680 公噸,但 2027 年將回升至 850 公噸。
 Ad
報告指出,即使步伐放緩,各國主權機構的需求仍吸收了大量市場供給。此外,亞洲機構投資者對實體金條的需求依然強勁,而香港監管機構正考慮放寬強制性公積金 (MPF) 投資黃金 ETF 的規定,可能為市場帶來新的機構資金流入。
壓力面:利率上升的機會成本
更高的利率是黃金的結構性利空因素,因為持有不支付利息的黃金的機會成本隨之增加。滙豐銀行明確指出,Warsh 主席的鷹派傾向是導致金價在 2026 年下跌的主要驅動因素。由能源價格推動的黏性通膨,使得聯準會維持緊縮立場。
市場目前正密切關注本週即將公布的聯準會六月會議紀要。任何鴿派的信號都可能顯著加速金價的復甦。反之,若會議紀要強化鷹派預期,金價可能再度面臨下行壓力。
展望
滙豐銀行雖然下修了短期預測,但並未轉為熊市觀點,其設定的 2026 年目標價為 $4,560,意味著較目前水準仍有約 13.5% 的上漲潛力。該行認為,財政赤字、地緣政治分裂和去美元化等長期結構性風險,仍支持黃金的長期牛市論點。
總體而言,由政策衝擊驅動的這波修正,在央行強勁需求的背景下,可能已反應過度。金價能否站穩腳步,取決於聯準會的政策信號或是否有新的避險需求出現。