
Story
禮來成長動能強勁,但高昂估值引發市場疑慮
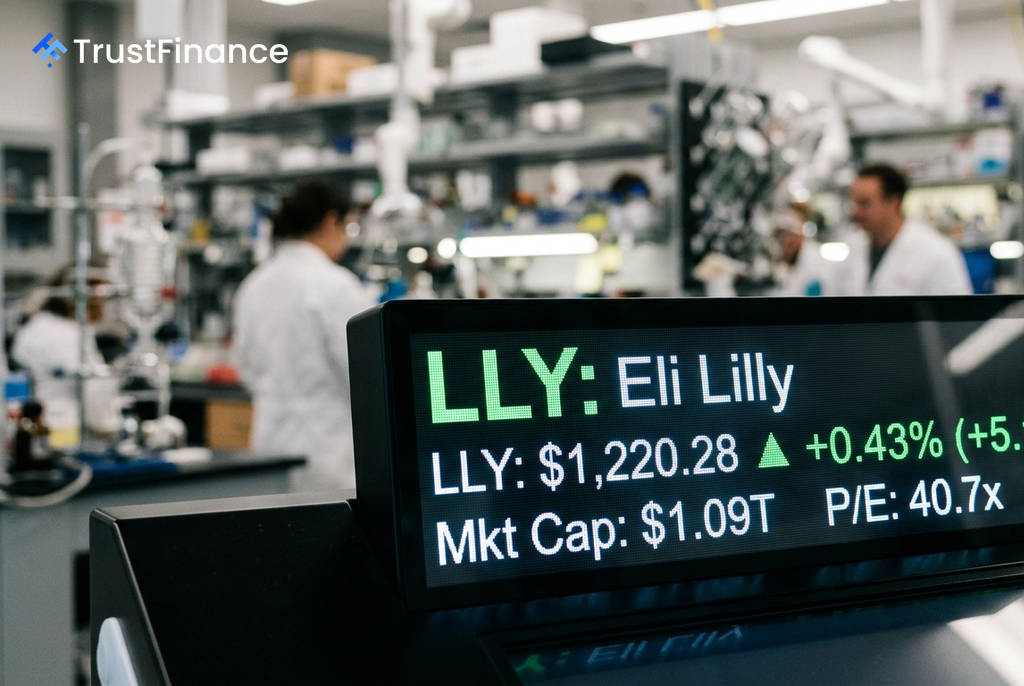
美國製藥巨頭禮來 (Eli Lilly, LLY) 憑藉其暢銷的腸泌素藥物,展現出驚人的營運成長,然而其股價已反映了市場的高度預期。在當前價位下,部分估值模型顯示其上漲空間有限,引發了投資者對其未來表現的辯論。
腸泌素藥物帶動業績,券商維持樂觀
根據巴克萊銀行 (Barclays) 近期報告,禮來的腸泌素藥物系列持續展現強勁的市場需求,是支撐其樂觀前景的主要動力。關鍵數據包括:
- Zepbound 處方量:在美國市場,用於減重的 Zepbound 總處方量季增 11%,年增 60%,顯示成長引擎仍在加速。
- Mounjaro 處方量:用於治療糖尿病的 Mounjaro 總處方量同樣表現穩健,季增 12%,年增 42%。
- 市場主導地位:禮來在美國腸泌素市場的市佔率高達 60.9%,國際市場市佔率也達到 54.9%,與競爭對手形成近乎雙頭壟斷的局面。
巴克萊分析師指出,雖然市場對 2027 年的藥品定價壓力存有疑慮,但歷史數據顯示,強勁的銷量成長足以抵銷價格下滑的影響。此外,市場也關注即將公布的臨床試驗數據以及禮來五年來首次舉辦的投資者日活動,這些都可能成為股價的潛在催化劑。
基本面強勁 vs. 估值挑戰
 Ad
從財務數據來看,禮來的基本面無可挑剔。根據最新數據,公司營收成長率高達 49.6%,而每股盈餘 (EPS) 成長率更是達到驚人的 94.5%,顯示出卓越的營運效率。其毛利率維持在 83.4% 的高水準,股東權益報酬率 (ROE) 更超過 102%,同時,其皮爾托斯基分數 (Piotroski Score) 獲得 9 分的滿分,代表公司財務狀況極為健康。
然而,強勁的基本面已完全反映在股價上,使其估值來到歷史高位。其追蹤本益比 (P/E) 為 40.7 倍,而預期本益比雖降至 33.4 倍,但這建立在未來盈餘能持續高速成長的假設之上。根據一項公允價值模型估算,其股價潛在的上漲空間僅剩 0.5%,顯示市場已為其完美表現定價。
技術面與潛在風險
技術指標顯示,禮來股價處於強勁的多頭趨勢中,但已逼近 52 週高點,這可能形成技術性壓力。投資者需要注意的另一個潛在風險是其偏高的負債水準。為了擴充產品線,禮來進行了多次收購,使其負債權益比達到 139%。
總體而言,禮來無疑是一家營運卓越的高品質公司,其在減重與糖尿病市場的成長故事極具說服力。然而,在當前的估值水平下,股價對於任何營運上的失誤或市場競爭加劇等負面消息都顯得格外敏感,投資的安全邊際已相對有限。