
Story
礼来股价逼近公允价值,强劲基本面能否支撑高昂估值?
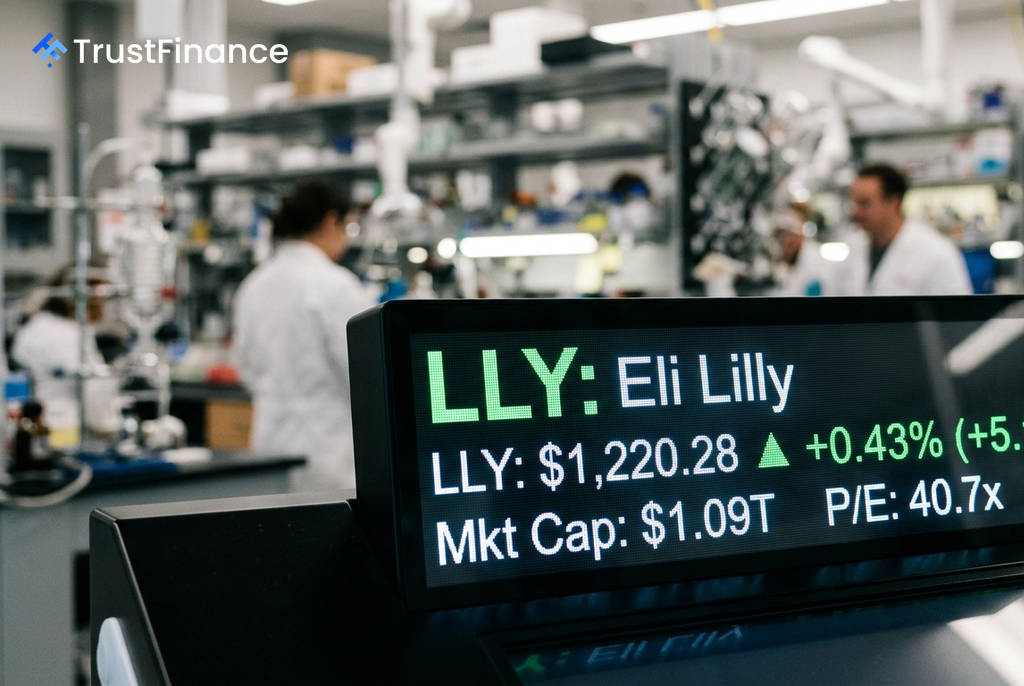
凭借其在减肥和糖尿病药物领域的巨大成功,制药巨头礼来 (Eli Lilly, LLY) 的股价已飙升至历史高位,但目前其交易价格已非常接近分析师的公允价值估算,这引发了市场对其未来上涨空间的激烈讨论。
增长引擎强劲,但估值已然高企
根据 Investing.com 的数据,礼来当前股价为 1,220.28美元,而其公允价值模型估算为 1,226美元,这意味着潜在上涨空间仅为 0.5%。尽管如此,分析师的普遍共识仍然预测有 10.1% 的上行空间。
这家市值已达 1.09万亿美元 的公司目前面临的核心问题是估值。其静态市盈率高达 40.7倍,而远期市盈率也达到了 33.4倍。这表明市场已经将未来的高速增长预期计入当前股价,为任何潜在的业绩波动留下的缓冲空间极小。
巴克莱看涨:肠促胰岛素药物主导市场
投行巴克莱 (Barclays) 在其最新报告中重申了对礼来股票的积极看法,其信心主要来源于公司旗下肠促胰岛素 (incretin) 系列药物的强劲市场表现。报告指出的关键数据包括:
- Zepbound 增长加速:这款减肥药在美国的总处方量 (TRx) 环比增长 11%,同比增长 60%。
- Mounjaro 表现稳健:用于治疗糖尿病的 Mounjaro 在美国总处方量环比增长 12%,同比增长 42%。
- 市场主导地位:礼来在美国肠促胰岛素市场的份额达到 60.9%,国际市场份额为 54.9%,与竞争对手构成了近乎双头垄断的格局。
 Ad
巴克莱还指出,即将到来的催化剂,如欧洲糖尿病研究协会 (EASD) 年会上将公布的II期临床数据以及12月的投资者活动,可能会进一步提振市场情绪。
卓越的基本面与潜在风险
礼来的财务状况堪称典范。截至2026年6月30日的数据显示,公司营收增长率高达 49.6%,而每股收益 (EPS) 增长率更是达到了惊人的 94.5%,显示出强大的经营杠杆效应。此外,其高达 83.4% 的毛利率和 102.4% 的股本回报率 (ROE) 也证明了其卓越的盈利能力和资本效率。公司的皮奥特洛斯基分数 (Piotroski Score) 达到了完美的9分,表明其财务健康状况极佳。
然而,风险同样不容忽视。首先,如前所述,高昂的估值意味着该股“为完美定价”,任何关于定价压力、竞争加剧或监管障碍的负面消息都可能引发股价大幅回调。其次,公司为支持其产品管线而进行的收购(如 Verge Genetics 和 Morphic Therapeutics)导致其债务股本比升至 139% 的较高水平,这在利率持续高企的环境下是一个需要关注的指标。
对于投资者而言,礼来无疑是一家拥有强大增长动力和坚实基本面的高质量公司。但以当前价格来看,其安全边际已变得非常薄弱,任何投资决策都需要在承认其卓越业务与高昂估值之间的平衡中做出权衡。