
Story
イーライリリー、好業績も株価は割高か? アナリストの見方分かれる
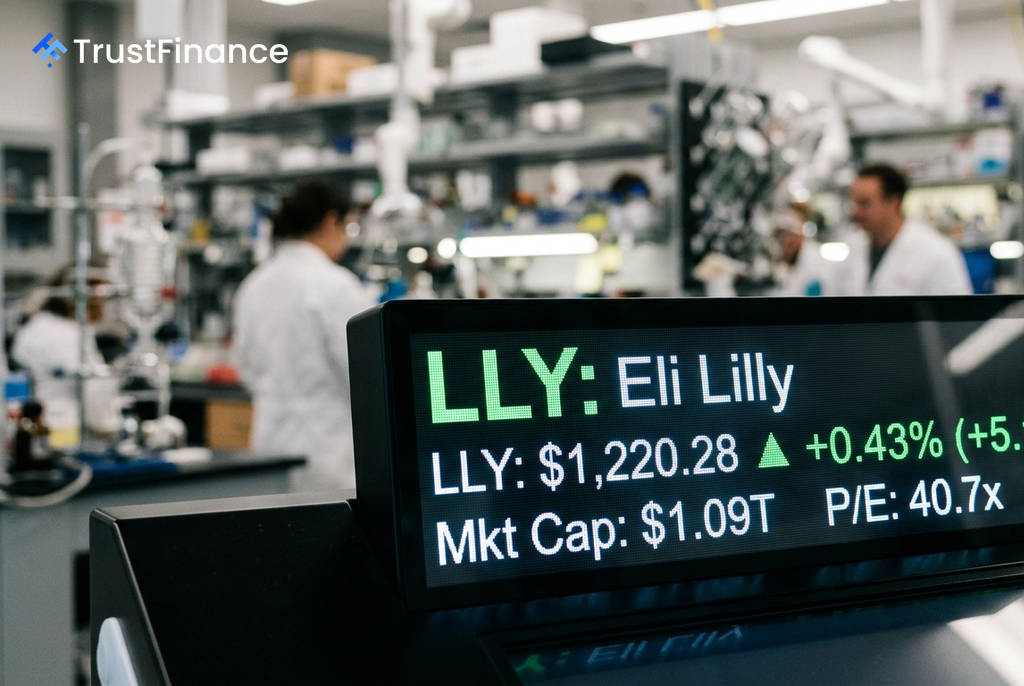
医薬品大手イーライリリー(LLY)の株価は、アナリストの目標株価コンセンサスでは依然として10.1%の上昇余地が示唆されているものの、一部のフェアバリュー(適正価値)モデルでは既に上限に達しているとの見方もある。同社の好調な業績を背景に強気な見方が続く一方、現在の高いバリュエーションに対する警戒感も高まっている。
バークレイズの強気見通し
英金融大手バークレイズが最近発表したレポートは、イーライリリーのインクレチン関連事業の力強い成長を指摘し、同社株に対する強気な見方を維持している。レポートでは特に以下の点が強調された。
- ゼップバウンドの処方箋数: 米国での総処方箋数(TRx)は前四半期比+11%、前年同期比+60%と、肥満症治療薬市場での成長が加速している。
- マンジャロの処方箋数: 糖尿病治療薬の米国TRxも同+12%、+42%と堅調に推移。
- 市場シェア: インクレチン市場におけるシェアは米国で60.9%、米国外で54.9%に達し、競合との複占状態を築いている。
- 今後のカタリスト: 欧州糖尿病学会(EASD)での新薬候補の第2相臨床試験データ発表や、12月に5年ぶりに開催される投資家向けイベントが株価の新たな材料となる可能性がある。
盤石なファンダメンタルズと評価
バークレイズの強気な見方は、同社の卓越した財務状況に裏付けられている。2026年6月30日時点のデータでは、売上高成長率が49.6%、一株当たり利益(EPS)成長率が94.5%と驚異的な伸びを記録。売上総利益率も83.4%と高い水準を維持している。
特に注目すべきは、企業の財務健全性を示す「ピオトロスキーFスコア」が9点満点であることだ。これは収益性、財務レバレッジ、流動性のすべてにおいて最高評価であることを意味し、極めて稀なケースとされる。時価総額が1.09兆ドルに達する巨大企業でありながら、これほどの成長性と健全性を両立させている点は特筆に値する。
 Ad
バリュエーションへの懸念
一方で、現在の株価はこうした好材料をほぼ織り込み済みとの見方も根強い。同社の株価は8月13日時点で1,220.28ドルで取引されており、Investing.comが算出するフェアバリュー1,226ドルに対して上昇余地はわずか0.5%に過ぎない。
株価収益率(PER)は実績ベースで40.7倍と割高感がある。市場の成長期待を反映した予想PERは33.4倍とやや落ち着くが、これは現在の高い成長率が持続することが前提となる。また、負債資本倍率が139%と高水準にある点も、金利が高い状況下ではリスク要因として注視する必要がある。
市場の評価と今後の展望
イーライリリーが傑出した企業であることは論を俟たないが、投資の観点からはエントリーポイントが重要となる。バークレイズが指摘するようにインクレチン事業の成長は目覚ましいものの、市場は既にその価値を株価に反映している。現在の株価水準では安全マージン(margin of safety)が極めて薄いと言えるだろう。
今後、薬価引き下げ圧力、競合他社の動向、あるいは規制当局の判断といった予期せぬマイナス材料が出た場合、高いPERで取引されているだけに株価が急激に調整するリスクもはらんでいる。投資家にとっては、同社の優れた事業内容と、割高なバリュエーションとの間で慎重な判断が求められる局面だ。