
Story
Eli Lilly: Penilaian Saham Hampir Penuh Walaupun Asas Perniagaan Kukuh
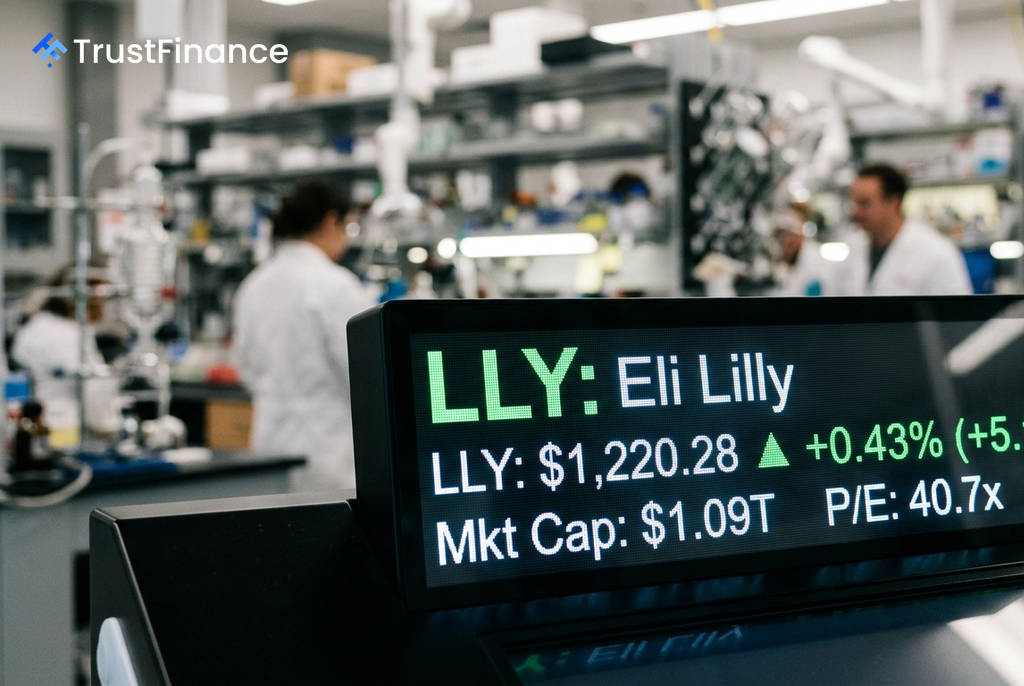
Saham gergasi farmaseutikal Eli Lilly (LLY) kini didagangkan pada harga yang hampir mencerminkan anggaran nilai saksamanya, sekali gus mencetuskan perdebatan dalam kalangan pelabur sama ada masih terdapat ruang untuk pertumbuhan pada paras semasa. Walaupun asas syarikat yang kukuh disokong oleh jualan ubat yang memberangsangkan, penilaian premiumnya menunjukkan sebahagian besar berita baik mungkin telahpun diambil kira oleh pasaran.
Prestasi Francais Incretin Pacu Pertumbuhan
Menurut laporan terkini daripada Barclays, momentum perniagaan Eli Lilly kekal amat positif, terutamanya didorong oleh francais incretinnya yang dominan. Laporan tersebut menonjolkan beberapa metrik utama yang menyokong sentimen positif terhadap syarikat:
- Pertumbuhan Jualan Zepbound & Mounjaro: Pertumbuhan preskripsi (TRx) untuk ubat obesiti Zepbound di AS melonjak +11% suku ke suku, manakala ubat diabetes Mounjaro mencatatkan pertumbuhan +12% dalam tempoh yang sama.
- Penguasaan Pasaran: Eli Lilly menguasai 60.9% bahagian pasaran incretin di AS dan 54.9% di peringkat antarabangsa, mengukuhkan kedudukannya yang hampir duopoli.
- Kesihatan Kewangan Cemerlang: Syarikat mencatatkan pertumbuhan hasil sebanyak 49.6% dan pertumbuhan perolehan sesaham (EPS) sebanyak 94.5%. Ia juga mencapai Skor Piotroski 9/9, menandakan tahap kesihatan kewangan yang sempurna.
Barclays menepis kebimbangan mengenai tekanan harga pada masa hadapan, dengan menyatakan bahawa dari segi sejarah, pertumbuhan volum jualan syarikat telah berjaya mengatasi sebarang penurunan harga. Pemangkin akan datang termasuk data Fasa 2 di persidangan EASD dan acara pelabur pada bulan Disember, yang merupakan yang pertama dalam tempoh lima tahun.
Persoalan Penilaian Menjadi Tumpuan
Walaupun prestasi operasinya cemerlang, persoalan utama kini tertumpu pada penilaian saham Eli Lilly yang tinggi. Pada harga dagangan sekitar $1,220, ia hanya sedikit di bawah anggaran nilai saksama $1,226, menunjukkan potensi kenaikan yang sangat terhad sebanyak 0.5% berdasarkan model ini.
 Ad
Metrik penilaian lain turut menunjukkan saham ini dinilai pada paras premium:
- Nisbah Harga-kepada-Perolehan (P/E): Nisbah P/E semasa (trailing) berada pada 40.7x, manakala nisbah P/E jangkaan (forward) adalah lebih rendah pada 33.4x.
- Konsensus Penganalisis: Walaupun model nilai saksama menunjukkan potensi terhad, konsensus penganalisis masih menjangkakan potensi kenaikan sebanyak 10.1%.
Penilaian yang tinggi ini bermakna pasaran menjangkakan pertumbuhan yang berterusan. Sebarang kegagalan untuk memenuhi jangkaan tinggi ini, sama ada disebabkan oleh halangan kawal selia, tekanan harga, atau keputusan ujian klinikal pesaing, boleh mencetuskan tekanan jualan yang ketara.
Momentum Teknikal dan Risiko Hutang
Dari sudut teknikal, isyarat momentum untuk saham Eli Lilly kekal kukuh merentasi semua jangka masa. Walau bagaimanapun, saham ini didagangkan hanya 2.3% di bawah paras tertinggi 52 minggunya, iaitu $1,249.45, yang menjadi paras rintangan penting dalam jangka pendek.
Satu lagi faktor yang perlu diberi perhatian ialah nisbah hutang kepada ekuiti syarikat yang agak tinggi pada 139%. Peningkatan hutang ini adalah hasil daripada beberapa pengambilalihan strategik untuk mengukuhkan portfolio produknya di luar francais incretin. Walaupun liputan faedah semasa adalah mencukupi, paras hutang ini kekal sebagai satu risiko yang perlu dipantau oleh pelabur, terutamanya jika persekitaran kadar faedah kekal tinggi.