
Story
일라이 릴리, 펀더멘털은 '완벽'…고평가 논란 속 주가 향방은?
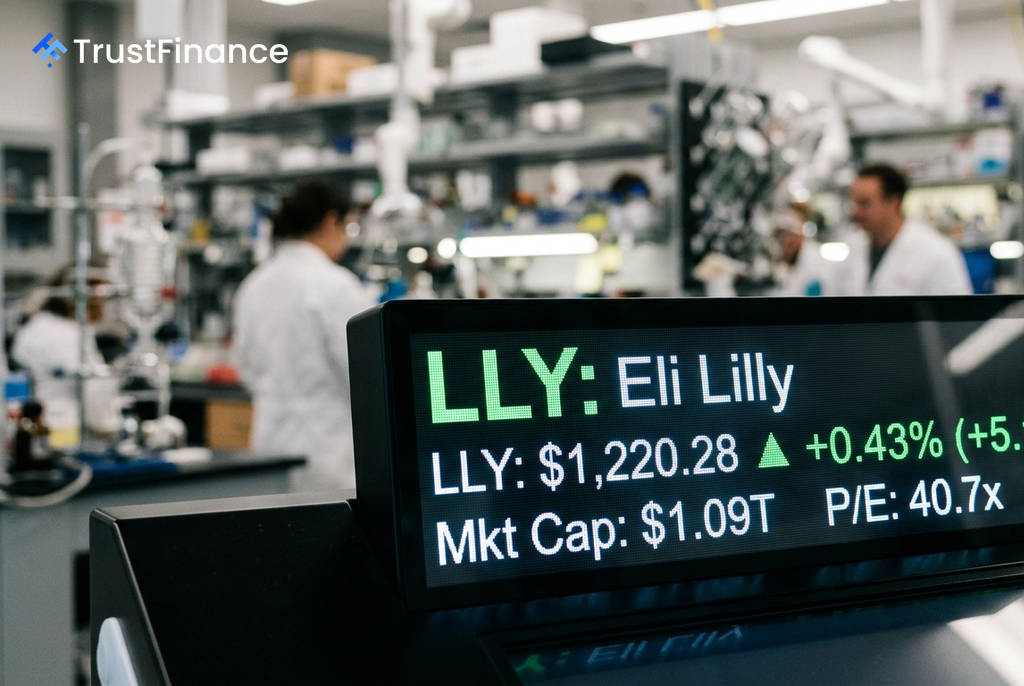
미국 제약사 일라이 릴리(LLY)가 비만 치료제 '젭바운드'와 당뇨병 치료제 '마운자로'의 폭발적인 성장에 힘입어 시장의 주목을 받고 있다. 그러나 주가가 공정가치 추정치에 거의 도달하면서, 탄탄한 펀더멘털에도 불구하고 투자 매력도에 대한 의문이 제기되고 있다.
폭발적 성장세와 시장 지배력
최근 바클레이즈 보고서에 따르면, 일라이 릴리의 인크레틴 계열 약물은 여전히 강력한 성장 동력을 보이고 있다. 이는 회사의 견고한 재무 성과로 이어지고 있다.
- 젭바운드(Zepbound): 미국 내 총 처방 건수(TRx)가 전분기 대비 11%, 전년 동기 대비 60% 급증했다.
- 마운자로(Mounjaro): 미국 내 총 처방 건수가 전분기 대비 12%, 전년 동기 대비 42% 증가하며 성장세를 유지했다.
- 시장 점유율: 미국 인크레틴 시장의 60.9%, 글로벌 시장의 54.9%를 차지하며 압도적인 지위를 굳혔다.
이러한 판매 호조는 2026년 6월 30일 기준 매출 성장률 49.6%, 주당순이익(EPS) 성장률 94.5%라는 경이로운 실적으로 나타났다. 특히 기업의 재무 건전성을 종합적으로 평가하는 피오트로스키 점수(Piotroski Score)에서 9점 만점을 기록한 것은 이례적이다.
'완벽'을 반영한 밸류에이션 부담
문제는 주가가 이러한 긍정적 요인을 대부분 반영했다는 점이다. Investing.com의 공정가치 모델에 따르면 릴리의 주가($1,220.28)는 적정가치($1,226)에 근접해 추가 상승 여력이 0.5%에 불과한 것으로 평가된다.
 Ad
- 후행 주가수익비율(Trailing P/E): 40.7배로 높은 수준이다.
- 선행 주가수익비율(Forward P/E): 33.4배로 다소 낮아지지만, 이는 향후 성장 전망이 유지된다는 전제하에 가능하다.
- 부채 비율: 자기자본 대비 부채 비율이 139%로 다소 높은 점도 잠재적 위험 요인으로 지목된다.
주가가 이미 완벽한 성장을 가정하고 있어, 향후 가격 결정 압박이나 경쟁 심화, 규제 변화 등 예상치 못한 악재가 발생할 경우 주가 변동성이 커질 수 있다.
향후 전망 및 투자자 유의점
시장은 오는 12월에 5년 만에 열리는 투자자 이벤트와 유럽당뇨병학회(EASD)에서 발표될 파이프라인 데이터 등 향후 촉매제에 주목하고 있다. 기술적으로도 주가는 강한 상승 모멘텀을 유지하고 있으나, 52주 최고가($1,249.45)에 근접해 있어 저항에 부딪힐 가능성도 있다.
결론적으로 일라이 릴리는 의심할 여지 없이 우량 기업이지만, 현재 주가는 투자자에게 좁은 안전 마진을 제공한다. 바클레이즈가 제시한 성장 논리는 유효하지만, 높은 밸류에이션은 신규 진입을 고려하는 투자자에게 신중한 접근을 요구하고 있다.