
Story
Kinerja Fundamental Eli Lilly Solid, Namun Valuasi Saham Jadi Sorotan
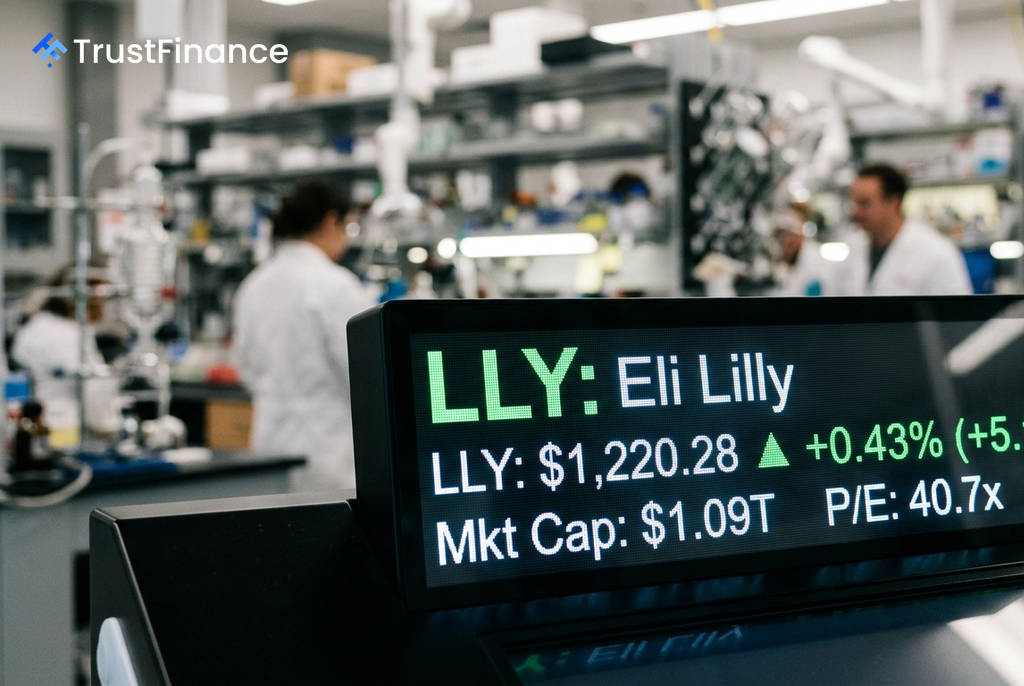
Eli Lilly (LLY) menunjukkan kinerja fundamental yang sangat kuat, didorong oleh pertumbuhan eksplosif dari obat diabetes dan obesitas andalannya. Namun, valuasi saham perusahaan farmasi ini telah mencapai level premium, membuat investor bertanya-tanya apakah masih ada ruang kenaikan yang signifikan.
Pertumbuhan Didorong Waralaba Inkretin
Laporan terbaru dari Barclays menyoroti momentum berkelanjutan dalam waralaba inkretin Eli Lilly. Data volume resep di Amerika Serikat (AS) menunjukkan pertumbuhan yang signifikan, yang menjadi mesin utama kinerja keuangan perusahaan.
- Zepbound (obesitas): Pertumbuhan resep di AS mencapai +11% secara kuartalan dan +60% secara tahunan.
- Mounjaro (diabetes): Pertumbuhan resep di AS tercatat +12% secara kuartalan dan +42% secara tahunan.
- Dominasi Pasar: Eli Lilly memegang pangsa pasar inkretin sebesar 60,9% di AS dan 54,9% secara internasional, menempatkannya dalam posisi duopoli yang kuat.
Kekuatan fundamental ini tercermin dalam metrik keuangan perusahaan per 30 Juni 2026. Pertumbuhan pendapatan mencapai 49,6%, sementara pertumbuhan laba per saham (EPS) melesat 94,5%, menunjukkan adanya efisiensi operasional. Selain itu, perusahaan mencatatkan skor Piotroski 9 dari 9, yang menandakan kesehatan finansial yang sempurna di berbagai aspek seperti profitabilitas, likuiditas, dan efisiensi.
Valuasi Premium Menjadi Kendala
 Ad
Di tengah fundamental yang solid, valuasi saham menjadi perhatian utama. Saham Eli Lilly diperdagangkan pada harga $1.220,28, sangat dekat dengan estimasi nilai wajarnya sebesar $1.226, yang menyiratkan potensi kenaikan hanya 0,5%.
Meski konsensus analis masih melihat potensi kenaikan sebesar 10,1%, berbagai metrik valuasi menunjukkan bahwa saham ini dihargai untuk kesempurnaan. Rasio Harga terhadap Pendapatan (P/E Ratio) *trailing* berada di angka 40,7x, sebuah level premium. Meskipun rasio P/E *forward* lebih rendah di 33,4x karena ekspektasi pertumbuhan laba, level ini tetap menuntut eksekusi yang sempurna dari perusahaan. Kekhawatiran lain adalah rasio utang terhadap ekuitas yang tinggi, mencapai 139%, akibat akuisisi untuk memperkuat jalur produknya.
Prospek dan Katalis ke Depan
Pasar menantikan beberapa katalis potensial yang dapat mendorong saham lebih tinggi, termasuk rilis data Fase 2 untuk eloralintide + tirzepatide di acara EASD dan acara investor pada bulan Desember—yang pertama dalam lima tahun. Secara teknikal, sinyal momentum masih kuat, dengan harga saham naik 84,75% dalam setahun terakhir.
Namun, dengan harga yang sudah mendekati level tertinggi 52 minggu, margin keamanan bagi investor baru dinilai tipis. Setiap kendala, baik dari sisi persaingan, tekanan harga, maupun regulasi, dapat memicu koreksi tajam pada kelipatan valuasi saham. Eli Lilly adalah perusahaan berkualitas tinggi, tetapi pada harga saat ini, pasar telah memperhitungkan sebagian besar berita baik.