
Story
Cổ phiếu Eli Lilly: Nền tảng vững chắc nhưng định giá đã ở mức đỉnh?
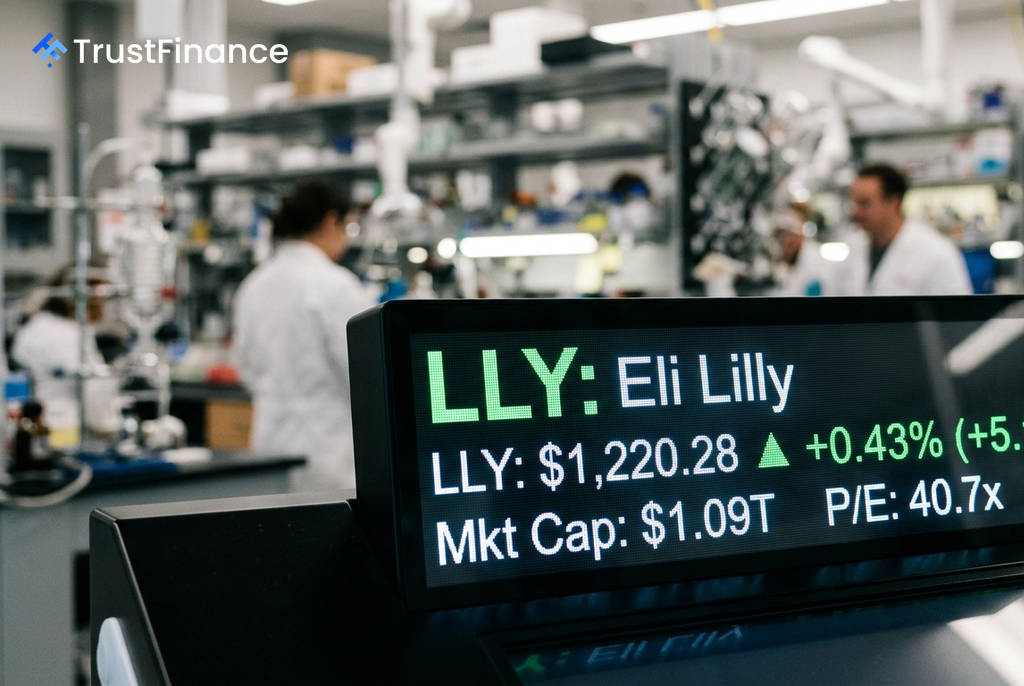
Cổ phiếu của gã khổng lồ dược phẩm Eli Lilly (LLY) đang giao dịch gần mức giá trị hợp lý ước tính, làm dấy lên cuộc tranh luận về việc liệu tiềm năng tăng trưởng vượt bậc có còn đủ để biện minh cho mức định giá cao ngất ngưởng hiện tại hay không.
Bất chấp các chỉ số tài chính mạnh mẽ và sự thống trị thị trường, các mô hình định giá cho thấy biên độ an toàn cho nhà đầu tư mới đang ngày càng mỏng đi.
Luận điểm lạc quan từ Barclays
Một báo cáo gần đây từ Barclays đã củng cố triển vọng tích cực cho Eli Lilly, nhấn mạnh vào đà tăng trưởng không ngừng của danh mục thuốc incretin, vốn là động lực chính của công ty. Báo cáo chỉ ra những số liệu ấn tượng:
- Tăng trưởng Zepbound (thuốc trị béo phì): Tổng số đơn thuốc tại Mỹ tăng +11% so với quý trước và +60% so với cùng kỳ năm ngoái.
- Tăng trưởng Mounjaro (thuốc trị tiểu đường): Tổng số đơn thuốc tại Mỹ tăng +12% so với quý trước và +42% so với cùng kỳ năm ngoái.
- Thị phần thống trị: Eli Lilly chiếm 60,9% thị phần incretin tại Mỹ và 54,9% trên thị trường quốc tế.
Barclays cũng lưu ý các chất xúc tác tiềm năng sắp tới, bao gồm dữ liệu Giai đoạn 2 tại hội nghị EASD và một sự kiện dành cho nhà đầu tư vào tháng 12. Ngân hàng này cho rằng tăng trưởng về khối lượng tiêu thụ trong lịch sử đã bù đắp được áp lực về giá cả.
Nền tảng tài chính vững chắc
Sự lạc quan của các nhà phân tích được củng cố bởi các chỉ số tài chính cơ bản đặc biệt mạnh mẽ của Eli Lilly, tính đến ngày 30 tháng 6:
 Ad
- Tăng trưởng doanh thu: 49,6%
- Tăng trưởng EPS (lợi nhuận trên mỗi cổ phiếu): 94,5%
- Biên lợi nhuận gộp: 83,4%
- Tỷ suất sinh lời trên vốn chủ sở hữu (ROE): 102,4%
Đáng chú ý, công ty đạt điểm Piotroski Score hoàn hảo 9/9, một tín hiệu hiếm thấy cho thấy sức khỏe tài chính toàn diện về lợi nhuận, đòn bẩy, thanh khoản và hiệu quả hoạt động. Điều này, kết hợp với 56 năm liên tiếp trả cổ tức, đã tạo nên một nền tảng tài chính vững vàng.
Vấn đề định giá và rủi ro
Tuy nhiên, bức tranh trở nên phức tạp hơn khi nhìn vào định giá. Cổ phiếu dường như đang được định giá cho sự hoàn hảo, với các chỉ số quan trọng cho thấy rủi ro tiềm ẩn:
- Hệ số P/E (hiện tại): 40,7x, một mức rất cao.
- Hệ số P/E (dự phóng): 33,4x, hợp lý hơn nếu công ty duy trì được đà tăng trưởng.
- Tiềm năng tăng giá theo giá trị hợp lý: Chỉ 0,5%.
Trong khi giới phân tích vẫn kỳ vọng mức tăng trung bình 10,1%, thị trường dường như đã phản ánh phần lớn tin tốt vào giá. Một rủi ro khác cần theo dõi là tỷ lệ nợ trên vốn chủ sở hữu ở mức 139%, một con số tương đối cao do các thương vụ thâu tóm gần đây để củng cố danh mục sản phẩm.
Bất kỳ một trở ngại nào—dù là về giá, cạnh tranh hay quy định—đều có thể gây ra một đợt điều chỉnh mạnh đối với hệ số định giá của cổ phiếu. Các nhà đầu tư đang đối mặt với một công ty chất lượng cao nhưng có biên độ an toàn rất mỏng ở mức giá hiện tại.