
Story
AI伺服器雙雄對決:戴爾營收高成長 vs. 慧與價值更具吸引力?
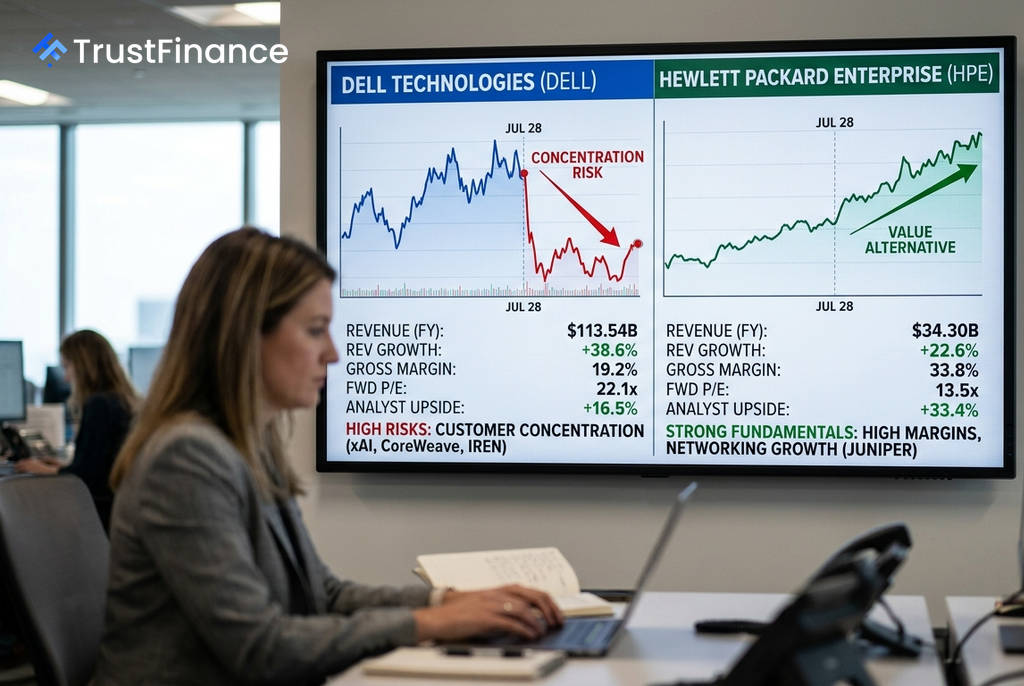
兩大企業技術巨頭戴爾 (DELL) 與慧與 (HPE) 正以截然不同的策略競逐人工智慧市場。戴爾憑藉其AI伺服器業務實現了爆炸性的營收成長,但高度集中的客戶結構引發疑慮;而慧與則悄然轉型,專注於網路與混合雲,呈現出更具吸引力的風險回報潛力。
戴爾:營收猛獸背後的集中度風險
戴爾無疑是AI伺服器市場的領先者,其股價在過去一年中飆漲了 +233.6%。公司管理層預計,到2027財年,其AI伺服器營收將達到約 600億美元。然而,這驚人的成長背後潛藏著重大風險。
根據券商 Evercore ISI 在7月27日發布的報告,戴爾預計的2027財年AI伺服器營收中,約有 70% 來自僅三家大客戶:CoreWeave (CRWV)、xAI 和 IREN (IREN)。這種高度的客戶依賴性,加上AI伺服器相對較薄的 19.2% 毛利率,引發了市場對其營收品質及可持續性的擔憂。這些疑慮,連同內部人士在三個月內出售 15.6億美元 股票的消息,導致其股價在7月28日一度重挫。
慧與:穩健轉型的價值型選手
相較之下,慧與的故事雖然不那麼引人注目,但其投資論述正變得越來越有說服力。受惠於對瞻博網路 (Juniper Networks) 的整合,其網路部門營收年增率高達 150%。花旗 (Citi) 更在7月24日將其目標價上調至74美元,並將其列入「90天正面催化劑觀察名單」。
從估值角度看,慧與的吸引力更為明顯:
 Ad
- 預期本益比:慧與為 13.5倍,遠低於戴爾的 22.1倍。
- 毛利率:慧與為 33.8%,幾乎是戴爾的兩倍。
- 自由現金流收益率:慧與達到 6.0%,展現了強勁的現金生成能力。
- 分析師潛在漲幅:市場分析師普遍預期慧與股價有 +33.4% 的上漲空間,高於戴爾的 +16.5%。
此外,美國能源部選擇慧與參與六項研發計畫,也證明了其在政府及主權AI部署方面的信譽。
投資前景分析
對投資人而言,這兩家公司代表了兩種不同的AI投資途徑。戴爾是高風險、高回報的選擇,其成敗取決於少數超大規模客戶的資本支出是否持續。儘管近期股價回升,但部分公允價值模型顯示其目前股價仍有約 20% 的高估。
另一方面,慧與提供了一個更為平衡的切入點。其估值更便宜、利潤更高、分析師預期更佳,並且透過網路業務和政府合約實現了AI業務的多元化,避開了客戶過度集中的風險。兩家公司的下一個關鍵考驗將是即將到來的財報,慧與預計在9月1日左右公布,戴爾則在9月3日左右。