
Story
Dell vs HPE: Adu Strategi Saham AI dengan Profil Risiko Berbeda
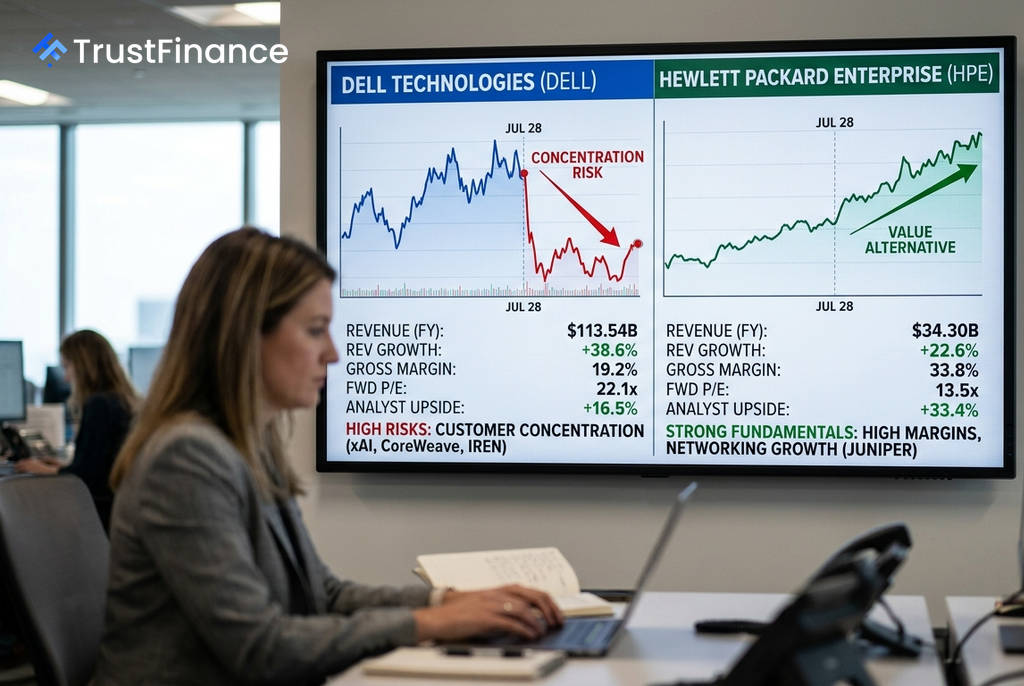
Dua raksasa teknologi enterprise, Dell Technologies (DELL) dan Hewlett Packard Enterprise (HPE), menempuh jalur yang berbeda dalam memanfaatkan ledakan kecerdasan buatan (AI), menyajikan profil risiko dan imbalan yang kontras bagi para investor. Kinerja saham Dell yang meroket lebih dari 233% dalam setahun terakhir mencerminkan posisinya sebagai pemimpin dalam server AI, namun diiringi dengan risiko signifikan, sementara HPE menawarkan pendekatan yang lebih terdiversifikasi dengan valuasi yang lebih konservatif.
Dell: Pertumbuhan Agresif dengan Risiko Konsentrasi
Kisah Dell berpusat pada skala dan pertumbuhan pendapatan yang luar biasa, didorong oleh permintaan server AI. Perusahaan memproyeksikan pendapatan server AI mencapai sekitar $60 miliar pada tahun fiskal 2027. Dalam dua tahun fiskal terakhir, pendapatan Dell telah tumbuh dari $88,42 miliar menjadi $113,54 miliar.
Namun, di balik pertumbuhan yang mengesankan ini terdapat risiko konsentrasi yang signifikan. Sebuah catatan dari Evercore ISI pada 27 Juli menyoroti bahwa sekitar 70% dari proyeksi pendapatan server AI Dell pada tahun fiskal 2027 diperkirakan berasal dari hanya tiga pelanggan utama. Ketergantungan ini membuat saham rentan jika salah satu pelanggan tersebut mengubah rencana belanja modalnya. Kekhawatiran ini, ditambah dengan marjin laba kotor yang tipis sebesar 19,2% pada server AI, sempat memicu aksi jual pada saham Dell sebesar 14,3% pada 28 Juli lalu.
HPE: Valuasi Menarik dan Diversifikasi Strategis
Di sisi lain, HPE membangun strateginya di atas fondasi yang lebih terdiversifikasi, berfokus pada jaringan dan komputasi awan hibrida. Segmen jaringannya, yang diperkuat oleh integrasi Juniper Networks, melonjak 150% dari tahun ke tahun. Kredibilitas HPE di sektor AI juga meningkat setelah Departemen Energi AS memilih perusahaan ini untuk enam proyek penelitian dan pengembangan.
 Ad
HPE diperdagangkan dengan valuasi yang jauh lebih menarik, dengan rasio harga terhadap pendapatan (P/E) ke depan sebesar 13,5x dibandingkan dengan 22,1x milik Dell. Analis secara kolektif melihat potensi kenaikan yang lebih tinggi untuk HPE sebesar +33,4%, melampaui potensi Dell sebesar +16,5%. Selain itu, HPE menawarkan marjin laba kotor yang lebih sehat sebesar 33,8% dan imbal hasil arus kas bebas (FCF yield) sebesar 6,0%.
Prospek bagi Investor
Perbandingan antara kedua perusahaan ini menyoroti pilihan fundamental bagi investor di sektor infrastruktur AI. Dell adalah pilihan bagi mereka yang mencari pertumbuhan tinggi dan bersedia menerima risiko yang terkait dengan konsentrasi pelanggan yang tinggi dan marjin yang lebih tipis.
Sebaliknya, HPE menawarkan proposisi nilai yang lebih seimbang. Dengan valuasi yang lebih rendah, potensi kenaikan menurut analis yang lebih besar, marjin yang lebih baik, dan diversifikasi bisnis yang lebih luas, HPE bisa menjadi pilihan yang lebih menarik bagi investor yang menghindari risiko. Kinerja kedua perusahaan akan kembali diuji saat mereka merilis laporan keuangan masing-masing pada awal September mendatang.