
Story
Dell lwn. HPE: Saham AI Perusahaan Mana Menawarkan Nilai Lebih Baik?
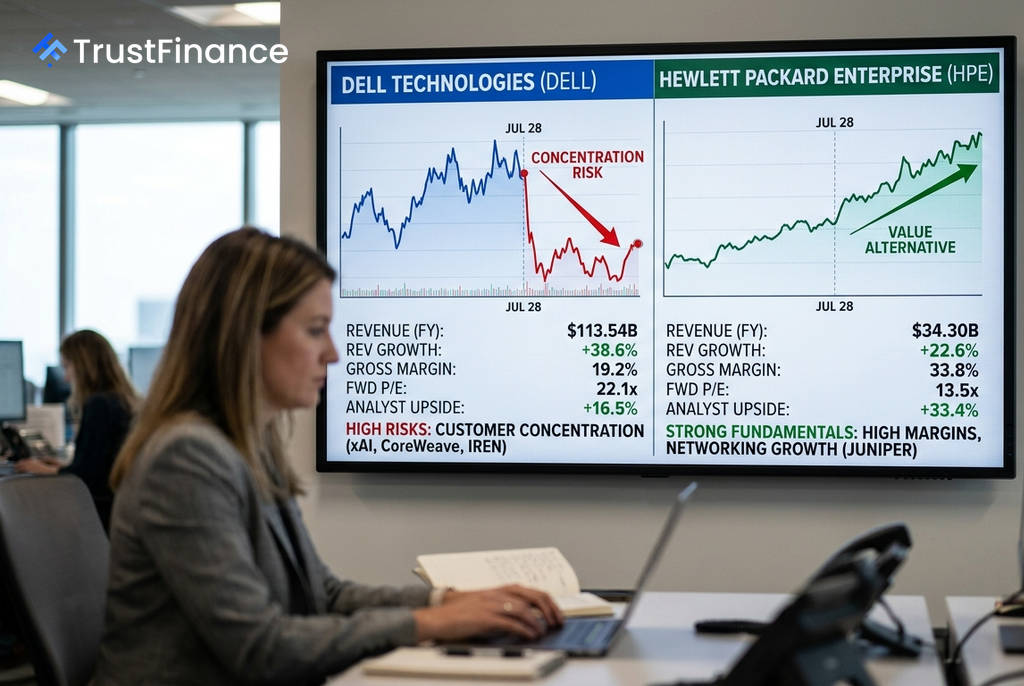
Dua gergasi teknologi perusahaan, Dell Technologies (DELL) dan Hewlett Packard Enterprise (HPE), mengambil pendekatan yang sangat berbeza dalam pasaran infrastruktur kecerdasan buatan (AI) yang pesat berkembang. Pelabur kini menilai sama ada mahu memilih pertumbuhan pendapatan AI Dell yang luar biasa atau pendekatan HPE yang lebih seimbang dan berorientasikan nilai, terutamanya selepas pembetulan pasaran baru-baru ini.
Pertaruhan Pertumbuhan Tinggi Dell dan Risiko Kepekatannya
Dell telah menjadi peneraju utama dalam ledakan AI, dengan sahamnya mencatatkan pulangan +233.6% dalam tempoh setahun. Syarikat itu menyasarkan pendapatan daripada pelayan AI mencecah sekitar $60 bilion menjelang tahun fiskal 2027, didorong oleh permintaan yang kukuh. Walau bagaimanapun, pertumbuhan ini datang dengan risiko yang signifikan.
Menurut nota daripada Evercore ISI, kira-kira 70% daripada unjuran pendapatan pelayan AI Dell dijangka datang daripada hanya tiga pelanggan utama. Kebergantungan yang tinggi ini menimbulkan kebimbangan mengenai kemampanan pendapatan jika salah seorang pelanggan ini mengubah perbelanjaan modalnya. Di samping itu, margin kasar Dell pada pelayan AI adalah nipis iaitu 19.2%, dan sahamnya didagangkan pada nisbah harga-ke-pendapatan (P/E) hadapan yang agak tinggi iaitu 22.1x.
Kebangkitan HPE sebagai Alternatif Bernilai
Sebaliknya, HPE telah secara senyap menstruktur semula perniagaannya untuk memberi tumpuan kepada rangkaian (networking) dan awan hibrid (hybrid cloud), yang kini membuahkan hasil. Dengan pengambilalihan Juniper Networks, segmen rangkaiannya melonjak +150% dari tahun ke tahun. Penganalisis melihat potensi peningkatan yang lebih besar untuk HPE, dengan unjuran konsensus pada +33.4%, berbanding +16.5% untuk Dell.
Dari segi penilaian, HPE kelihatan lebih menarik dengan metrik berikut:
 Ad
- Nisbah P/E Hadapan: 13.5x, jauh lebih rendah daripada Dell.
- Margin Kasar: 33.8%, hampir dua kali ganda daripada Dell.
- Hasil Aliran Tunai Bebas (FCF Yield): 6.0% yang sihat.
Baru-baru ini, Citi menaikkan sasaran harganya untuk HPE kepada $74 dan menambahkannya ke dalam senarai "Upside 90-Day Catalyst Watch," menandakan keyakinan terhadap momentum syarikat.
Implikasi kepada Pelabur
Pilihan antara Dell dan HPE bergantung pada selera risiko pelabur. Dell menawarkan pendedahan langsung kepada pertumbuhan pesat permintaan pelayan AI, tetapi datang dengan penilaian yang tinggi dan risiko kepekatan pelanggan yang ketara. Sebarang perubahan dalam perbelanjaan oleh pelanggan utamanya boleh memberi impak besar.
HPE pula menawarkan profil risiko-ganjaran yang lebih seimbang. Ia didagangkan pada penilaian yang lebih murah, mempunyai margin keuntungan yang lebih sihat, dan perniagaan yang lebih pelbagai. Walaupun pertumbuhan pendapatannya tidak sedramatik Dell, kestabilan dan potensi peningkatannya menjadikannya pilihan yang menarik bagi pelabur yang mencari nilai. Laporan pendapatan kedua-dua syarikat pada awal September akan menjadi ujian penting seterusnya bagi naratif masing-masing.