
Story
中信建投:保險股上半年業績穩健 投資主軸轉向長期價值與高股息
Text size
Background
中信建投證券發布研究報告指出,保險板塊在2026年上半年表現穩健,負債與資產兩端均實現增長,並預期市場投資主軸將逐步轉向基於長期價值的估值修復及高股息配置機會,認為當前板塊估值仍具備較高的安全邊際。
2026上半年業績穩健 資產負債兩端雙優
報告回顧,2026年上半年保險業績表現亮眼。在負債端,壽險與產險業務皆穩健成長;在資產端,受惠於權益市場表現向好,投資收益普遍改善,帶動淨利潤大幅增長。
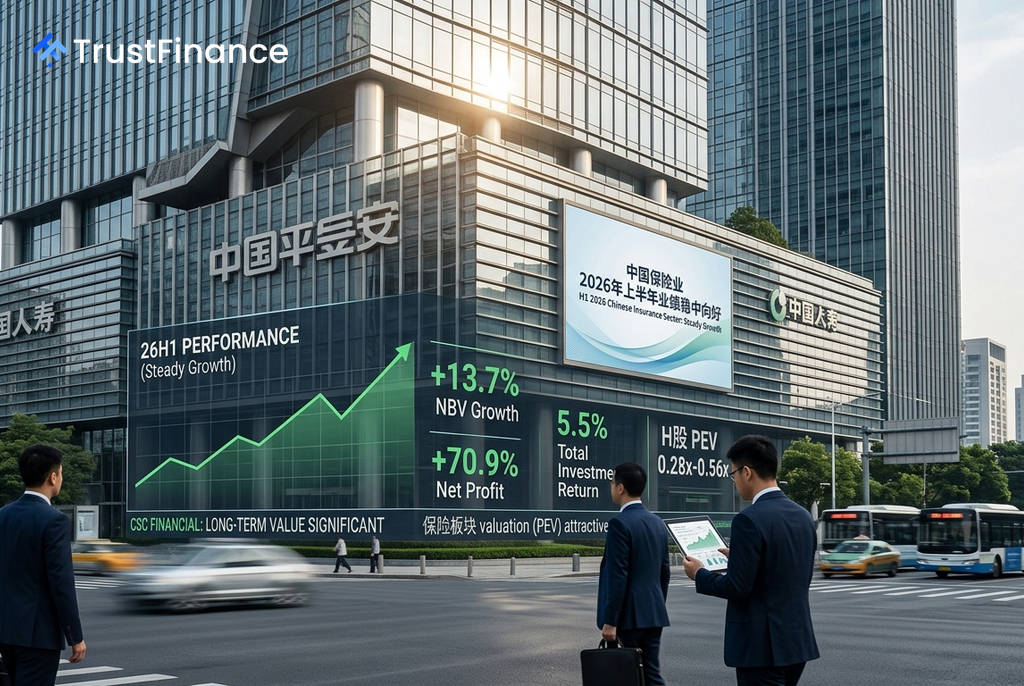
- 壽險新業務價值(NBV):七家上市險企的算術平均增速為 +13.7%,其中代理人通路為主要驅動力,其NBV算術平均增速達 +20.3%。
- 產險承保利潤:五家上市險企合計承保利潤年增 +15.3%,主要由車險業務在「報行合一」改革深化下費用率改善所貢獻。
- 總投資收益率:七家上市險企的算術平均年化總投資收益率為 5.5%,較去年同期提升 1.3個百分點。
- 歸母淨利潤:算術平均增速高達 +70.9%。
投資主軸轉向:聚焦長期價值與高股息
展望未來,中信建投認為,保險股的投資邏輯預計將從短期業績增長,逐步轉向中長期的價值投資。考量去年同期基數較高,第三季業績增速可能面臨壓力,屆時股價的上行動力將更依賴估值修復與高股息的吸引力。
 Ad
報告分析,壽險負債端長期向好的趨勢明確,主要受四大因素共振影響:居民對儲蓄型保險的旺盛需求、有利的監管政策、銷售通路的積極擴張,以及向高品質分紅險的成功轉型。產險方面,非車險業務的「報行合一」與綜合治理,有望優化費用率,強化大型公司的市場領導地位(馬太效應)。
估值具安全邊際 長期配置價值浮現
從估值角度看,中信建投指出,截至8月31日,中國內地上市險企A股的股價淨值比(P/EV)介於 0.47倍至0.70倍,H股則在 0.28倍至0.56倍 之間,整體安全邊際較高。此外,已有七家上市險企宣布派發中期股息,算術平均增速為 +24.7%,部分個股的股息率超過4%。
整體而言,該券商認為保險板塊在當前價位具有突出的中長期配置價值。若市場因第三季業績增速放緩的潛在壓力而出現短期回檔,或將為投資人提供逢低佈局的機會。同時,報告也提醒需關注長端利率超預期下行、權益市場大幅下滑等潛在風險。