
Story
中信建投:中国保険セクター、26年上期は安定成長 長期的な投資価値を指摘
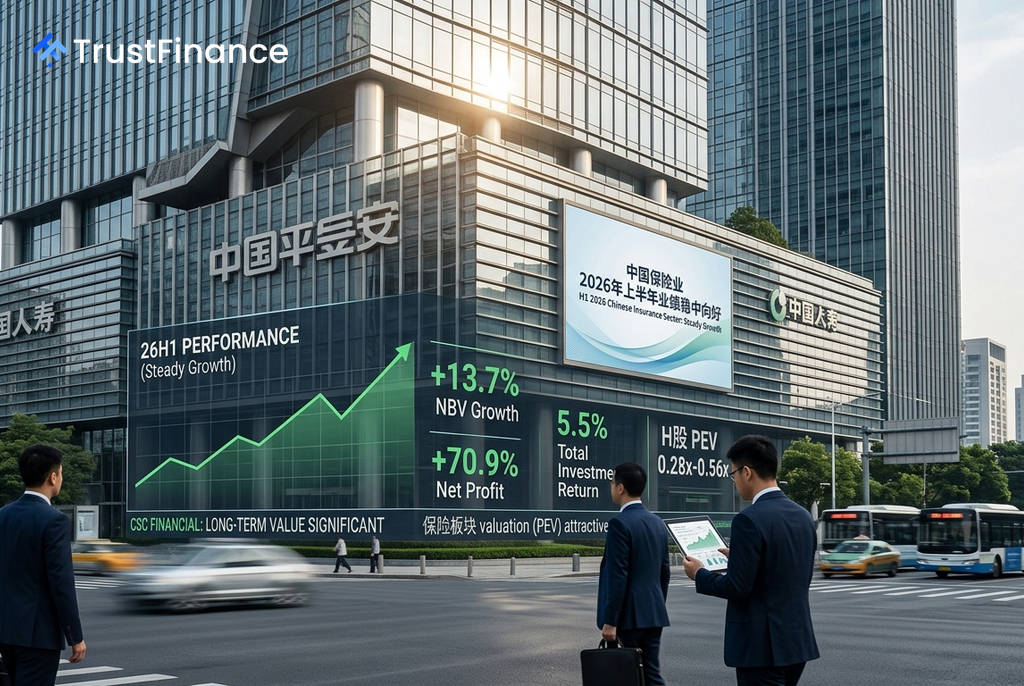
中信建投証券(CSC Financial)が発表した調査レポートによると、中国の保険セクターは2026年上半期において、負債サイドと資産サイドの両面で安定した成長を達成した。株式市場の好転を背景に投資収益が改善し、セクターの長期的な投資価値が顕著になっていると分析している。
2026年上半期の業績は堅調
レポートによれば、2026年上半期は保険事業の中核的な業績が着実に伸びた。負債サイドでは、生命保険の新契約価値(NBV)が健全な成長を維持した。上場保険会社7社のNBV(算術平均)は前年同期比で+13.7%の伸びを示し、特に代理店チャネルが同+20.3%増と、成長を力強く牽引した。
損害保険事業においても、上場5社の合計引受利益が前年同期比で+15.3%増加した。これは、自動車保険における「報行合一」(保険料と手数料の報告・執行を一致させる規制改革)の深化を背景に、大手保険会社が経費管理を徹底し、費用率を改善させたことが主な要因だとしている。
資産サイドでは、株式市場の好調が追い風となり、上場7社の年換算総投資収益率(算術平均)は5.5%と、前年同期から1.3パーセントポイント改善した。これを受け、親会社株主に帰属する純利益(算術平均)は+70.9%の大幅な伸びを記録した。
長期的な成長見通しと投資機会
中信建投は、今後の保険セクターへの投資テーマが、短期的な業績から「中長期的な価値に基づくバリュエーションの修正」と「高配当利回り」へと移行すると予測している。
 Ad
生命保険については、以下の4つの要因が長期的な成長を支えると見ている。
- 旺盛な貯蓄性保険への需要
- 過当競争を是正する業界政策
- 新規顧客開拓に向けた販売チャネルの強化
- 収益性の高い配当付き保険へのシフト
損害保険では、非自動車保険分野での規制強化が過度な事業拡大に歯止めをかけ、費用率の最適化と業界の寡占化(マタイ効果)を促進すると分析している。
割安なバリュエーションと高い安全性
バリュエーション面では、8月31日時点で中国本土上場保険会社の株価純資産倍率(P/EV)はA株で0.47倍~0.70倍、H株で0.28倍~0.56倍と、依然として魅力的な水準にあると指摘。すでに上場7社が中間配当を発表しており、その平均増加率は+24.7%に達し、一部の銘柄では配当利回りが4%を超えている。
中信建投は、現在の株価水準は安全マージンが高く、中長期的な投資価値が際立っていると結論付けている。前年同期の高いハードルから第3四半期の業績成長率が鈍化し、株価が短期的に調整する場面があれば、それはむしろ押し目買いの好機となり得るとの見解を示した。