
Story
中信建投:保险板块上半年业绩稳健,投资逻辑转向估值修复与高股息
Text size
Background
根据中信建投最新发布的研究报告,中国保险板块在2026年上半年展现出稳中向好的发展态势,负债端与资产端均有不俗表现。该行分析认为,随着短期业绩高基数压力的显现,保险股的投资主线预计将逐步切换至基于中长期价值的估值修复和高股息配置机会。
上半年业绩回顾:资负两端齐发力
中信建投的报告显示,2026年上半年保险行业基本面表现强劲,上市险企业绩普遍改善。
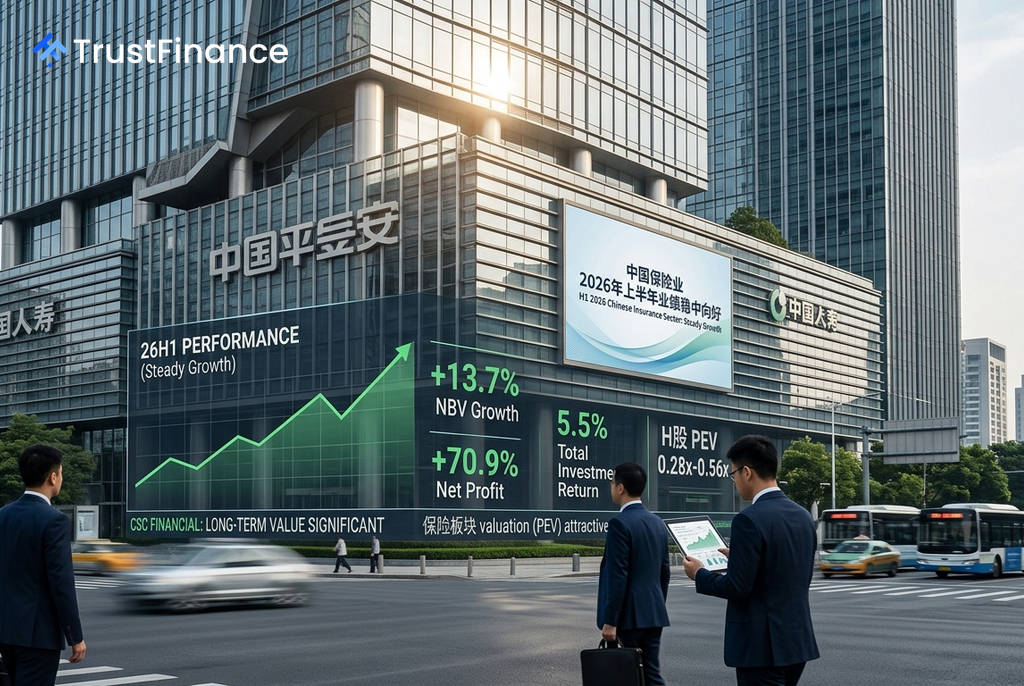
- 负债端:寿险新业务价值(NBV)保持稳健增长,7家上市险企的算术平均NBV增速达到+13.7%,其中代理人渠道为主要驱动力,该渠道NBV算术平均增速为+20.3%。财险方面,5家上市险企合计承保利润同比增长+15.3%,主要得益于“报行合一”改革深化带来的费用率改善。
- 资产端:受益于权益市场的向好表现,7家上市险企的算术平均年化总投资收益率同比提升1.3个百分点至5.5%。强劲的投资收益带动盈利能力大幅提升,归母净利润算术平均增速高达+70.9%。
投资展望:聚焦长期价值与高股息
展望未来,中信建投认为,保险板块的投资逻辑正在发生转变。由于去年同期基数较高,三季度业绩增速可能面临环比放缓的压力,股价的上涨动力预计将更多来源于估值修复和高股息策略的吸引力。
 Ad
报告指出,寿险负债端的长期向好趋势明确,这得益于居民储蓄险需求旺盛、行业“反内卷”政策、渠道转型以及分红险占比提升等四重利好。同时,财险行业在“报行合一”的持续推进下,费用率有望进一步优化,市场集中度或将继续提升。
估值与配置建议
从估值水平来看,保险板块目前具备较高的安全边际。截至8月31日,A股上市险企的市净率(PEV)处于0.47倍至0.70倍区间,H股PEV则在0.28倍至0.56倍之间。
此外,已有7家上市险企宣布派发中期股息,平均增速达+24.7%,部分公司股息率超过4%。中信建投总结称,当前保险板块的中长期配置价值突出,若市场因短期业绩波动出现调整,将是逢低布局的良好时机。