
Story
중신건설증권 "중국 보험업계, 상반기 견조한 성장…장기 투자 가치 부각"
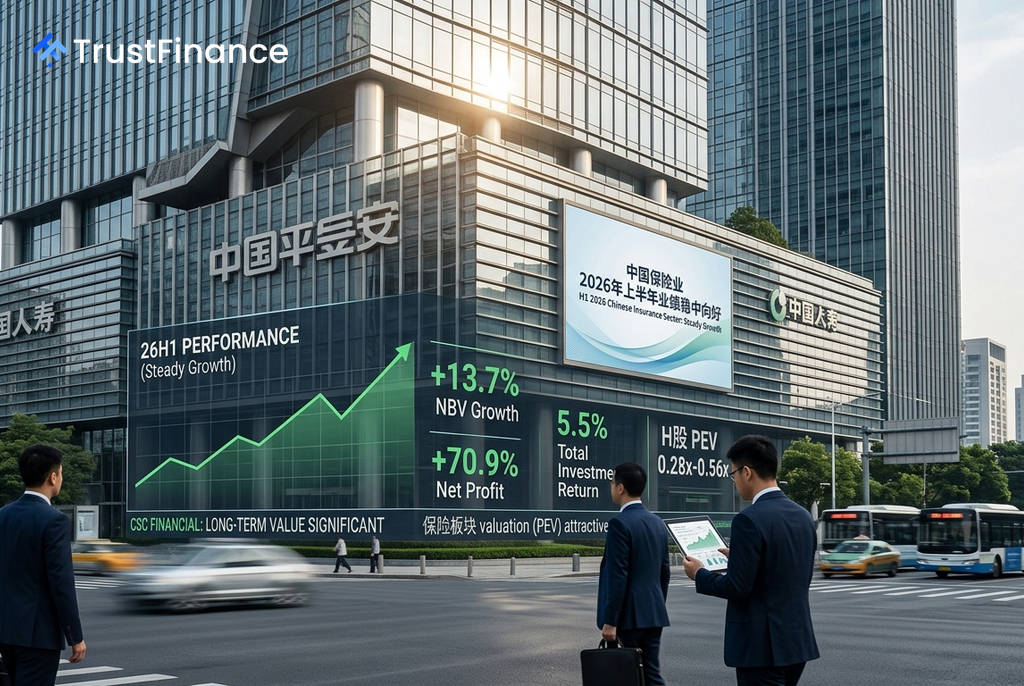
중신건설증권(China Securities)은 최근 보고서를 통해 중국 보험업계가 2026년 상반기 부채와 자산 부문에서 모두 견조한 성장세를 보였다고 밝혔다. 보고서는 주식 시장 호조에 힘입은 투자 수익률 개선과 신계약가치(NBV)의 꾸준한 증가를 바탕으로, 현재 보험 섹터의 밸류에이션이 장기 투자자에게 높은 안전마진을 제공한다고 평가했다.
26년 상반기 실적: 부채·자산 동반 성장
보고서에 따르면, 부채 측면에서 생명보험과 손해보험 모두 긍정적인 실적을 기록했다. 7개 상장 생명보험사의 상반기 신계약가치(NBV)는 산술 평균 13.7% 증가했으며, 특히 대리인 채널의 NBV는 평균 20.3% 성장하며 실적을 견인했다. 5개 상장 손해보험사의 합산 인수이익 역시 전년 동기 대비 15.3% 증가했는데, 이는 '보행합일(报行合一)' 개혁 심화에 따른 비용 효율화가 주된 요인으로 분석된다.
자산 측면에서는 주식 시장 강세에 힘입어 투자 성과가 크게 개선되었다. 7개 상장 보험사의 연환산 총투자수익률은 전년 동기 대비 1.3%p 상승한 5.5%를 기록했으며, 이에 따라 지배주주 귀속 순이익은 산술 평균 70.9% 급증했다. 상장사들은 주식 자산 비중을 전년 대비 확대하며 시장 변화에 대응했다.
하반기 전망: 밸류에이션 회복과 고배당 매력
중신건설증권은 향후 보험 섹터의 투자 초점이 장기 가치에 기반한 밸류에이션 회복과 고배당주 투자 기회로 전환될 것으로 전망했다. 3분기에는 전년도 높은 기저효과로 인해 성장세가 다소 둔화될 수 있으나, 이는 오히려 저가 매수 기회가 될 수 있다고 조언했다.
 Ad
장기적으로 보험업계는 긍정적인 요인들을 다수 보유하고 있다.
- 생명보험: 견고한 저축성 보험 수요, 과당 경쟁을 막는 규제 환경, 채널 다각화를 통한 신규 고객 확보, 배당형 보험으로의 전환 등이 성장을 뒷받침할 것이다.
- 손해보험: 비자동차보험에 대한 규제 강화는 업계의 과도한 확장 경쟁을 완화하고 비용 구조를 최적화하여, 시장 선도 기업의 지배력이 강화되는 '마태 효과'를 가속화할 전망이다.
밸류에이션 및 투자 전략
밸류에이션 측면에서 중국 보험주는 여전히 매력적인 수준에 머물러 있다. 8월 31일 기준, 중국 본토 A주 상장 보험사의 주가순내재가치비율(P/EV)은 0.47배~0.70배, 홍콩 H주는 0.28배~0.56배 수준이다. 또한, 7개 상장사가 중간 배당을 발표했으며, 평균 배당 증가율은 24.7%에 달했다. 일부 종목의 배당수익률은 4%를 상회한다.
결론적으로 중신건설증권은 현재 주가 수준에서 보험 섹터의 장기적인 투자 가치가 두드러진다고 강조했다. 단기적인 실적 압박으로 주가가 조정을 받을 경우, 이를 비중 확대의 기회로 삼을 것을 제안했다.