
Story
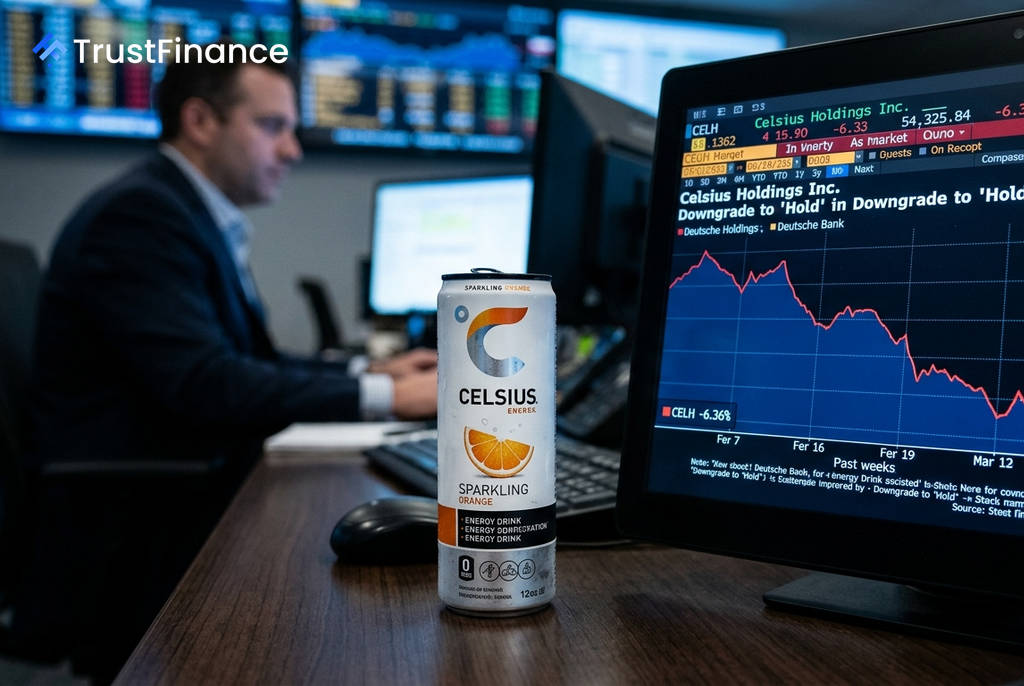
德銀下調 Celsius 評級:股價漲幅超越基本面,復甦之路恐更漫長
Text size
Background
德意志銀行 (Deutsche Bank) 已將能量飲料製造商 Celsius Holdings (CELH) 的股票評級從「買入」下調至「持有」,指出其核心品牌成長趨勢放緩,且近期股價強勁反彈已使估值超越公司基本面所能支撐的水平。
評級下調與目標價調整
德意志銀行在報告中表示,儘管下調了評級,但將 Celsius 的目標價從 30 美元上調至 $35 美元。然而,該股在 8 月 25 日的收盤價為 $35.34 美元,意味著新的目標價幾乎沒有提供上漲空間。
報告指出,Celsius 的股價在過去一個月內已上漲約 30%。這波漲勢部分源於投資人預期,來自股東或激進投資者的壓力可能促使公司加速營運或策略性變革,但德銀認為這些潛在可能性的價值難以準確評估。
核心業務復甦延後
此次評級調整的主要原因是 Celsius 核心業務的趨勢在第二季進一步惡化,營收和獲利能力均未達到預期。根據德銀的分析,Celsius 管理層已將業務出現顯著復甦的時間點推遲至 2027 財政年度。
 Ad
德銀預期,Celsius 核心品牌要展現持久的復甦跡象,最早可能要到 2027 日曆年。此外,其產品組合中的另一品牌 Alani Nu,隨著經銷通路轉換至百事公司 (PepsiCo) 網絡所帶來的順風效益減退,也開始面臨更嚴峻的成長比較基期,這使得整體投資組合難以實現明顯的加速成長。
財務預測低於市場共識
德意志銀行對 Celsius 的近期財務表現持謹慎看法,其預測數據顯著低於市場普遍預期。
- 第四季營收:德銀預估為 $7.38 億美元,比市場共識低近 4%。
- 第四季調整後 EBITDA:預估為 $1.49 億美元,比市場共識低近 10%。
- 2027 財年預測:營收和調整後 EBITDA 的預估分別比市場共識低 5% 和 12%。
德銀將此歸因於投入成本通膨、不利的品牌組合,以及為重振 Celsius 業務所需的額外支出。分析師表示,雖然 Celsius 的品牌和市場地位仍具價值,但在復甦前景不明朗的情況下,目前的估值不足以支持「買入」評級。