
Story
ドイツ銀行、セルシウスを「ホールド」に格下げ 回復遅れと株価の過熱感を指摘
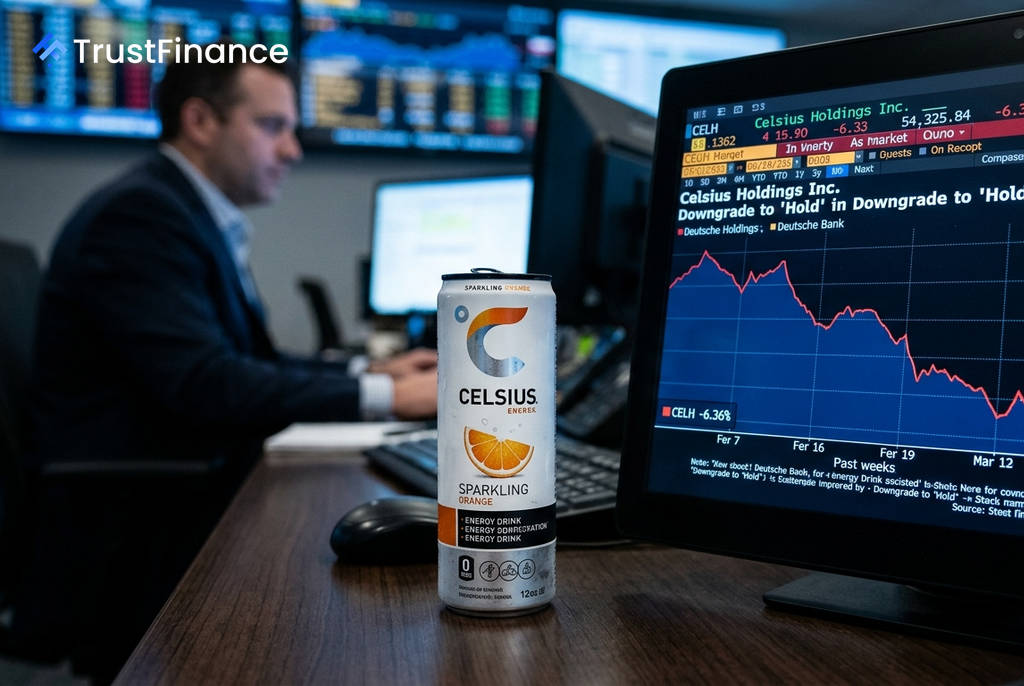
ドイツ銀行は、エナジードリンクメーカーのセルシウス・ホールディングス(NASDAQ: CELH)の投資判断を「買い」から「ホールド」に引き下げた。同行は、主力ブランドの業績トレンド悪化による回復の遅れと、ファンダメンタルズを追い越した最近の株価上昇が、短期的な投資妙味を限定的にしていると指摘している。
格下げの背景
ドイツ銀行の分析によると、セルシウスの主力ブランドのトレンドは第2四半期を通じてさらに悪化し、収益と利益率が市場予想を下回った。これを受け、経営陣は本格的な回復時期の見通しを2027年度まで後退させたと同行は指摘している。
この状況を踏まえ、ドイツ銀行は「中核となるセルシウスブランドの持続的な回復の兆候が見られるのは、早くとも2027年暦年以降になる」との見方を示した。
株価の過熱感と短期的な逆風
投資判断を複雑にしているのが、最近の株価の急騰だ。同行によると、セルシウスの株価は過去1ヶ月で約30%上昇した。この背景には、株主やアクティビストからの圧力による経営・戦略変更への期待感があるが、同行はこれらの可能性を「確信をもって評価することは難しい」としている。
同行は目標株価を30ドルから35ドルに引き上げたものの、8月25日時点の株価は35.34ドルであり、上昇余地はほとんどない。また、傘下ブランド「Alani Nu」も流通網拡大による追い風が弱まり、成長の比較対象が厳しくなるため、ポートフォリオ全体での明確な成長加速は困難になると予想している。
 Ad
業績見通しと今後の注目点
ドイツ銀行は、セルシウスの短期的な業績について慎重な見方を維持している。第4四半期の業績予想は以下の通り。
- 売上高: 7億3800万ドル(コンセンサス予想を約4%下回る)
- 調整後EBITDA: 1億4900万ドル(コンセンサス予想を約10%下回る)
さらに、2027年度通期の売上高および調整後EBITDA予想も、それぞれコンセンサスを5%、12%下回っており、市場の期待値が高いままであれば、株価の下振れリスクが残ると分析している。
同行は、セルシウスのブランド価値やエナジードリンク市場での地位は評価しつつも、回復の不確実性が残る現状では「買い」推奨を正当化できないと結論付けた。今後、消費動向の明確な改善や組織変更による実行力の向上が見られれば、評価を見直す可能性も示唆している。