
Story
Deutsche Bank Pangkas Rekomendasi Celsius Menjadi 'Tahan' di Tengah Pemulihan yang Melambat
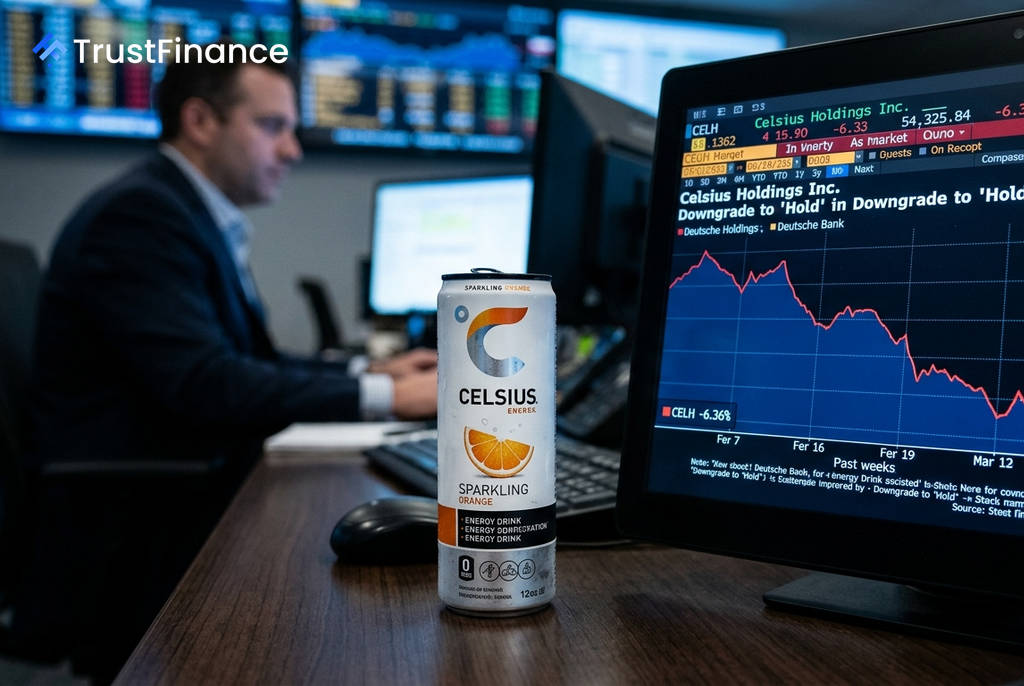
Deutsche Bank telah menurunkan peringkat saham produsen minuman energi Celsius Holdings (NASDAQ: CELH) menjadi 'Tahan' dari 'Beli', dengan alasan prospek pemulihan yang lebih lambat dan harga saham yang dinilai telah melampaui fundamental bisnisnya. Meskipun peringkatnya diturunkan, bank investasi tersebut menaikkan target harganya menjadi $35 dari $30 per saham.
Prospek Pemulihan Melambat
Menurut analisis Deutsche Bank, tren pada merek inti Celsius memburuk sepanjang kuartal kedua, dengan pendapatan dan profitabilitas yang tidak mencapai ekspektasi. Manajemen perusahaan juga telah mengindikasikan bahwa pemulihan yang signifikan kemungkinan baru akan terjadi pada tahun fiskal 2027.
Bank tersebut menyatakan bahwa mereka kini memperkirakan bukti pemulihan yang solid untuk merek inti Celsius tidak akan muncul lebih awal dari tahun kalender 2027. Hal ini menunjukkan jalan yang lebih panjang bagi perusahaan untuk kembali ke jalur pertumbuhan yang berkelanjutan.
Valuasi Saham Dianggap Terlalu Tinggi
Kenaikan harga saham Celsius sekitar 30% selama sebulan terakhir telah mempersulit kasus investasi, menurut Deutsche Bank. Reli ini didorong oleh optimisme investor terhadap potensi perubahan operasional atau strategis akibat tekanan dari pemegang saham dan dewan direksi.
 Ad
Namun, Deutsche Bank berpendapat bahwa kemungkinan-kemungkinan tersebut sulit untuk dinilai dengan pasti. Dengan harga saham yang berada di level $35,34 pada 25 Agustus, target harga baru sebesar $35 menyisakan sedikit ruang untuk kenaikan, yang mencerminkan pandangan bahwa valuasi saat ini sudah cukup tinggi.
Proyeksi di Bawah Konsensus
Deutsche Bank memproyeksikan tantangan akan berlanjut dalam jangka pendek. Bank tersebut mengeluarkan perkiraan yang sebagian besar berada di bawah konsensus pasar, yang mengindikasikan adanya risiko penurunan jika ekspektasi pasar tetap tinggi.
- Pendapatan Kuartal Keempat: Diperkirakan mencapai $738 juta, hampir 4% di bawah konsensus.
- EBITDA Disesuaikan Kuartal Keempat: Diproyeksikan sebesar $149 juta, hampir 10% di bawah konsensus, dengan alasan inflasi biaya input dan pengeluaran untuk membangun kembali bisnis Celsius.
- Estimasi Fiskal 2027: Perkiraan pendapatan dan EBITDA yang disesuaikan tetap 5% dan 12% di bawah konsensus.
Deutsche Bank menyatakan bahwa sikap mereka dapat menjadi lebih positif jika ada bukti nyata penguatan konsumsi, momentum yang berkelanjutan dari merek Alani Nu, dan eksekusi yang lebih baik dari perubahan organisasi baru-baru ini. Namun, untuk saat ini, ketidakpastian pemulihan belum dapat membenarkan peringkat 'Beli'.