
Story
Bending Spoons 初獲券商評級:看法兩極,高估值引發疑慮
Summary
華爾街六大券商對新上市的 Bending Spoons (BSP) 首次發布評級,但看法出現顯著分歧。多數分析師持中立態度,主要擔憂其高昂估值已預先反映未來的併購成功,而平均目標價僅隱含約 14% 的上漲空間。
近期在納斯達克上市的科技公司 Bending Spoons (NASDAQ: BSP) 迎來了華爾街的第一波分析師評級,但市場看法呈現明顯分歧。六家主要券商同時啟動覆蓋,多數對其高昂的估值持謹慎態度,核心爭議點在於該公司能否如期執行其龐大的併購計畫。
華爾街看法分歧
在六家啟動覆蓋的券商中,僅有兩家給予正面評級,其餘四家則持中立或觀望立場,這對於剛上市的公司而言並不尋常。此現象凸顯了分析師對其估值與未來執行力之間的權衡。
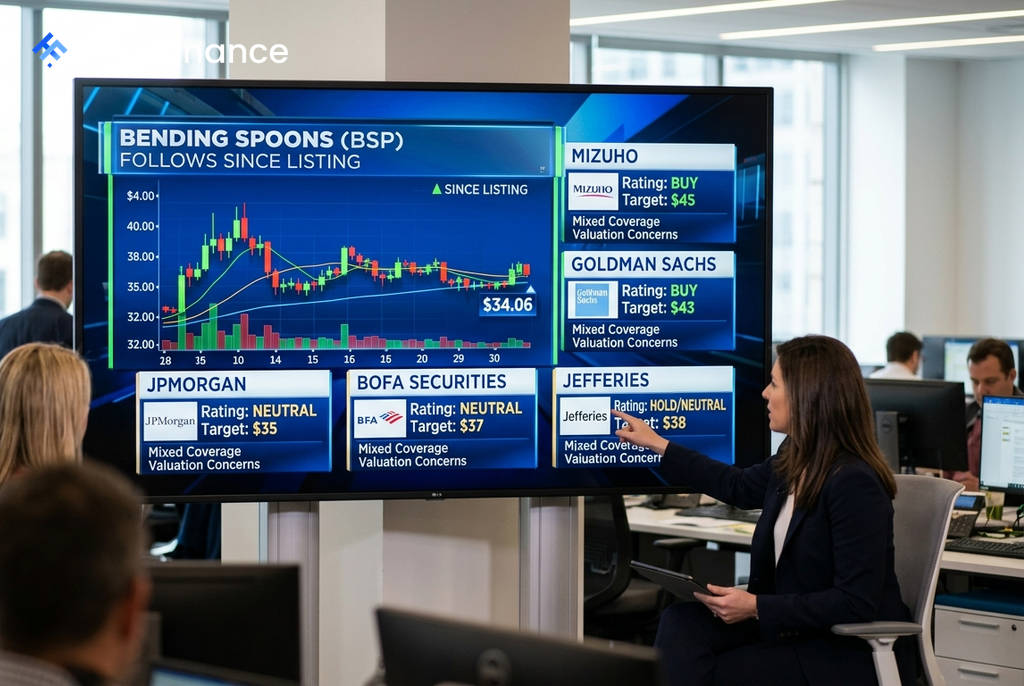
各家券商的評級與目標價如下(以當前股價約 $34.06 美元為基準):
- 高盛 (Goldman Sachs): 買進 (Buy),目標價 $43
- 瑞穗 (Mizuho): 優於大盤 (Outperform),目標價 $45
- 摩根大通 (JPMorgan): 中立 (Neutral),目標價 $35
- 美國銀行證券 (BofA Securities): 中立 (Neutral),目標價 $37
- 富瑞 (Jefferies): 持有 (Hold),目標價 $38
- Evercore ISI: 符合預期 (In Line),目標價 $36
多空論點:關鍵在於併購執行力
 Ad
看多陣營以高盛和瑞穗為代表,其中瑞穗給出了全市場最高的 $45 美元目標價。其樂觀預期的基礎是,Bending Spoons 能成功複製其過往經驗——收購並積極優化數位訂閱公司——並將其規模擴大。瑞穗預計,該公司將在 2026 年投入 40 億美元、2027 年投入 43 億美元進行併購。
然而,持謹慎看法的分析師則認為,當前的股價已過度反映了未來的成功。美國銀行證券明確指出,約 $34 美元的股價已計入了到 2028 年前 90 億美元的「假設性」併購,但這些交易的執行仍充滿不確定性。高達 271 倍的本益比意味著投資人正為一個必須精準實現的未來支付高昂溢價。
市場展望與投資人觀察重點
總體而言,市場共識偏向謹慎。所有券商的平均目標價約為 $39 美元,這意味著相對於目前股價,潛在的上漲空間約為 14%,對於一個高成長故事而言,此一幅度相對溫和。
對投資人而言,下一個關鍵的觀察指標將是 Bending Spoons 是否能達成如瑞穗所預測的 2026 年約 40 億美元的併購部署目標。這將是驗證其商業模式能否大規模擴展,並支撐其高估值的第一次重大考驗。