
Story
Analis Terbelah Sikapi Saham IPO Bending Spoons, Target Harga Rata-rata Implikasikan Kenaikan 14%
Summary
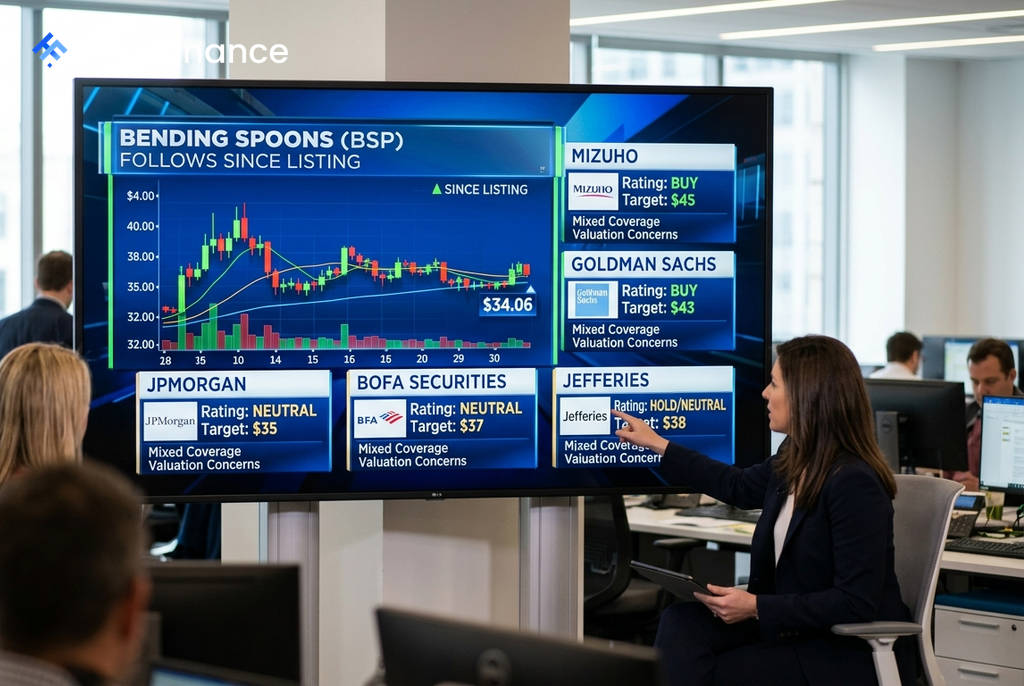
Enam firma besar Wall Street memulai liputan saham Bending Spoons (BSP) pasca-IPO dengan pandangan yang terbelah. Perbedaan utama terletak pada keyakinan terhadap kemampuan perusahaan untuk mengeksekusi strategi akuisisi miliaran dolar sesuai jadwal.
Bending Spoons (NASDAQ: BSP) menerima gelombang pertama liputan analis pasca penawaran umum perdana (IPO), yang menunjukkan pandangan beragam dari Wall Street. Enam firma investasi besar merilis laporan awal mereka secara serentak, dengan perbedaan pendapat yang tajam mengenai prospek perusahaan dalam mengeksekusi strategi merger dan akuisisi (M&A) skala besar.
Rangkuman Liputan Analis
Dari enam firma yang memulai liputan, hanya dua yang memberikan peringkat optimis, sementara empat lainnya mengambil sikap netral atau hati-hati. Fenomena ini terbilang tidak biasa untuk liputan awal IPO yang cenderung bernada positif.
- Optimis (Bullish): Goldman Sachs (peringkat Beli, target harga $43) dan Mizuho (peringkat Outperform, target harga $45).
- Netral (Neutral/Hold): JPMorgan (Netral, $35), BofA Securities (Netral, $37), Jefferies (Tahan, $38), dan Evercore ISI (In Line, $36).
Target harga berkisar antara $35 hingga $45. Berdasarkan harga terakhir di kisaran $34,06, target harga konsensus rata-rata sebesar ~$39 mengimplikasikan potensi kenaikan sekitar 14%.
 Ad
Argumen Kubu Optimis
Pihak yang optimis, dipimpin oleh Mizuho dan Goldman Sachs, menaruh kepercayaan pada rekam jejak Bending Spoons dalam mengakuisisi dan mengoptimalkan lebih dari 50 perusahaan langganan digital. Mizuho, dengan target harga tertinggi di Wall Street, memproyeksikan perusahaan akan mampu menggelontorkan modal M&A sebesar $4 miliar pada tahun 2026 dan $4,3 miliar pada tahun 2027. Skenario ini bertumpu pada keyakinan bahwa model bisnis perusahaan dapat ditingkatkan secara signifikan.
Risiko Valuasi Menjadi Sorotan Utama
Di sisi lain, mayoritas analis yang bersikap netral menyoroti risiko utama pada valuasi saham saat ini. BofA Securities secara spesifik menyatakan bahwa harga saham di level $34 sudah memperhitungkan eksekusi M&A hipotetis senilai $9 miliar hingga tahun 2028, sebuah pencapaian yang masih jauh dari pasti. Valuasi yang sangat tinggi, tercermin dari rasio P/E sebesar 271x, menunjukkan bahwa investor telah membayar premi yang signifikan untuk pertumbuhan di masa depan yang harus terwujud nyaris sempurna sesuai proyeksi. Katalis utama berikutnya bagi saham ini adalah realisasi target pengerahan modal M&A yang diproyeksikan untuk tahun 2026.