
Story
벤딩 스푼스, IPO 후 월가 투자의견 엇갈려...평균 목표가 14% 상승 여력
Summary
최근 상장한 기술 기업 벤딩 스푼스에 대해 월스트리트 주요 투자은행 6곳의 투자의견이 '매수'와 '중립'으로 양분되었습니다. 향후 대규모 M&A 실행 능력에 대한 전망이 엇갈리면서, 평균 목표주가는 약 14%의 상승 여력을 시사하는 데 그쳤습니다.
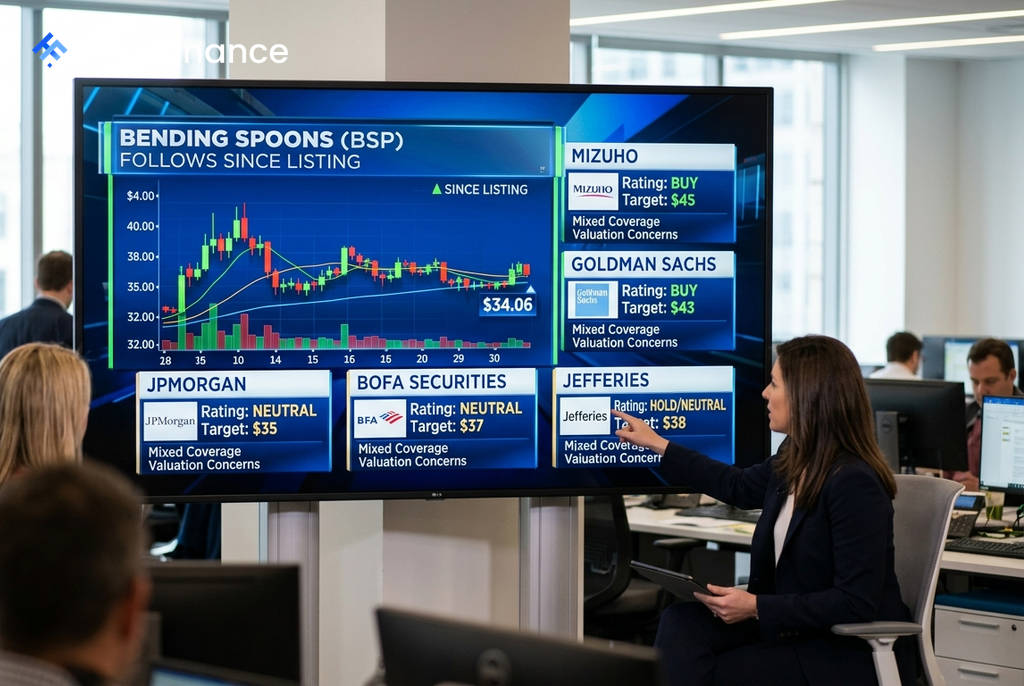
최근 나스닥에 상장한 기술 기업 벤딩 스푼스(Bending Spoons, NASDAQ: BSP)에 대해 월스트리트 주요 투자은행 6곳이 동시에 분석을 개시하며 엇갈린 전망을 내놓았습니다. 평균 목표주가는 현재 주가 대비 약 14%의 상승 여력을 시사하지만, 향후 대규모 인수합병(M&A) 전략의 성공 여부가 핵심 쟁점으로 부상했습니다.
엇갈린 투자의견: '매수' vs '중립'
Investing.com에 따르면, 6개 투자은행이 제시한 목표주가는 $35에서 $45 사이로 편차가 컸으며, 이 중 4곳이 중립적인 의견을 제시했습니다. 이는 통상적으로 긍정적 평가가 주를 이루는 신규 상장 기업 분석에서는 이례적인 결과입니다.
- 골드만삭스: 매수(Buy), $43
- 미즈호: 시장수익률 상회(Outperform), $45
- JP모건: 중립(Neutral), $35
- BofA 증권: 중립(Neutral), $37
- 제프리스: 보유(Hold), $38
- 에버코어 ISI: 시장수익률(In Line), $36
M&A 실행 능력에 쏠린 눈
낙관론과 신중론의 핵심적인 시각차는 벤딩 스푼스가 계획한 수십억 달러 규모의 M&A 자금을 예정대로 집행할 수 있는지에 대한 여부입니다.
낙관론: 검증된 성장 전략
 Ad
골드만삭스와 미즈호는 벤딩 스푼스의 성장 가능성을 높게 평가했습니다. 특히 월가 최고가인 $45를 제시한 미즈호는 회사가 2026년 40억 달러, 2027년 43억 달러의 M&A를 성공적으로 집행할 것으로 전망했습니다. 이는 디지털 구독 기업을 인수해 비용 절감과 매출 증대를 통해 가치를 높여온 회사의 검증된 사업 모델이 더 큰 규모로 확장될 것이라는 기대에 기반합니다.
신중론: 높은 밸류에이션 부담
반면, BofA 증권을 비롯한 중립 의견의 분석가들은 현재 주가에 이미 과도한 기대가 반영되었다고 지적합니다. BofA는 현재 주가인 약 $34에 이미 2028년까지의 90억 달러 규모 M&A 성공이 선반영되어 있으며, 이는 결코 보장된 미래가 아니라고 분석했습니다. 271배에 달하는 높은 주가수익비율(P/E) 역시 이러한 우려를 뒷받침하며, 투자자들이 매우 낙관적인 미래 시나리오에 높은 프리미엄을 지불하고 있음을 의미합니다.
투자자 시사점
결론적으로 벤딩 스푼스에 대한 월가의 초기 컨센서스는 신중론에 무게가 실리고 있습니다. 평균 목표주가 약 $39가 제시하는 14%의 상승 여력은 고성장 기술주에 대한 기대치로는 다소 낮은 수준입니다.
향후 주가의 향방은 미즈호가 예측한 2026년 약 40억 달러 규모의 M&A 집행 여부가 중요한 분수령이 될 전망입니다. 투자자들은 회사가 시장의 높은 기대를 실제 성과로 증명할 수 있을지 예의주시할 필요가 있습니다.