
Story
Bending Spoons Terima Liputan Penganalisis Bercampur-campur Selepas IPO, Sasaran Purata Tunjukkan Potensi Kenaikan 14%
Summary
Penganalisis Wall Street memberikan pandangan yang berbeza terhadap Bending Spoons selepas IPO, dengan perdebatan tertumpu pada keupayaan syarikat untuk melaksanakan strategi M&A yang agresif. Harga sasaran purata mencadangkan potensi kenaikan yang sederhana sebanyak 14% daripada harga semasa.
Penganalisis Wall Street telah memulakan liputan serentak ke atas Bending Spoons (NASDAQ: BSP) dengan pandangan yang bercampur-campur, menonjolkan perbezaan pendapat mengenai prospek syarikat selepas tawaran awam permulaan (IPO). Walaupun harga sasaran purata daripada enam firma utama membayangkan potensi kenaikan sebanyak 14%, penilaian tinggi syarikat menjadi titik pertikaian utama.
Liputan Permulaan oleh Firma Utama
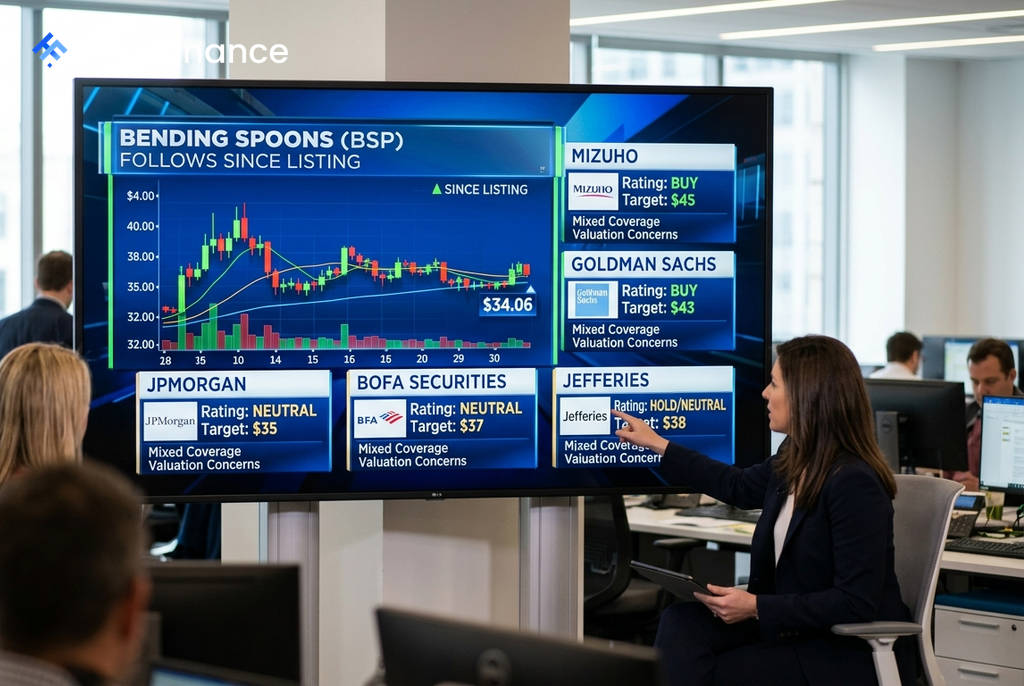
Enam firma penganalisis utama telah mengeluarkan penarafan dan harga sasaran masing-masing untuk Bending Spoons, dengan julat yang ketara dari $35 hingga $45 sesaham, berbanding harga semasa sekitar $34.06.
- Goldman Sachs: Penarafan "Beli" dengan harga sasaran $43 (+26% potensi kenaikan)
- Mizuho: Penarafan "Outperform" dengan harga sasaran $45 (+32% potensi kenaikan)
- JPMorgan: Penarafan "Neutral" dengan harga sasaran $35 (+3% potensi kenaikan)
- BofA Securities: Penarafan "Neutral" dengan harga sasaran $37 (+9% potensi kenaikan)
- Jefferies: Penarafan "Tahan" dengan harga sasaran $38 (+11% potensi kenaikan)
- Evercore ISI: Penarafan "In Line" dengan harga sasaran $36 (+6% potensi kenaikan)
Tesis Optimis vs. Risiko Pelaksanaan
Perbezaan pendapat antara penganalisis tertumpu pada satu persoalan kritikal: sama ada Bending Spoons mampu melaksanakan strategi penggabungan dan pengambilalihan (M&A) bernilai berbilion dolar seperti yang dirancang. Pihak yang optimis, seperti Goldman Sachs dan Mizuho, yakin dengan rekod prestasi syarikat dalam memperoleh dan mengoptimumkan syarikat langganan digital.
 Ad
Sasaran tertinggi $45 oleh Mizuho adalah berdasarkan unjuran bahawa Bending Spoons akan menggunakan modal M&A sebanyak $4 bilion pada 2026 dan $4.3 bilion pada 2027. Sebaliknya, penganalisis yang lebih berhati-hati, seperti BofA Securities, menegaskan bahawa harga saham semasa sudah pun mengambil kira M&A hipotetikal bernilai $9 bilion sehingga 2028, satu pencapaian yang masih belum terjamin.
Implikasi kepada Pelabur
Majoriti penganalisis (empat daripada enam) mengambil sikap tunggu dan lihat dengan penarafan "Neutral" atau "Tahan". Keadaan ini agak luar biasa untuk liputan awal IPO yang lazimnya cenderung ke arah pandangan positif. Ini menunjukkan bahawa kebimbangan utama bukan terletak pada model perniagaan syarikat, tetapi pada penilaiannya yang tinggi.
Dengan nisbah harga-kepada-perolehan (P/E) pada 271x, pelabur membayar premium yang tinggi untuk pertumbuhan masa depan yang perlu direalisasikan dengan jayanya. Konsensus pasaran kini cenderung berhati-hati, dengan sasaran purata sekitar $39 menawarkan potensi pulangan yang sederhana. Pemangkin utama seterusnya bagi saham ini adalah keupayaan syarikat untuk mencapai sasaran penggunaan modal M&A bagi tahun 2026.