
Story
Bending Spoons IPO后获首次评级:华尔街观点分歧,估值成关键
Summary
新上市公司Bending Spoons获得六家主要投行的首次评级,但观点出现明显分化。分析师对其大规模并购战略的执行能力看法不一,导致目标价差异显著,平均目标价意味着约14%的上涨空间。
华尔街分析师近日首次对新上市公司Bending Spoons (NASDAQ: BSP) 发布研究报告,六家主要投行的初始评级显示出明显分歧。该股的核心争议在于,公司能否按计划执行其数十亿美元的并购战略,这导致了看涨和看跌阵营的对立。
华尔街初评现分歧,多数机构持中性立场
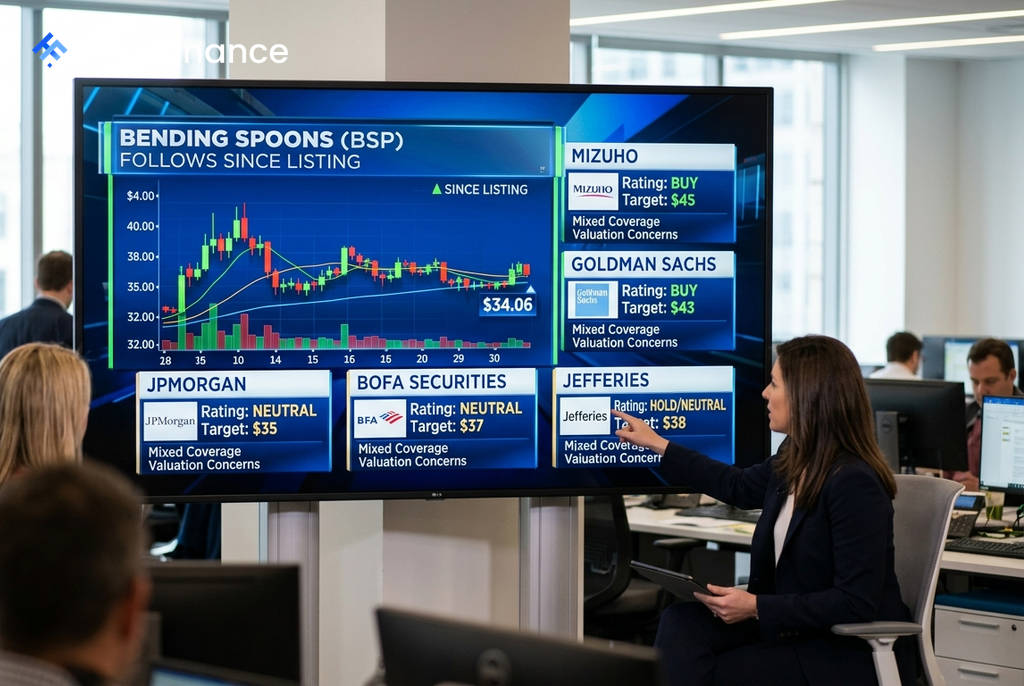
在六家启动覆盖的投行中,仅有两家给予买入评级,而多达四家持中性或观望态度,这对于刚完成IPO的公司而言较为少见。各机构给出的目标价范围从35美元到45美元不等。
- 高盛 (Goldman Sachs): 买入,目标价43美元 (+26%上涨空间)
- 瑞穗 (Mizuho): 跑赢大盘,目标价45美元 (+32%上涨空间)
- 摩根大通 (JPMorgan): 中性,目标价35美元 (+3%上涨空间)
- 美国银行证券 (BofA Securities): 中性,目标价37美元 (+9%上涨空间)
- 杰富瑞 (Jefferies): 持有,目标价38美元 (+11%上涨空间)
- Evercore ISI: 与大市同步,目标价36美元 (+6%上涨空间)
根据报告发布时约34.06美元的股价计算,分析师的平均目标价约为39美元,意味着约14%的潜在上涨空间。这一增幅对于一家市盈率高达271倍的成长型公司来说相对温和。
争议焦点:并购战略的执行能力
分析师们的分歧主要围绕Bending Spoons的并购驱动增长模式。该公司的商业模式是收购数字订阅公司,并通过削减成本和提升收入来进行优化,历史上已成功完成超过50笔此类收购。
 Ad
看涨观点
最为乐观的瑞穗和高盛认为,Bending Spoons能够成功地将其成熟的并购 playbook 规模化。瑞穗给出的全华尔街最高目标价45美元,其模型基于该公司在2026年部署40亿美元、在2027年部署43亿美元用于并购的预测。看涨方相信,公司的并购渠道比市场预期的更为稳固。
中性及看跌观点
另一方面,美国银行证券精确指出了核心风险:当前股价已经提前消化了到2028年完成90亿美元假设性并购的预期,而这些交易的执行远非板上钉钉。摩根大通仅给出略高于现价的35美元目标价,也反映了同样的谨慎。多数分析师认为,在当前高昂的估值下,公司未来的增长路径必须几乎完美地符合最乐观的预期,容错空间很小。
市场展望:未来增长取决于并购落地
总体来看,市场对Bending Spoons的初步共识偏向谨慎。对于投资者而言,关键的考验在于公司能否兑现其雄心勃勃的资本部署计划。下一个重要的市场催化剂将是Bending Spoons能否实现如瑞穗预测的2026年约40亿美元的并购目标。这一数据将直接验证看涨方的论点是否成立,并可能决定该股未来的走向。