
Story
Bending Spoons (BSP) nhận đánh giá trái chiều sau IPO, giá mục tiêu trung bình hàm ý tiềm năng tăng 14%
Summary
Các nhà phân tích Phố Wall đưa ra quan điểm trái ngược về Bending Spoons sau đợt IPO, với mức giá mục tiêu trung bình cho thấy tiềm năng tăng trưởng 14% nhưng đi kèm những lo ngại về định giá cao và rủi ro thực thi M&A.
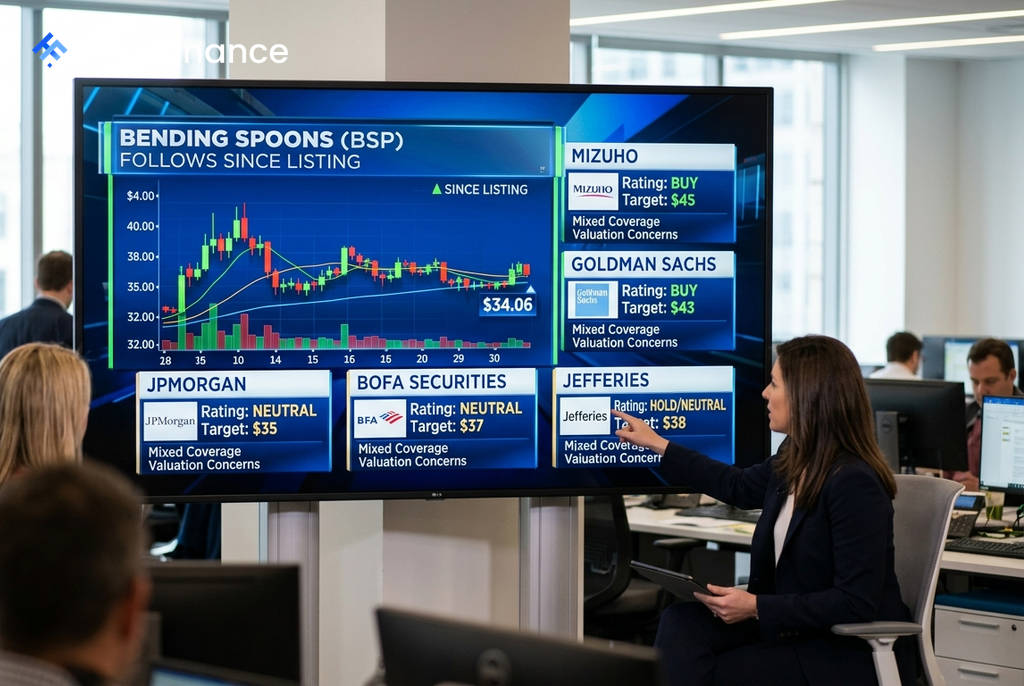
Cổ phiếu Bending Spoons (NASDAQ: BSP) vừa nhận được loạt báo cáo phân tích đầu tiên từ các định chế tài chính lớn tại Phố Wall, hé lộ một bức tranh trái chiều về triển vọng của công ty sau đợt IPO. Mặc dù giá mục tiêu trung bình cho thấy tiềm năng tăng trưởng khiêm tốn, sự phân hóa sâu sắc trong giới phân tích nhấn mạnh những bất định xoay quanh chiến lược M&A (mua bán và sáp nhập) của công ty.
Phân tích trái chiều từ Phố Wall
Sáu công ty tài chính lớn đã đồng loạt đưa ra khuyến nghị ban đầu cho cổ phiếu BSP, với mức giá mục tiêu dao động trong khoảng từ $35 đến $45. So với mức giá khoảng $34,06 tại thời điểm báo cáo, mức giá mục tiêu trung bình ~$39 hàm ý tiềm năng tăng trưởng khoảng 14%.
Đáng chú ý, có sự phân hóa rõ rệt trong các khuyến nghị:
- Phe lạc quan: Goldman Sachs (Mua, $43) và Mizuho (Vượt trội, $45).
- Phe thận trọng: JPMorgan (Trung lập, $35), BofA Securities (Trung lập, $37), Jefferies (Nắm giữ, $38), và Evercore ISI (Tương đương thị trường, $36).
Việc có đến bốn trong sáu công ty đưa ra khuyến nghị ở mức "trung lập/nắm giữ" là điều không thường thấy đối với một làn sóng báo cáo đầu tiên sau IPO, vốn thường có xu hướng lạc quan hơn.
Luận điểm của phe giá lên và phe thận trọng
Sự khác biệt trong quan điểm của các nhà phân tích tập trung vào khả năng Bending Spoons có thể triển khai hàng tỷ đô la vốn cho các thương vụ M&A theo đúng kế hoạch hay không.
 Ad
Phe giá lên: Đặt cược vào chiến lược M&A
Goldman Sachs và Mizuho là những người lạc quan nhất. Mức giá mục tiêu $45 của Mizuho, cao nhất trên thị trường, được xây dựng dựa trên dự báo công ty sẽ triển khai 4 tỷ USD cho M&A vào năm 2026 và 4,3 tỷ USD vào năm 2027. Họ tin rằng mô hình kinh doanh đã được chứng minh của Bending Spoons – mua lại và tối ưu hóa mạnh mẽ các công ty đăng ký kỹ thuật số – sẽ tiếp tục nhân rộng thành công ở quy mô lớn hơn.
Phe thận trọng: Rủi ro từ định giá cao
Ngược lại, các nhà phân tích thận trọng cho rằng mức định giá hiện tại đã phản ánh quá nhiều kỳ vọng. BofA chỉ ra rằng mức giá $34 đã bao gồm giả định về việc thực hiện thành công các thương vụ M&A trị giá 9 tỷ USD cho đến năm 2028, một điều chưa hề chắc chắn. Với hệ số P/E lên tới 271 lần, nhà đầu tư đang trả một mức giá rất cao cho một kịch bản tăng trưởng trong tương lai mà đòi hỏi sự thực thi gần như hoàn hảo.
Triển vọng cho nhà đầu tư
Nhìn chung, sự đồng thuận của thị trường đang nghiêng về phía thận trọng. Tiềm năng tăng trưởng 14% được xem là khiêm tốn đối với một cổ phiếu tăng trưởng đang giao dịch ở mức định giá cao như BSP. Yếu tố quyết định tiếp theo cho giá cổ phiếu gần như chắc chắn sẽ là việc Bending Spoons có đạt được mục tiêu triển khai vốn M&A khoảng 4 tỷ USD như Mizuho dự báo cho năm 2026 hay không.